Ủy thác đầu tư là phương thức quản lý vốn phổ biến giúp tối ưu hóa lợi nhuận tài chính nhờ vào năng lực của các chuyên gia. Tuy nhiên, việc không hiểu rõ bản chất và hành lang pháp lý của hoạt động này dễ khiến bạn rơi vào các bẫy lừa đảo cam kết lãi suất cao. Bài viết này sẽ làm rõ khái niệm ủy thác đầu tư là gì cùng cơ chế vận hành thực tế để bạn bảo vệ dòng vốn hiệu quả.
1. Ủy thác đầu tư là gì?
Ủy thác đầu tư là hoạt động bên có vốn giao quyền quản lý tài sản cho một tổ chức chuyên nghiệp hợp pháp để thực hiện giao dịch sinh lời. Các bên sẽ tiến hành chia sẻ lợi nhuận và chịu rủi ro dựa trên nội dung thỏa thuận.
Trong mối quan hệ này, người sở hữu tài sản được gọi là bên ủy thác, còn tổ chức nhận tài sản là bên nhận ủy thác. Việc ký kết hợp đồng ủy thác đầu tư là bắt buộc để ràng buộc trách nhiệm pháp lý và quyền lợi giữa hai bên.
Hình thức này phù hợp với những cá nhân có nguồn vốn nhàn rỗi nhưng thiếu thời gian hoặc kiến thức chuyên môn để tự tham gia thị trường. Thay vì tự giao dịch, họ chọn cách gửi gắm niềm tin và tiền bạc vào năng lực của các tổ chức quản lý quỹ chuyên nghiệp.
2. Cơ chế vận hành và hành lang pháp lý của hoạt động ủy thác
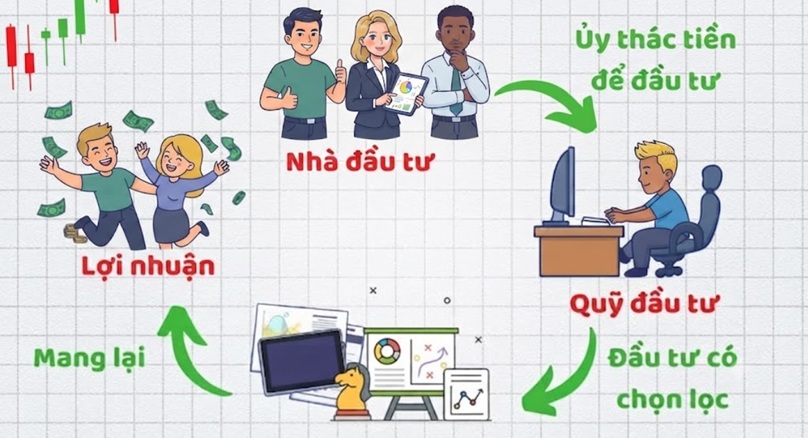
Cơ chế vận hành của hình thức này bắt đầu khi bên ủy thác chuyển giao dòng vốn hợp pháp cho tổ chức tài chính. Bên nhận ủy thác sẽ sử dụng số tiền này để thiết lập danh mục đầu tư dựa trên chiến lược đã thống nhất. Kết quả sinh lời hoặc thua lỗ của danh mục sẽ phụ thuộc trực tiếp vào biến động thực tế của thị trường.
Tại Việt Nam, hành lang pháp lý cho hoạt động này được quy định nghiêm ngặt bởi Bộ luật Dân sự và Luật Chứng khoán. Ủy ban Chứng khoán Nhà nước là cơ quan trực tiếp quản lý và cấp phép cho các tổ chức đủ điều kiện hoạt động. Chỉ có các pháp nhân được cấp phép chính thức như công ty quản lý quỹ mới được thực hiện nghiệp vụ này.
3. Ví dụ thực tế về ủy thác đầu tư tài chính tại Việt Nam
Để hiểu rõ cách vận hành, chúng ta cùng xét tình huống thực tế của nhà đầu tư A tại thị trường Việt Nam. Nhà đầu tư A quyết định ủy thác số vốn 500 triệu đồng vào một quỹ mở cổ phiếu uy tín. Quỹ đầu tư này sẽ quy đổi toàn bộ số vốn trên thành các chứng chỉ quỹ tương ứng với giá trị tài sản ròng tại thời điểm tham gia.
Đội ngũ chuyên gia của quỹ sẽ sử dụng nguồn vốn tổng hợp để phân bổ vào rổ cổ phiếu thuộc nhóm VN30. Giả sử sau một năm, danh mục đạt mức tăng trưởng 15% giúp tổng tài sản của ông A tăng lên thành 575 triệu đồng. Lúc này, quỹ sẽ khấu trừ các khoản chi phí theo thỏa thuận ban đầu.
Các chi phí này bao gồm phí quản lý cố định khoảng 2%/năm tính trên tổng tài sản quản lý. Ngoài ra, nếu lợi nhuận vượt mức kỳ vọng, quỹ có thể thu thêm phí thưởng hiệu quả khoảng 10% trên phần chênh lệch. Sau khi trừ đi các khoản phí và thuế, phần lợi nhuận thực tế còn lại sẽ thuộc về nhà đầu tư A.
4. Phân biệt Ủy thác đầu tư chính thống với các khái niệm dễ nhầm lẫn
Nhiều nhà đầu tư thường nhầm lẫn giữa hình thức giao vốn chính thống với việc tự giao dịch hoặc các mô hình huy động vốn trái phép. Việc phân biệt rõ ràng ranh giới pháp lý sẽ giúp bạn tránh được những tổn thất tài sản không đáng có. Dưới đây là bảng so sánh chi tiết giữa ba mô hình dựa trên các tiêu chí cốt lõi.
| Tiêu chí | Ủy thác đầu tư chính thống (Quỹ mở/Tổ chức) | Tự đầu tư cá nhân (DIY) | Huy động vốn đa cấp biến tướng |
| Quyền quyết định | Giao toàn quyền cho chuyên gia | Tự chủ hoàn toàn 100% | Giao tiền cho cá nhân hoặc hội nhóm chui |
| Giấy phép hoạt động | Do Ủy ban Chứng khoán Nhà nước cấp | Không cần giấy phép pháp nhân | Không có hoặc sử dụng giấy phép giả mạo |
| Cam kết lợi nhuận | Không cam kết, phụ thuộc thị trường | Không có cam kết lợi nhuận | Cam kết bao lời bao lỗ với lãi suất rất cao |
| Quản trị rủi ro vốn | Chặt chẽ và minh bạch báo cáo | Tùy thuộc vào kiến thức cá nhân | Rủi ro mất trắng do lừa đảo chiếm đoạt |
Nhà đầu tư nên lựa chọn hình thức chính thống để tận dụng năng lực quản lý chuyên nghiệp và an toàn pháp lý. Hãy tự giao dịch nếu bạn có đủ kiến thức vững vàng và thời gian theo dõi thị trường liên tục. Đồng thời, bạn cần tuyệt đối tránh xa các mô hình đa cấp biến tướng để không bị chiếm đoạt tài sản.
5. Lợi ích thực tế và các rủi ro cần quản trị
Lợi ích lớn nhất của giải pháp này là giúp người tham gia tiết kiệm thời gian và tận dụng tối đa trí tuệ từ các chuyên gia tài chính. Nguồn vốn đầu tư được phân bổ vào nhiều kênh khác nhau, giúp tối ưu hóa khả năng đa dạng hóa danh mục. Điều này giảm thiểu tác động tiêu cực khi một vài tài sản cụ thể trên thị trường sụt giá.
Tuy nhiên, hình thức này luôn tồn tại những rủi ro thị trường bất khả kháng làm sụt giảm giá trị tài sản ròng. Bên nhận ủy thác chỉ chịu trách nhiệm quản lý tài sản tối ưu chứ không thể bảo đảm lợi nhuận tuyệt đối cho khách hàng. Do đó, người có vốn phải đối mặt với khả năng thua lỗ nếu thị trường diễn biến bất lợi.
Trước khi ký kết hợp đồng, bạn cần kiểm tra kỹ checklist các điều khoản sống còn để bảo vệ quyền lợi cá nhân. Các yếu tố bắt buộc phải làm rõ bao gồm biên độ cắt lỗ, điều khoản rút vốn trước hạn và tần suất báo cáo định kỳ. Việc minh bạch các điều khoản này sẽ giúp hạn chế tối đa tranh chấp phát sinh trong quá trình vận hành dòng vốn.
Tóm lại
Hiểu rõ bản chất ủy thác đầu tư là gì giúp bạn có cái nhìn đúng đắn về lợi nhuận và rủi ro trong quản lý tài sản. Việc lựa chọn những tổ chức uy tín, được cấp phép chính thức là điều kiện tiên quyết để bảo vệ nguồn vốn nhàn rỗi. Hãy luôn tỉnh táo trước các lời mời chào lãi suất cao và chủ động nghiên cứu kỹ hợp đồng trước khi đưa ra quyết định cuối cùng.
FAQ – Các câu hỏi thường gặp
Khi đầu tư thua lỗ, bên nhận ủy thác có phải đền tiền không?
Đối với các tổ chức chính thống, họ không có nghĩa vụ đền tiền nếu thua lỗ do biến động khách quan từ thị trường. Họ chỉ chịu trách nhiệm nếu vi phạm các điều khoản cốt lõi trong hợp đồng hoặc có hành vi gian lận cố ý. Mọi lời hứa hẹn bao lỗ từ các cá nhân hay tổ chức chui đều là dấu hiệu của hành vi lừa đảo.
Hợp đồng ủy thác đầu tư giữa các cá nhân với nhau có hợp pháp không?
Theo Bộ luật Dân sự, các giao dịch và thỏa thuận dân sự giữa hai cá nhân với nhau là hoàn toàn hợp pháp. Tuy nhiên, nếu cá nhân nhận tiền để thực hiện hoạt động đầu tư tài chính chuyên nghiệp mà không có giấy phép thì đó là hành vi vi phạm pháp luật. Khi xảy ra tranh chấp hoặc mất tài sản, người giao vốn sẽ không được pháp luật bảo vệ.
Làm thế nào để nhận diện một tổ chức nhận ủy thác uy tín?
Tổ chức uy tín phải có giấy phép hoạt động quản lý danh mục hoặc quản lý quỹ rõ ràng do cơ quan nhà nước cấp. Thông tin về lịch sử hiệu suất đầu tư của họ phải công khai và được kiểm toán độc lập định kỳ. Đồng thời, mọi dòng tiền nộp vào phải thông qua tài khoản của ngân hàng giám sát chứ không chuyển vào tài khoản cá nhân.