
Bảo hiểm tài sản là giải pháp giúp bảo vệ giá trị vật chất trước những rủi ro bất ngờ có thể xảy ra trong cuộc sống và hoạt động kinh doanh. Khi tài sản được bảo hiểm đúng cách, người sở hữu có thể yên tâm hơn trước thiệt hại do cháy nổ, trộm cắp, thiên tai hoặc các sự cố ngoài tầm kiểm soát. Việc chủ động xây dựng một lớp bảo vệ tài chính như vậy không chỉ đảm bảo dòng tiền ổn định mà còn hỗ trợ quá trình phục hồi sau tổn thất. Đây là lựa chọn ngày càng quan trọng trong bối cảnh rủi ro vật chất ngày một đa dạng và khó lường.
1. Bảo hiểm tài sản là gì?
Bảo hiểm tài sản là loại hình bảo hiểm phi nhân thọ nhằm bảo vệ các tài sản hữu hình (nhà cửa, máy móc, hàng hóa, phương tiện…) trước các rủi ro bất ngờ như cháy nổ, thiên tai, trộm cắp. Công ty bảo hiểm sẽ bồi thường thiệt hại tài chính khi sự cố xảy ra, giúp chủ tài sản khắc phục hậu quả và ổn định tài chính. Đây là cơ chế giúp người tham gia tránh được gánh nặng tài chính đột ngột.
Về bản chất, bảo hiểm tài sản hoạt động như một phương án chia sẻ rủi ro giữa cá nhân, doanh nghiệp và đơn vị bảo hiểm. Người tham gia chỉ cần đóng phí định kỳ nhưng đổi lại nhận được sự bảo vệ toàn diện trước những sự kiện bất khả kháng. Cơ chế này đảm bảo luôn có một nguồn quỹ ổn định để khắc phục tổn thất khi cần thiết.
Thực tế, nhiều loại tài sản có giá trị lớn nên việc tự gánh vác thiệt hại gần như bất khả thi với nhiều cá nhân và doanh nghiệp. Vì vậy, bảo hiểm tài sản trở thành công cụ thiết yếu để quản trị rủi ro và đảm bảo an toàn tài chính lâu dài.
2. Các loại tài sản thường được bảo hiểm
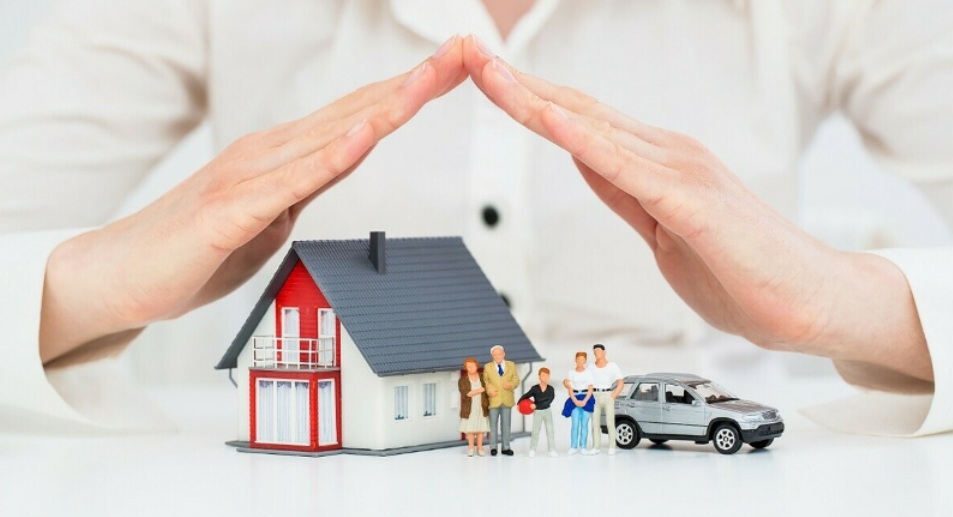
Tài sản được bảo hiểm có thể thuộc nhiều nhóm khác nhau, tùy theo nhu cầu của người tham gia và quy định của doanh nghiệp bảo hiểm. Nhóm phổ biến nhất là tài sản cá nhân như nhà ở, xe ô tô, vật dụng gia đình hoặc tài sản giá trị cao. Những tài sản này thường chịu rủi ro từ hỏa hoạn, thiên tai hoặc trộm cắp.
Bên cạnh đó, trong khối doanh nghiệp, tài sản bảo hiểm còn bao gồm máy móc, hàng hóa trong kho, dây chuyền sản xuất hoặc phương tiện vận chuyển. Thiệt hại đối với các tài sản này có thể gây ảnh hưởng nghiêm trọng đến hoạt động kinh doanh nếu không có phương án bảo vệ kịp thời. Vì vậy, bảo hiểm trở thành phương án giảm thiểu tổn thất quan trọng.
Ngoài ra, các công trình xây dựng cũng thuộc nhóm tài sản được bảo hiểm rộng rãi. Quá trình thi công luôn tồn tại rủi ro về sập đổ, cháy nổ hoặc thời tiết cực đoan, nên bảo hiểm giúp chủ đầu tư và nhà thầu giảm thiểu chi phí khi không may xảy ra sự cố.
3. Quyền lợi khi tham gia bảo hiểm tài sản
Khi tham gia bảo hiểm tài sản, quyền lợi lớn nhất là được doanh nghiệp bảo hiểm bồi thường khi xảy ra thiệt hại thuộc phạm vi hợp đồng. Khoản bồi thường này giúp người sở hữu tài sản có khả năng khôi phục lại hiện trạng ban đầu mà không phải tự bỏ ra toàn bộ chi phí. Đây là lợi ích quan trọng giúp ổn định tài chính sau rủi ro.
Ngoài bồi thường, người tham gia còn được hỗ trợ giám định tổn thất để xác định giá trị thiệt hại chính xác. Quy trình giám định được thực hiện bởi các chuyên gia giàu kinh nghiệm, giúp đảm bảo tính minh bạch và công bằng trong việc tính toán bồi thường. Điều này giúp người tham gia hạn chế tranh chấp và yên tâm khi sử dụng dịch vụ.
Một số hợp đồng bảo hiểm còn bổ sung quyền lợi mở rộng như hỗ trợ chi phí dọn dẹp hiện trường, chi phí tạm cư hoặc chi phí thay thế tạm thời. Các quyền lợi này giúp giảm bớt áp lực mà người tham gia phải đối mặt trong quá trình khắc phục hậu quả từ sự cố.
4. Điều kiện và phạm vi bảo hiểm tài sản
Điều kiện quan trọng nhất khi tham gia là tài sản phải thuộc quyền sở hữu hợp pháp của người mua bảo hiểm. Đơn vị bảo hiểm cần xác định rõ nguồn gốc và giá trị của tài sản để thiết lập mức bảo hiểm tương ứng. Điều này đảm bảo sự minh bạch ngay từ khi ký kết hợp đồng.
Phạm vi bảo hiểm thường bao gồm các rủi ro như cháy nổ, sét đánh, bão lốc, lũ lụt, đâm va, nổ bình gas hoặc trộm cắp có dấu hiệu phá hoại. Tùy từng loại tài sản, đơn vị bảo hiểm có thể bổ sung các điều khoản bảo vệ đặc thù phù hợp với tính chất của tài sản đó. Việc này giúp mở rộng phạm vi bồi thường cho nhiều sự cố phức tạp hơn.
Tuy nhiên, hợp đồng bảo hiểm cũng có những loại trừ nhất định như hao mòn tự nhiên, hỏng hóc do sử dụng sai mục đích hoặc thiệt hại do cố ý gây ra. Các điều khoản loại trừ cần được đọc kỹ để đảm bảo người tham gia hiểu rõ giới hạn bảo vệ, tránh hiểu nhầm khi sự cố xảy ra.
5. Phí bảo hiểm tài sản được tính như thế nào?
Phí bảo hiểm tài sản được xác định dựa trên giá trị tài sản, mức độ rủi ro và phạm vi bảo hiểm mà người tham gia lựa chọn. Với tài sản có giá trị lớn, phí bảo hiểm thường ở mức cao hơn do rủi ro bồi thường cũng cao. Đây là nguyên tắc cơ bản nhằm đảm bảo quỹ bảo hiểm được vận hành bền vững.
Ngoài ra, mức độ rủi ro theo ngành nghề hoặc khu vực địa lý cũng ảnh hưởng đến phí bảo hiểm. Tài sản đặt trong khu vực dễ cháy nổ hoặc thường xuyên có thiên tai sẽ có mức phí cao hơn để bù đắp rủi ro. Điều này giúp hệ thống bảo hiểm hoạt động công bằng và hợp lý hơn.
Người tham gia cũng có thể lựa chọn mức khấu trừ để giảm phí bảo hiểm. Mức khấu trừ càng cao thì phí bảo hiểm càng thấp, nhưng người tham gia phải tự chịu một phần thiệt hại trước khi được bồi thường. Đây là lựa chọn phù hợp với những người muốn tối ưu chi phí bảo hiểm dài hạn.
6. Có nên mua bảo hiểm tài sản không?
Mua bảo hiểm tài sản là quyết định cần cân nhắc nhưng mang lại rất nhiều lợi ích trong bối cảnh rủi ro ngày càng khó lường. Thiệt hại tài sản thường xảy ra bất ngờ và có thể khiến người sở hữu mất đi một khoản tài chính lớn chỉ trong chốc lát. Vì vậy, bảo hiểm giúp giảm thiểu gánh nặng và đảm bảo sự ổn định.
Đối với doanh nghiệp, bảo hiểm tài sản là một phần quan trọng trong chiến lược quản trị rủi ro. Các doanh nghiệp luôn cần duy trì hoạt động liên tục, nên việc bảo vệ tài sản khỏi gián đoạn sản xuất là yếu tố sống còn. Nhờ bảo hiểm, doanh nghiệp có thể nhanh chóng phục hồi sau sự cố và duy trì tính cạnh tranh.
Với cá nhân, bảo hiểm tài sản giúp bảo vệ những tài sản có giá trị tích lũy qua nhiều năm như nhà ở hoặc xe cộ. Những tổn thất liên quan đến các tài sản này nếu không có bảo hiểm thường rất khó tự khắc phục. Vì vậy, việc tham gia bảo hiểm là lựa chọn cần thiết để bảo vệ thành quả tài chính.
Tóm lại
Bảo hiểm tài sản là giải pháp quan trọng giúp bảo vệ tài sản hữu hình trước rủi ro bất ngờ và giảm thiểu thiệt hại tài chính. Khi hiểu rõ phạm vi bảo hiểm, quyền lợi và mức phí, người tham gia có thể lựa chọn gói bảo hiểm phù hợp để đảm bảo an toàn trong dài hạn. Đây là một trong những công cụ quản trị rủi ro hiệu quả nhất, hỗ trợ duy trì sự ổn định cho cả cá nhân và doanh nghiệp. Hy vọng nội dung trong bài giúp bạn có góc nhìn đầy đủ hơn và đưa ra quyết định phù hợp khi cân nhắc bảo vệ tài sản bằng bảo hiểm.
FAQ – Câu hỏi thường gặp
1. Bảo hiểm tài sản có bắt buộc không?
Không bắt buộc, trừ một số ngành nghề hoặc dự án yêu cầu theo quy định pháp luật.
2. Mua bảo hiểm tài sản có cần định giá trước không?
Có. Tài sản cần được định giá để xác định mức phí và hạn mức bồi thường.
3. Bảo hiểm tài sản có bồi thường hao mòn tự nhiên không?
Không. Hao mòn theo thời gian thuộc phạm vi loại trừ.
4. Có thể mua thêm quyền lợi mở rộng không?
Có, tùy theo từng công ty bảo hiểm và nhu cầu của người tham gia.
5. Bồi thường bảo hiểm tài sản mất bao lâu?
Thông thường từ vài ngày đến vài tuần tùy vào mức độ thiệt hại và hồ sơ giám định.


