Trong cấu trúc thị trường tài chính hiện đại, việc tìm kiếm và tối ưu hóa các kênh huy động vốn luôn là bài toán cốt lõi của mọi tổ chức. Bên cạnh việc vay vốn ngân hàng hay phát hành cổ phiếu, phát hành trái phiếu nổi lên như một công cụ nợ dài hạn vô cùng hiệu quả. Vậy bản chất phát hành trái phiếu là gì? Hãy cùng tìm hiểu chi tiết qua bài viết dưới đây.
1. Phát hành trái phiếu là gì?
Phát hành trái phiếu là quá trình một tổ chức (có thể là Chính phủ, chính quyền địa phương hoặc các doanh nghiệp) tiến hành chào bán các chứng khoán nợ (trái phiếu) ra thị trường tài chính nhằm huy động nguồn vốn dài hạn từ các nhà đầu tư.
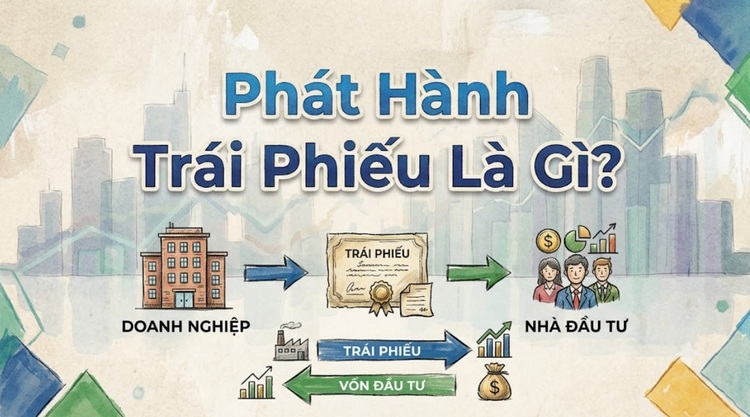
Về bản chất, đây là một hành vi đi vay vốn trực tiếp. Trong đó, tổ chức phát hành đóng vai trò là người đi vay, còn các cá nhân hoặc tổ chức mua trái phiếu (gọi là trái chủ) đóng vai trò là người cho vay.
Khi một thực thể thực hiện phát hành trái phiếu, họ bắt buộc phải ký kết một cam kết bằng văn bản hoặc dữ liệu điện tử xác nhận nghĩa vụ nợ. Đơn vị phát hành có nghĩa vụ phải thanh toán cả tiền gốc lẫn tiền lãi cho trái chủ theo đúng kỳ hạn và tỷ suất lãi suất đã được công bố trước đó.
Khác với cổ phiếu, trái phiếu không cung cấp cho người sở hữu quyền quản trị hay chia sẻ quyền sở hữu doanh nghiệp. Trái chủ đơn thuần là chủ nợ của tổ chức phát hành.
2. Các đặc điểm của trái phiếu khi phát hành
Để hiểu rõ hơn hoạt động phát hành trái phiếu là gì, chúng ta cần bóc tách các đặc tính cơ bản cấu thành nên một công cụ trái phiếu trên thị trường:
- Mệnh giá (Par Value): Là giá trị danh nghĩa được ghi trực tiếp trên trái phiếu. Mệnh giá là căn cứ để tính số tiền lãi mà tổ chức phát hành phải trả, cũng như là số tiền gốc sẽ hoàn trả khi trái phiếu đáo hạn.
- Lãi suất danh nghĩa (Coupon Rate): Mức lãi suất được đơn vị phát hành cam kết trả định kỳ cho trái chủ (hàng năm, 6 tháng hoặc hàng quý). Lãi suất có thể cố định hoặc thả nổi theo thị trường.
- Kỳ hạn trái phiếu (Maturity): Khoảng thời gian tính từ ngày phát hành đến ngày tổ chức phát hành hoàn trả toàn bộ nợ gốc. Thông thường, các đợt phát hành trái phiếu sẽ áp dụng kỳ hạn dài hạn, phổ biến từ 1 năm đến 5 năm, 10 năm hoặc lâu hơn.
- Giá phát hành: Là mức giá thực tế mà nhà đầu tư phải trả để mua trái phiếu. Mức giá này có thể bằng mệnh giá (phát hành ngang giá), thấp hơn mệnh giá (phát hành có chiết khấu) hoặc cao hơn mệnh giá (phát hành có phụ trội).
3. Phân loại các hình thức phát hành trái phiếu phổ biến
Tùy thuộc vào đối tượng phát hành và phương thức tiếp cận dòng vốn, thị trường tài chính phân chia hoạt động này thành nhiều loại hình khác nhau:
3.1. Phân loại theo chủ thể phát hành
- Trái phiếu Chính phủ (Government Bonds/Công trái): Do Bộ Tài chính phát hành nhằm bù đắp bội chi ngân sách hoặc tài trợ cho các công trình công cộng cấp quốc gia. Đây được coi là loại trái phiếu có mức độ rủi ro thấp nhất thị trường.
- Trái phiếu Chính quyền địa phương: Do Ủy ban nhân dân cấp tỉnh/thành phố phát hành để huy động vốn cho các dự án hạ tầng kỹ thuật tại địa phương.
- Trái phiếu Doanh nghiệp (Corporate Bonds): Do các công ty cổ phần hoặc công ty trách nhiệm hữu hạn phát hành để mở rộng cơ sở sản xuất, kinh doanh. Nhóm này có mức lãi suất hấp dẫn nhưng đi kèm rủi ro biến động tài chính cao hơn.
3.2. Phân loại theo phương thức chào bán
Để tối ưu chiến lược tiếp cận nguồn vốn, tổ chức phát hành có thể lựa chọn hai phương thức chào bán chính:
| Tiêu chí | Phát hành ra công chúng (Public Offering) | Phát hành riêng lẻ (Private Placement) |
|---|---|---|
| Đối tượng tiếp cận | Không giới hạn nhà đầu tư, chào bán rộng rãi qua các phương tiện truyền thông. | Giới hạn dưới 100 nhà đầu tư chiến lược hoặc chỉ dành cho nhà đầu tư chứng khoán chuyên nghiệp. |
| Tính minh bạch | Yêu cầu khắt khe về hồ sơ, báo cáo tài chính kiểm toán và phải được Ủy ban Chứng khoán Nhà nước cấp phép. | Thủ tục phê duyệt nội bộ linh hoạt hơn, chủ yếu dựa trên thỏa thuận trực tiếp. |
| Tính thanh khoản | Rất cao, dễ dàng chuyển nhượng tự do trên thị trường thứ cấp. | Bị hạn chế chuyển nhượng trong một khoảng thời gian nhất định (thường là 1-3 năm tùy đối tượng). |
| Hệ thống giao dịch | Giao dịch tập trung trên sàn chứng khoán. | Giao dịch trên hệ thống riêng dành cho trái phiếu riêng lẻ thuộc Sở Giao dịch Chứng khoán. |
4. Mục đích của phát hành trái phiếu đối với doanh nghiệp
Tại sao các tổ chức lại lựa chọn phát hành trái phiếu thay vì sử dụng các công cụ tài chính khác? Dưới đây là những mục đích và lợi ích kinh tế cốt lõi:
- Huy động nguồn vốn dài hạn quy mô lớn: Khác với các khoản vay ngân hàng vốn bị giới hạn bởi hạn mức tín dụng và tỷ lệ tài sản đảm bảo, trái phiếu giúp doanh nghiệp tiếp cận trực tiếp hàng nghìn nhà đầu tư cùng lúc, tạo ra nguồn vốn thặng dư lớn phục vụ các dự án trọng điểm.
- Tối ưu hóa chi phí sử dụng vốn: Chi phí lãi suất phát hành trái phiếu thường cố định và trong nhiều bối cảnh thị trường, nó thấp hơn đáng kể so với việc gánh chịu lãi suất vay thương mại kỳ hạn tương đương từ ngân hàng.
- Giữ vững quyền kiểm soát doanh nghiệp: Khi phát hành thêm cổ phiếu, dòng vốn thặng dư tăng lên nhưng quyền sở hữu bị pha loãng. Trái lại, phát hành trái phiếu giúp giữ nguyên tỷ lệ biểu quyết và cơ cấu cổ đông hiện tại.
- Cơ cấu lại các khoản nợ tài chính: Doanh nghiệp có thể tận dụng dòng tiền từ đợt phát hành mới để tất toán các khoản nợ cũ có lãi suất cao hơn, từ đó cải thiện hệ số an toàn tài chính.
5. Quy định pháp luật mới nhất về phát hành trái phiếu doanh nghiệp
Thị trường trái phiếu tại Việt Nam liên tục được hoàn thiện bằng các hành lang pháp lý chặt chẽ. Đáng chú ý nhất là khung pháp lý được điều chỉnh toàn diện bởi Nghị định số 200/2026/NĐ-CP và Thông tư số 138/2026/TT-BTC của Bộ Tài chính (chính thức áp dụng và thay thế các thông tư cũ từ ngày 01/10/2026).
5.1. Nguyên tắc cốt lõi: Tự vay, tự trả
Theo nội dung của Nghị định số 200/2026/NĐ-CP, doanh nghiệp thực hiện phát hành trái phiếu theo nguyên tắc tự vay, tự trả và tự chịu trách nhiệm về hiệu quả sử dụng dòng vốn cũng như năng lực thanh toán nợ. Cơ quan quản lý Nhà nước không bảo lãnh cho bất kỳ rủi ro mất vốn nào của trái chủ.
5.2. Quản lý mục đích sử dụng vốn nghiêm ngặt
Một trong những điểm mới mang tính đột phá của pháp luật hiện hành là quy định nguồn vốn huy động từ trái phiếu phải được doanh nghiệp theo dõi trên tài khoản riêng biệt.
- Vốn bắt buộc phải chi dùng đúng mục đích theo phương án phát hành đã công bố (chẳng hạn như thực hiện dự án đầu tư cụ thể theo Luật Đầu tư hoặc cơ cấu nợ).
- Trường hợp doanh nghiệp muốn thay đổi mục đích sử dụng vốn ban đầu, bắt buộc phải được sự đồng ý của tối thiểu 65% tổng số trái chủ đại diện sở hữu đợt trái phiếu đó.
5.3. Siết chặt quy định về tư cách nhà đầu tư chuyên nghiệp
Nhằm bảo vệ nhóm nhà đầu tư cá nhân nhỏ lẻ trước những rủi ro tài chính, Thông tư số 138/2026/TT-BTC quy định rất nghiêm ngặt về khâu xác định tư cách nhà đầu tư:
- Các tổ chức trung gian (công ty chứng khoán) phải có trách nhiệm rà soát, kiểm tra chứng nhận tư cách nhà đầu tư chứng khoán chuyên nghiệp trước khi cho phép lệnh mua được nhập vào hệ thống.
- Nhà đầu tư cá nhân chuyên nghiệp bắt buộc phải ký văn bản xác nhận rủi ro trước khi thực hiện giao dịch mua trái phiếu riêng lẻ theo biểu mẫu chuẩn hóa.
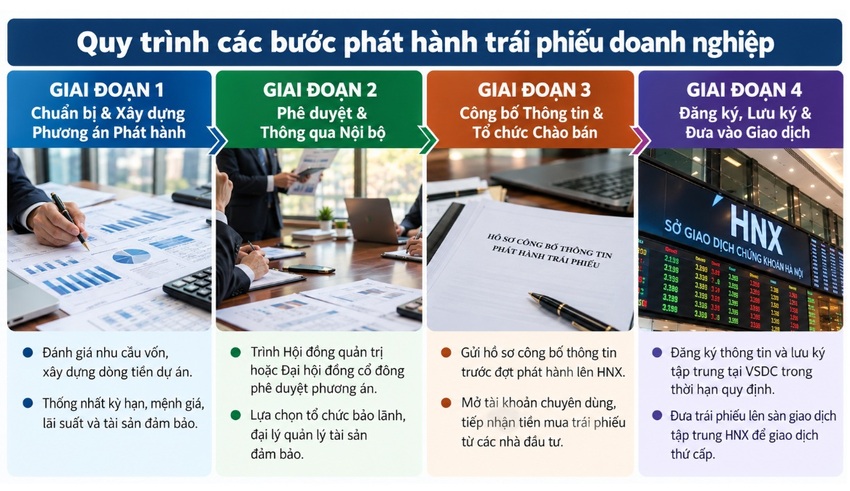
6. Quy trình các bước phát hành trái phiếu doanh nghiệp
Để triển khai một đợt phát hành thành công và tuân thủ tuyệt đối quy định của pháp luật, doanh nghiệp cần trải qua quy trình 4 giai đoạn nghiêm ngặt sau:
Giai đoạn 1: Chuẩn bị và xây dựng phương án phát hành:
- Đánh giá nhu cầu vốn, xây dựng dòng tiền dự án.
- Thống nhất kỳ hạn, mệnh giá, lãi suất và tài sản đảm bảo.
Giai đoạn 2: Phê duyệt và thông qua nội bộ
- Trình Hội đồng quản trị hoặc Đại hội đồng cổ đông phê duyệt phương án.
- Lựa chọn tổ chức bảo lãnh, đại lý quản lý tài sản đảm bảo.
Giai đoạn 3: Công bố thông tin và tổ chức chào bán
- Gửi hồ sơ công bố thông tin trước đợt phát hành lên HNX.
- Mở tài khoản chuyên dùng, tiếp nhận tiền mua trái phiếu từ các nhà đầu tư.
Giai đoạn 4: Đăng ký, lưu ký và đưa vào giao dịch
- Đăng ký thông tin và lưu ký tập trung tại VSDC trong thời hạn quy định.
- Đưa trái phiếu lên sàn giao dịch tập trung HNX để giao dịch thứ cấp.
7. Rủi ro cần lưu ý khi tham gia thị trường phát hành trái phiếu
Dù mang lại kênh sinh lời vượt trội so với gửi tiết kiệm truyền thống, hoạt động đầu tư vào các đợt phát hành trái phiếu vẫn tiềm ẩn những rủi ro hệ thống mà cả doanh nghiệp lẫn trái chủ cần nhận diện:
7.1. Đối với nhà đầu tư (Trái chủ)
- Rủi ro tín dụng (Rủi ro vỡ nợ): Khả năng doanh nghiệp phát hành gặp khủng hoảng tài chính nghiêm trọng dẫn tới việc không thể thanh toán tiền gốc và lãi khi đến hạn.
- Rủi ro thanh khoản: Trái phiếu riêng lẻ dù đã được đưa lên hệ thống giao dịch tập trung của sàn HNX nhưng trong nhiều giai đoạn đóng băng, việc tìm người mua đối ứng để cắt lỗ hoặc thu hồi vốn vẫn gặp không ít khó khăn.
- Rủi ro biến động lãi suất: Khi lãi suất chung của nền kinh tế tăng lên, mức lãi suất cố định ghi trên trái phiếu phát hành trước đó trở nên kém hấp dẫn, làm sụt giảm giá trị giao dịch của trái phiếu trên thị trường thứ cấp.
7.2. Đối với tổ chức phát hành
- Áp lực dòng tiền đáo hạn: Trái phiếu là một nghĩa vụ nợ bắt buộc. Đến ngày đáo hạn, nếu các dự án đầu tư chưa kịp sinh lời hoặc không thể tái tài trợ (phát hành đảo nợ), doanh nghiệp sẽ lập tức rơi vào trạng thái mất khả năng thanh toán kỹ thuật, ảnh hưởng nghiêm trọng đến uy tín thương hiệu trên thị trường.
- Rủi ro pháp lý và chế tài tuân thủ: Doanh nghiệp đối mặt với án phạt nặng hoặc buộc phải mua lại trái phiếu trước hạn nếu sử dụng vốn sai mục đích, chậm công bố thông tin, hoặc bán sai đối tượng (không phải nhà đầu tư chuyên nghiệp). Điều này có rủi ro làm gãy đổ dòng tiền của dự án ngay lập tức.
Chốt lại
Hiểu rõ phát hành trái phiếu là gì cùng các quy định pháp lý xoay quanh công cụ này là nền tảng cốt lõi giúp các doanh nghiệp tối ưu hóa cấu trúc vốn, đồng thời giúp nhà đầu tư xây dựng danh mục tài chính hiệu quả, an toàn. Trong bối cảnh các quy định mới của Nghị định 200/2026/NĐ-CP và Thông tư 138/2026/TT-BTC đang siết chặt tính minh bạch, việc cập nhật kiến thức liên tục là chìa khóa vàng để làm chủ dòng tiền trên thị trường tài chính.