
Điểm tín dụng là thước đo quan trọng phản ánh mức độ uy tín của mỗi cá nhân trong mắt các tổ chức tài chính. Chỉ số này được tổng hợp dựa trên lịch sử vay – trả nợ và thói quen sử dụng tín dụng của bạn, từ đó ảnh hưởng trực tiếp đến khả năng được duyệt vay, hạn mức cũng như mức lãi suất. Khi hiểu đúng cách điểm tín dụng hoạt động, bạn sẽ nắm trong tay lợi thế lớn để quản lý tài chính an toàn và tiếp cận các dịch vụ ngân hàng với điều kiện tốt hơn. Đây chính là nền tảng giúp mỗi người xây dựng hồ sơ tín dụng lành mạnh và bền vững trong dài hạn.
1. Điểm tín dụng là gì?
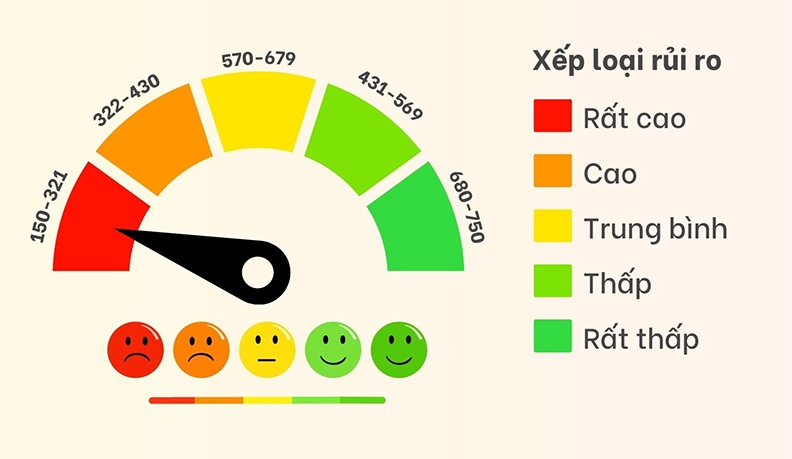
Điểm tín dụng (hay điểm CIC) là chỉ số 3 chữ số đánh giá mức độ uy tín tài chính và khả năng trả nợ của cá nhân/doanh nghiệp dựa trên lịch sử vay vốn. Chỉ số này thường dao động trong khoảng từ 150 đến 750, trong đó điểm càng cao thì mức độ rủi ro tín dụng càng thấp. Đây là căn cứ quan trọng giúp ngân hàng và công ty tài chính quyết định có nên cho bạn vay vốn hay không và với điều kiện như thế nào. Điểm tín dụng được quản lý bởi Trung tâm Thông tin Tín dụng Quốc gia (CIC).
Điểm tín dụng là chỉ số đánh giá mức độ tin cậy tài chính của một cá nhân dựa trên lịch sử trả nợ, dư nợ hiện tại và hành vi sử dụng tín dụng.
Đi sâu hơn, điểm tín dụng được hình thành dựa trên nhiều dữ liệu thực tế như lịch sử thanh toán, tần suất mở thẻ, thời gian sử dụng tài khoản tín dụng, tỷ lệ nợ trên hạn mức và số lần tra cứu tín dụng. Mỗi yếu tố đóng một tỷ trọng nhất định, đảm bảo rằng điểm số phản ánh đúng mức độ “đáng tin” của người vay. Vì vậy, việc giữ điểm tín dụng ổn định không chỉ giúp quá trình vay vốn dễ dàng hơn mà còn mang lại lợi ích lâu dài trong quá trình xây dựng uy tín tài chính.
Ở nhiều quốc gia, điểm tín dụng còn được dùng để đánh giá mức độ rủi ro khi bạn thuê nhà, mua xe trả góp hoặc đăng ký các dịch vụ trả chậm. Điều đó cho thấy chỉ số này không chỉ ảnh hưởng đến hoạt động vay vốn thông thường mà còn tác động rộng hơn đến nhiều quyết định tài chính trong đời sống. Khi một cá nhân có điểm số cao, họ thường được hưởng ưu tiên lớn hơn so với người có hồ sơ tín dụng yếu.
2. Ý nghĩa của điểm tín dụng
Điểm tín dụng đóng vai trò là cơ sở để ngân hàng đánh giá khả năng trả nợ của bạn. Khi điểm cao, bạn gần như được xem là khách hàng có độ rủi ro thấp, việc xét duyệt hồ sơ thường nhanh hơn và tỷ lệ thành công cũng cao hơn. Điều này đặc biệt quan trọng trong các khoản vay lớn như vay mua nhà, mua xe hay vay kinh doanh.
Bên cạnh khả năng được duyệt vay, điểm tín dụng còn quyết định mức lãi suất bạn phải trả. Người có điểm cao thường được hưởng lãi suất ưu đãi hơn, tiết kiệm đáng kể chi phí trong suốt thời gian vay. Ngược lại, điểm thấp khiến bạn bị tính lãi suất cao hoặc thậm chí không được cấp tín dụng, gây ra nhiều khó khăn trong giao dịch tài chính.
Ngoài ngân hàng, các đơn vị như công ty cho thuê, nhà cung cấp dịch vụ viễn thông hay doanh nghiệp tài chính tiêu dùng cũng dựa vào điểm tín dụng để xác định độ tin cậy của khách hàng. Điều này cho thấy điểm tín dụng không chỉ ảnh hưởng đến khả năng vay, mà còn tác động đến cách bạn xây dựng cuộc sống và tiếp cận các dịch vụ thiết yếu.
3. Điểm tín dụng được tính như thế nào?
Điểm tín dụng được tính dựa trên nhiều thành phần khác nhau, trong đó quan trọng nhất là lịch sử thanh toán và mức độ sử dụng tín dụng. Đây là hai yếu tố chiếm tỷ trọng lớn nhất trong mô hình chấm điểm, bởi chúng phản ánh trực tiếp khả năng và trách nhiệm trả nợ. Việc trả nợ đúng hạn thường giúp điểm tăng ổn định, còn trễ hạn hoặc nợ xấu sẽ khiến điểm giảm nhanh chóng.
Một yếu tố khác ảnh hưởng mạnh đến điểm số là tỷ lệ sử dụng hạn mức tín dụng. Khi thẻ tín dụng của bạn thường xuyên sử dụng quá cao so với hạn mức, các tổ chức tài chính sẽ đánh giá rằng bạn có nguy cơ mất khả năng chi trả. Ngược lại, nếu duy trì mức sử dụng thấp, khoảng 20–30% hạn mức, điểm tín dụng sẽ được cải thiện đáng kể theo thời gian.
Ngoài ra, thời gian bạn đã mở tài khoản tín dụng cũng có tác động rất rõ rệt. Những người có lịch sử tín dụng dài, ổn định và đều đặn thường được xếp vào nhóm khách hàng uy tín. Số lượng tài khoản đang mở, số lần tra cứu tín dụng gần đây và mức đa dạng của các khoản vay cũng góp phần tạo nên bức tranh hoàn chỉnh của điểm tín dụng.
4. Các yếu tố làm giảm điểm tín dụng
Các hành vi tiêu cực trong quản lý tài chính cá nhân có thể khiến điểm tín dụng sụt giảm mạnh. Trễ hạn thanh toán là nguyên nhân phổ biến nhất và cũng nghiêm trọng nhất, bởi mỗi lần trễ đều bị ghi nhận và ảnh hưởng đến điểm trong thời gian dài. Nợ xấu nhóm 3 trở lên thậm chí có thể khiến bạn gần như không thể tiếp cận các khoản vay trong 1–3 năm.
Bên cạnh đó, việc sử dụng quá mức hạn mức tín dụng làm tăng rủi ro tài chính trong mắt ngân hàng. Khi tỷ lệ chi tiêu so với hạn mức vượt 50%, điểm tín dụng sẽ bắt đầu bị ảnh hưởng tiêu cực, kể cả khi bạn vẫn thanh toán đầy đủ mỗi kỳ. Điều này cho thấy quản lý chi tiêu trong thẻ tín dụng cũng quan trọng không kém lịch sử trả nợ.
Một nguyên nhân khác ít được chú ý nhưng lại ảnh hưởng đáng kể là việc mở quá nhiều tài khoản tín dụng trong thời gian ngắn. Mỗi lần đăng ký vay hoặc mở thẻ mới đều bị ghi lại như một lần tra cứu tín dụng, và điều này khiến hệ thống hiểu rằng bạn đang cần vay tiền gấp, từ đó đánh giá rủi ro cao hơn.
5. Cách cải thiện điểm tín dụng hiệu quả
Cách nhanh nhất và hiệu quả nhất để cải thiện điểm tín dụng là thanh toán đúng hạn mọi khoản nợ đang có. Ngay cả khi bạn chỉ cần trả số tiền tối thiểu của thẻ tín dụng, việc trả đúng hạn vẫn có tác động tích cực đến điểm số. Thói quen thanh toán đều đặn sẽ giúp hồ sơ của bạn dần trở nên minh bạch và ổn định hơn.
Tiếp theo, bạn nên giảm tỷ lệ sử dụng tín dụng bằng cách giữ mức chi tiêu dưới 30% hạn mức thẻ. Nếu đang sử dụng quá cao, hãy cân nhắc trả bớt nợ hoặc tăng hạn mức để kéo tỷ lệ này xuống. Chỉ số càng thấp, điểm tín dụng càng dễ cải thiện. Đây là một trong những chiến lược đơn giản nhưng mang lại hiệu quả rõ rệt.
Ngoài ra, bạn nên duy trì tài khoản tín dụng lâu năm thay vì đóng thẻ quá sớm. Lịch sử tín dụng càng dài thì điểm càng tốt, bởi hệ thống có nhiều dữ liệu hơn để đánh giá mức độ ổn định của bạn. Hạn chế mở thẻ mới hoặc vay mới khi không thực sự cần thiết cũng là cách giúp điểm tín dụng giữ ở mức an toàn.
Tóm lại
Điểm tín dụng không chỉ là chỉ số phản ánh mức độ uy tín của một cá nhân trong lĩnh vực tài chính mà còn là yếu tố ảnh hưởng mạnh đến khả năng tiếp cận vốn và mức lãi suất được áp dụng. Một điểm số cao giúp bạn có nhiều lựa chọn, nhiều ưu đãi và giảm đáng kể chi phí vay trong dài hạn. Ngược lại, điểm thấp khiến việc vay vốn trở nên khó khăn và tốn kém hơn rất nhiều. Bằng cách kiểm soát chi tiêu hợp lý, thanh toán đúng hạn và xây dựng thói quen tín dụng lành mạnh, bạn hoàn toàn có thể chủ động cải thiện điểm số của mình theo thời gian. Hy vọng bài viết giúp bạn hiểu rõ điểm tín dụng là gì và cách quản lý nó hiệu quả trong thực tế.
FAQ – Câu hỏi thường gặp
1. Bao nhiêu điểm tín dụng là tốt?
Trên 750 được xem là tốt, dễ được duyệt vay và có lãi suất ưu đãi.
2. Điểm tín dụng thấp có vay được không?
Vẫn có thể, nhưng lãi suất cao hơn hoặc yêu cầu thêm tài sản đảm bảo.
3. Nợ xấu có ảnh hưởng bao lâu?
Thường từ 12 đến 36 tháng tùy mức độ và nhóm nợ.
4. Trả hết nợ có làm điểm tăng ngay không?
Có cải thiện, nhưng cần thời gian để hệ thống cập nhật và đánh giá lại.
5. Kiểm tra điểm tín dụng có làm giảm điểm không?
Tra cứu tự thân không ảnh hưởng, chỉ tra cứu từ phía tổ chức tín dụng mới ghi nhận.


