
Trong hệ thống thanh toán không dùng tiền mặt, séc từng là một trong những phương tiện giao dịch phổ biến nhất nhờ tính an toàn và khả năng chuyển tiền linh hoạt. Dù ngày nay thanh toán điện tử phát triển mạnh mẽ, séc vẫn được sử dụng trong nhiều giao dịch lớn, đặc biệt trong doanh nghiệp hoặc các tổ chức tài chính. Công cụ này giúp việc chi trả trở nên đơn giản hơn mà không cần mang theo lượng tiền mặt lớn. Bài viết sẽ giúp bạn hiểu rõ séc là gì và cách sử dụng đúng để tránh rủi ro.
1. Séc là gì?
Séc là một loại chứng từ thanh toán do chủ tài khoản lập ra, yêu cầu ngân hàng trả một số tiền nhất định cho người thụ hưởng được ghi trên séc. Đây là phương tiện thanh toán phổ biến trong ngân hàng truyền thống và được pháp luật công nhận như một công cụ chi trả hợp lệ. Séc có thể dùng để rút tiền mặt hoặc chuyển khoản tùy theo mục đích của người lập.
Nhìn vào bản chất, séc hoạt động dựa trên uy tín và khả năng chi trả của chủ tài khoản tại ngân hàng. Khi ngân hàng nhận được séc, họ sẽ kiểm tra số dư và xác nhận tính hợp lệ trước khi thực hiện thanh toán. Điều này giúp hạn chế rủi ro so với việc giao dịch bằng tiền mặt và tăng tính an toàn.
Ngoài ra, séc có nhiều loại khác nhau như séc chuyển khoản, séc tiền mặt, séc bảo chi… Mỗi loại phục vụ một nhu cầu thanh toán riêng và được kiểm soát bởi những quy định cụ thể. Đây chính là lý do người dùng cần hiểu rõ đặc điểm từng loại trước khi sử dụng.
2. Các loại séc phổ biến hiện nay
Các loại séc trên thị trường được thiết kế để phù hợp với nhiều nhu cầu thanh toán. Trong đó, séc tiền mặt là loại được dùng để rút tiền trực tiếp tại ngân hàng. Người thụ hưởng chỉ cần mang séc đến ngân hàng để nhận tiền nếu séc hợp lệ và tài khoản của người phát hành đủ số dư.
Bên cạnh đó, séc chuyển khoản lại dùng để chuyển tiền từ tài khoản người phát hành sang tài khoản người thụ hưởng. Loại séc này thường được sử dụng trong giao dịch giữa doanh nghiệp với doanh nghiệp nhằm đảm bảo tính minh bạch. Giao dịch chuyển khoản bằng séc giúp giảm nguy cơ mất tiền mặt trong quá trình vận chuyển.
Một loại séc đặc biệt là séc bảo chi. Đây là séc đã được ngân hàng xác nhận đảm bảo có đủ tiền để chi trả ngay khi phát hành. Séc bảo chi thường được sử dụng cho giao dịch lớn vì đem lại mức độ an toàn cao hơn. Nhờ có sự bảo đảm của ngân hàng, người nhận hoàn toàn yên tâm về khả năng thanh toán.
3. Cách sử dụng séc trong giao dịch
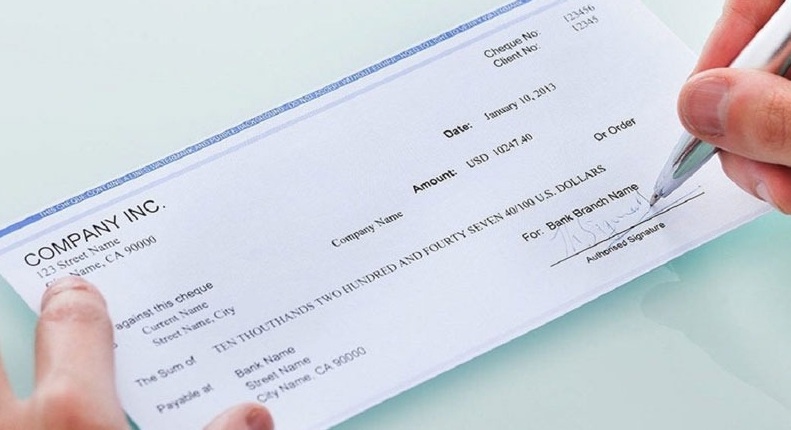
Sử dụng séc đòi hỏi sự cẩn trọng và tuân thủ đúng quy trình để đảm bảo thanh toán chính xác. Khi viết séc, người phát hành phải ghi đầy đủ thông tin như số tiền, ngày tháng, tên người thụ hưởng và ký tên trùng khớp với mẫu đã đăng ký tại ngân hàng. Chỉ cần sai sót nhỏ, séc có thể bị từ chối xử lý.
Sau khi lập séc, người thụ hưởng có thể mang đến ngân hàng để rút tiền hoặc chuyển vào tài khoản. Ngân hàng sẽ kiểm tra tính hợp lệ gồm chữ ký, số dư, thời hạn xuất trình séc và các yếu tố bảo mật. Nếu mọi thứ đều đúng, giao dịch sẽ được thực hiện trong thời gian ngắn.
Ngoài ra, khi giao dịch số tiền lớn, người nhận thường yêu cầu sử dụng séc bảo chi để tránh tình trạng séc không đủ số dư. Đây là cách phổ biến nhằm hạn chế rủi ro và đảm bảo mọi giao dịch diễn ra an toàn. Người dùng nên làm quen với các quy định này để tránh gián đoạn thanh toán.
4. Ưu điểm và hạn chế của séc
Ưu điểm lớn nhất của séc là giúp giảm thiểu việc sử dụng tiền mặt và tăng mức độ an toàn trong thanh toán. Người dùng có thể chi trả số tiền lớn mà không cần mang theo tiền mặt, đồng thời dễ dàng kiểm soát chi tiêu thông qua chứng từ. Séc cũng tạo điều kiện cho doanh nghiệp thực hiện giao dịch minh bạch và có hồ sơ rõ ràng.
Tuy nhiên, séc vẫn tồn tại hạn chế đáng chú ý, đặc biệt là vấn đề séc không đủ số dư. Đây là rủi ro phổ biến khi người phát hành không kiểm tra tài khoản trước khi viết séc. Trong trường hợp này, ngân hàng sẽ từ chối thanh toán và có thể xử phạt nếu hành vi có dấu hiệu gian lận.
Ngoài ra, séc bị xem là phương thức thanh toán chậm so với chuyển khoản điện tử hiện nay. Thời gian kiểm tra và xử lý séc có thể kéo dài, đặc biệt khi giao dịch giữa các ngân hàng khác nhau. Đây là lý do nhiều người chuyển sang dùng Internet Banking hoặc thẻ ngân hàng thay vì séc.
5. Những lưu ý quan trọng khi dùng séc
Khi dùng séc, điều quan trọng nhất là phải đảm bảo chữ ký trên séc khớp với mẫu chữ ký đã đăng ký tại ngân hàng. Nếu chữ ký lệch chỉ một chút, ngân hàng có thể từ chối thanh toán để bảo vệ người dùng. Điều này giúp hạn chế các trường hợp làm giả hoặc thay đổi nội dung séc.
Séc cũng cần được bảo quản cẩn thận để tránh bị mất cắp hoặc chỉnh sửa nội dung. Người dùng nên viết bằng bút mực khó tẩy xóa và tránh để trống các ô thông tin quan trọng. Nếu cần hủy séc, hãy làm theo đúng quy định để tránh bị lợi dụng.
Một lưu ý nữa là không nên giao séc cho bên thứ ba mà không kiểm tra kỹ thông tin giao dịch. Việc chủ quan khi lập và giao séc có thể dẫn đến tranh chấp hoặc mất tiền. Vì vậy, hiểu rõ quy trình và đảm bảo thông tin chính xác là cách tốt nhất để sử dụng séc an toàn.
Tóm lại
Séc vẫn là công cụ thanh toán quan trọng trong nhiều lĩnh vực, đặc biệt đối với giao dịch lớn hoặc giao dịch doanh nghiệp. Dù không còn phổ biến như trước, séc vẫn phát huy hiệu quả nhờ tính an toàn, tính pháp lý và khả năng kiểm soát chi trả rõ ràng. Khi hiểu séc là gì và cách sử dụng đúng, bạn sẽ tránh được rủi ro và đảm bảo mọi giao dịch diễn ra thuận lợi. Đây là nền tảng để sử dụng séc một cách an toàn, chuyên nghiệp và phù hợp với nhu cầu thực tế.
FAQ – Câu hỏi thường gặp
1. Séc có rút tiền mặt được không?
Có, nếu là séc tiền mặt và tài khoản người phát hành đủ số dư.
2. Séc có thời hạn bao lâu?
Thường là 30 ngày kể từ ngày phát hành, tùy quy định ngân hàng.
3. Séc bảo chi là gì?
Là séc được ngân hàng xác nhận đủ tiền và đảm bảo thanh toán.
4. Có thể chuyển nhượng séc cho người khác không?
Tùy loại séc. Một số cho phép ký hậu để chuyển nhượng.
5. Lập séc sai thông tin có sử dụng được không?
Không. Séc sai ngày, sai số tiền hoặc sai chữ ký sẽ bị ngân hàng từ chối.


