
LDR là một trong những chỉ số quan trọng phản ánh sức khỏe tài chính của ngân hàng và khả năng quản lý dòng tiền trong hệ thống. Trong bối cảnh ngành ngân hàng ngày càng cạnh tranh, việc kiểm soát tỷ lệ này đóng vai trò then chốt để đảm bảo thanh khoản và hạn chế rủi ro. LDR không chỉ ảnh hưởng đến hoạt động nội bộ của ngân hàng mà còn tác động gián tiếp đến lãi suất và khả năng tiếp cận vốn của khách hàng. Hiểu đúng về LDR sẽ giúp bạn có cái nhìn sâu hơn về cách ngân hàng vận hành và quản trị rủi ro.
1. LDR là gì?
LDR (Loan to Deposit Ratio) là tỷ lệ cho vay trên tổng tiền gửi của ngân hàng. Chỉ số này cho biết ngân hàng đã sử dụng bao nhiêu phần trăm tiền huy động được để cho vay ra thị trường. Đây là thước đo quan trọng giúp đánh giá khả năng cân đối giữa nguồn vốn huy động và hoạt động tín dụng.
Về bản chất, LDR phản ánh mức độ “tận dụng vốn” của ngân hàng. Nếu tỷ lệ này cao, ngân hàng đang cho vay nhiều so với số tiền huy động được, đồng nghĩa với việc rủi ro thanh khoản có thể tăng. Ngược lại, nếu LDR thấp, ngân hàng giữ nhiều tiền nhàn rỗi, điều này có thể làm giảm hiệu quả sinh lời.
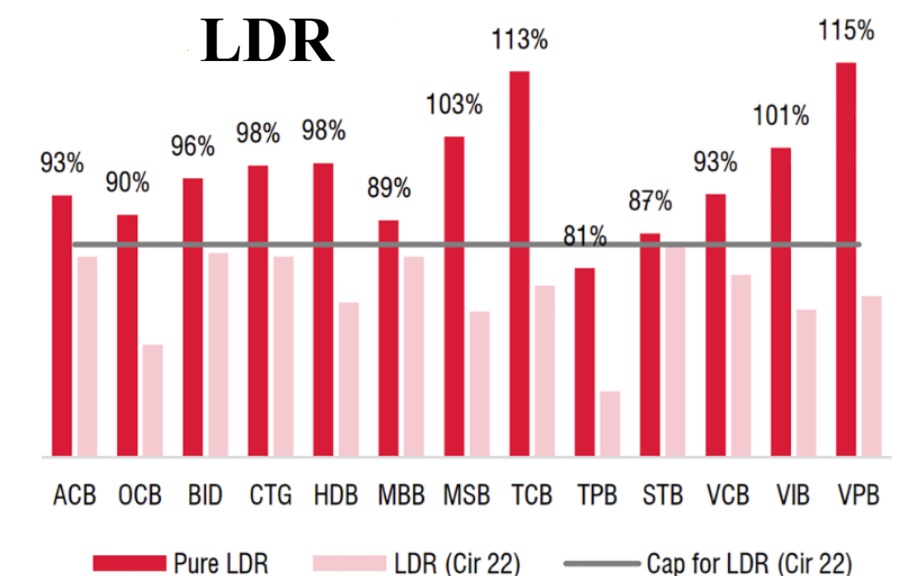
Chỉ số LDR thường được các cơ quan quản lý theo dõi chặt chẽ nhằm đảm bảo hệ thống ngân hàng hoạt động ổn định. Tại Việt Nam, Ngân hàng Nhà nước quy định mức trần LDR để kiểm soát rủi ro và tránh tình trạng ngân hàng cho vay vượt quá khả năng huy động vốn.
2. Công thức tính LDR ngân hàng
LDR được tính bằng cách lấy tổng dư nợ cho vay chia cho tổng tiền gửi của khách hàng, sau đó nhân với 100 để ra phần trăm. Công thức này đơn giản nhưng lại mang ý nghĩa rất lớn trong việc đánh giá hiệu quả hoạt động tín dụng.
Công thức:
LDR = (Tổng dư nợ cho vay / Tổng tiền gửi) x 100%
Ví dụ, nếu một ngân hàng có 1.000 tỷ đồng tiền gửi và cho vay 800 tỷ đồng, thì LDR sẽ là 80%. Điều này cho thấy ngân hàng đang sử dụng 80% nguồn vốn huy động để cấp tín dụng. Con số này thường được xem là mức an toàn tương đối trong nhiều trường hợp.
Tuy nhiên, cách tính có thể thay đổi tùy theo quy định từng quốc gia, khi một số khoản mục có thể được điều chỉnh hoặc loại trừ. Vì vậy, khi phân tích LDR, cần hiểu rõ phạm vi dữ liệu được sử dụng để tránh đánh giá sai lệch.
3. Ý nghĩa của tỷ lệ LDR trong ngân hàng
LDR là chỉ số phản ánh khả năng thanh khoản và mức độ rủi ro của ngân hàng trong hoạt động cho vay. Khi tỷ lệ này ở mức hợp lý, ngân hàng vừa đảm bảo sinh lời từ tín dụng vừa duy trì khả năng chi trả khi khách hàng rút tiền. Đây là yếu tố cân bằng giữa lợi nhuận và an toàn tài chính.
Nếu LDR quá cao, ngân hàng có thể gặp khó khăn khi khách hàng rút tiền hàng loạt. Điều này làm tăng nguy cơ thiếu thanh khoản, buộc ngân hàng phải vay thêm từ các nguồn khác với chi phí cao hơn. Ngược lại, LDR quá thấp cho thấy ngân hàng chưa tận dụng hiệu quả nguồn vốn huy động.
Ngoài ra, LDR còn là cơ sở để nhà đầu tư và cơ quan quản lý đánh giá sức khỏe tài chính của ngân hàng. Một ngân hàng có LDR ổn định thường được xem là quản lý rủi ro tốt và có nền tảng tài chính vững chắc hơn.
4. Mức LDR bao nhiêu là an toàn?
Mức LDR an toàn thường dao động trong khoảng 80% đến 90%, tùy theo quy định và điều kiện thị trường. Đây là mức cân bằng giữa việc tối đa hóa lợi nhuận từ hoạt động cho vay và đảm bảo khả năng thanh khoản. Tuy nhiên, con số cụ thể có thể thay đổi theo từng quốc gia và từng giai đoạn kinh tế.
Tại Việt Nam, Ngân hàng Nhà nước thường đặt ra các giới hạn cụ thể để kiểm soát tỷ lệ này. Việc tuân thủ quy định giúp hệ thống ngân hàng tránh được các cú sốc thanh khoản trong những giai đoạn thị trường biến động. Đây là yếu tố quan trọng giúp duy trì sự ổn định của toàn bộ hệ thống tài chính.
Nếu LDR vượt quá mức cho phép, ngân hàng sẽ phải điều chỉnh hoạt động bằng cách giảm cho vay hoặc tăng huy động vốn. Ngược lại, nếu tỷ lệ quá thấp, ngân hàng có thể tìm cách mở rộng tín dụng để cải thiện lợi nhuận.
5. LDR cao và LDR thấp ảnh hưởng như thế nào?
LDR cao cho thấy ngân hàng đang cho vay mạnh tay, điều này giúp tăng lợi nhuận nhưng cũng đi kèm rủi ro thanh khoản. Khi thị trường biến động hoặc khách hàng rút tiền nhiều, ngân hàng có thể gặp áp lực lớn về dòng tiền. Đây là tình huống mà nhiều ngân hàng cần đặc biệt thận trọng.
Ngược lại, LDR thấp thể hiện ngân hàng đang giữ nhiều tiền nhàn rỗi, ít cho vay ra thị trường. Điều này giúp tăng độ an toàn nhưng lại làm giảm khả năng sinh lời. Trong dài hạn, ngân hàng có thể bị mất lợi thế cạnh tranh nếu không tối ưu hóa nguồn vốn.
Việc duy trì LDR ở mức hợp lý là bài toán cân bằng giữa lợi nhuận và rủi ro. Các ngân hàng thường phải liên tục điều chỉnh chiến lược tín dụng và huy động vốn để giữ tỷ lệ này trong ngưỡng an toàn.
6. Các yếu tố ảnh hưởng đến LDR
LDR chịu ảnh hưởng trực tiếp từ hoạt động huy động vốn và cho vay của ngân hàng. Khi tiền gửi tăng nhanh hơn cho vay, LDR sẽ giảm và ngược lại. Đây là yếu tố cơ bản quyết định biến động của tỷ lệ này.
Ngoài ra, chính sách tiền tệ của ngân hàng trung ương cũng tác động mạnh đến LDR. Khi lãi suất thay đổi, hành vi gửi tiền và vay vốn của khách hàng cũng thay đổi theo. Điều này khiến LDR có thể tăng hoặc giảm tùy theo tình hình kinh tế.
Yếu tố thị trường và tâm lý khách hàng cũng đóng vai trò quan trọng. Trong giai đoạn kinh tế bất ổn, khách hàng có xu hướng rút tiền hoặc hạn chế vay, khiến LDR biến động mạnh. Vì vậy, ngân hàng cần theo dõi sát để điều chỉnh kịp thời.
7. So sánh LDR với các chỉ số tài chính khác
LDR thường được so sánh với các chỉ số như CAR (tỷ lệ an toàn vốn) hoặc NPL (tỷ lệ nợ xấu) để đánh giá toàn diện sức khỏe ngân hàng. Trong khi LDR tập trung vào thanh khoản, CAR phản ánh khả năng chịu đựng rủi ro vốn, còn NPL cho thấy chất lượng tín dụng.
Việc kết hợp nhiều chỉ số giúp đưa ra cái nhìn đầy đủ hơn về hoạt động ngân hàng. Một ngân hàng có LDR tốt nhưng NPL cao vẫn có thể tiềm ẩn rủi ro lớn. Do đó, không nên đánh giá riêng lẻ từng chỉ số mà cần nhìn tổng thể.
LDR cũng được nhà đầu tư sử dụng để so sánh giữa các ngân hàng trong cùng hệ thống. Những ngân hàng duy trì LDR ổn định thường được đánh giá cao về khả năng quản trị rủi ro và hiệu quả kinh doanh.
8. Có nên quan tâm đến LDR khi đầu tư ngân hàng?
LDR là chỉ số quan trọng mà nhà đầu tư nên theo dõi khi đánh giá cổ phiếu ngân hàng. Tỷ lệ này giúp xác định mức độ rủi ro và khả năng sinh lời của ngân hàng trong dài hạn. Một ngân hàng có LDR hợp lý thường có chiến lược cân bằng tốt giữa tăng trưởng và an toàn.
Tuy nhiên, LDR không phải là yếu tố duy nhất cần xem xét. Nhà đầu tư cần kết hợp với các chỉ số khác như lợi nhuận, nợ xấu và vốn chủ sở hữu để có cái nhìn toàn diện. Việc chỉ dựa vào LDR có thể dẫn đến đánh giá thiếu chính xác.
Trong bối cảnh thị trường biến động, việc theo dõi LDR giúp nhà đầu tư nhận diện sớm các rủi ro tiềm ẩn. Đây là công cụ hữu ích để đưa ra quyết định đầu tư hợp lý và hạn chế rủi ro không cần thiết.
Chốt lại
LDR là chỉ số quan trọng giúp đánh giá khả năng cân đối giữa cho vay và huy động vốn của ngân hàng. Khi được duy trì ở mức hợp lý, tỷ lệ này giúp đảm bảo thanh khoản và tối ưu lợi nhuận. Hiểu rõ LDR sẽ giúp bạn có góc nhìn sâu hơn về hoạt động ngân hàng và đưa ra quyết định tài chính chính xác hơn.
FAQ – Câu hỏi thường gặp
LDR là gì?
Tỷ lệ cho vay trên tổng tiền gửi của ngân hàng.
LDR bao nhiêu là tốt?
Thường khoảng 80–90% là mức an toàn.
LDR cao có tốt không?
Có thể tăng lợi nhuận nhưng rủi ro thanh khoản cao.
LDR ảnh hưởng gì đến lãi suất?
LDR cao có thể khiến lãi suất tăng do thiếu vốn.


