
Sự bùng nổ của thanh toán không tiền mặt khiến ví điện tử trở thành công cụ không thể thiếu trong cuộc sống hiện đại. Hiểu rõ ví điện tử là gì và cách sử dụng chúng hiệu quả sẽ giúp bạn quản lý tài chính cá nhân thông minh và an toàn hơn mỗi ngày.
1. Ví điện tử là gì?
Ví điện tử là ứng dụng thanh toán trung gian cho phép người dùng lưu trữ tiền, thực hiện các giao dịch tài chính như thanh toán hóa đơn, chuyển tiền và mua sắm trực tuyến thông qua thiết bị di động. Đây là cầu nối giữa tài khoản ngân hàng và hệ sinh thái thương mại điện tử.
Công cụ này mang lại sự tiện lợi vượt trội khi bạn có thể thanh toán mọi lúc mọi nơi chỉ bằng thao tác quét mã QR nhanh chóng. Bên cạnh đó, các ứng dụng này còn tích hợp nhiều dịch vụ như đầu tư, bảo hiểm và thanh toán hóa đơn tự động định kỳ. Người dùng cũng hoàn toàn yên tâm nhờ các công nghệ bảo mật cao cấp như Tokenization, giúp thông tin cá nhân luôn được giữ kín trong mọi giao dịch.
2. Cơ chế hoạt động của ví điện tử
Để bắt đầu, bạn cần liên kết ví với tài khoản ngân hàng hoặc thẻ ghi nợ để nạp tiền vào hệ thống. Sau đó, quy trình định danh tài khoản (eKYC) sẽ được thực hiện để xác thực chính chủ và nâng cao hạn mức giao dịch hợp pháp.
Khi giao dịch xảy ra, công nghệ Tokenization sẽ thay thế thông tin thẻ nhạy cảm bằng mã định danh ngẫu nhiên (token). Quy trình này đảm bảo dữ liệu thực không bao giờ bị lộ ra ngoài, ngay cả khi hệ thống thanh toán gặp sự cố bảo mật. Các bên tham gia gồm người dùng, đơn vị ví, Ngân hàng Nhà nước và các đối tác chấp nhận thanh toán phối hợp chặt chẽ để đảm bảo dòng tiền an toàn.
3. Ví điện tử hoạt động như thế nào? Ví dụ thực tế
Giả sử bạn thanh toán hóa đơn tiền điện 500.000 VNĐ qua ví điện tử thay vì trả tiền mặt hoặc chuyển khoản thủ công. Với ví, bạn chỉ cần quét mã QR trên hóa đơn, xác nhận bằng mã PIN hoặc sinh trắc học và hoàn tất sau 3 giây. Hình thức này tiết kiệm khoảng 15 phút đi lại và chờ đợi, chưa kể bạn thường nhận được hoàn tiền Cashback từ 1-5%.
Trong trường hợp xấu nhất là mất điện thoại, bạn cần liên hệ ngay tổng đài ví để yêu cầu khóa tài khoản khẩn cấp. Sau đó, bạn có thể đăng nhập trên thiết bị mới sau khi thực hiện lại quy trình xác thực danh tính để đảm bảo an toàn tuyệt đối cho số dư.
4. Ví điện tử khác Ngân hàng số như thế nào?
Nhiều người thường nhầm lẫn giữa ví điện tử và ngân hàng số do tính năng thanh toán tương đồng. Tuy nhiên, ví điện tử tập trung vào các giao dịch trung gian nhỏ lẻ, trong khi ngân hàng số là tài khoản thanh toán chính thức với đầy đủ chức năng quản lý tài chính toàn diện.
| Tiêu chí | Ví điện tử | Ngân hàng số |
| Định nghĩa | Công cụ trung gian | Tài khoản thanh toán |
| Hạn mức | Thấp, theo quy định | Cao, linh hoạt |
| Rút tiền mặt | Hạn chế | Dễ dàng tại ATM |
| Mục đích | Thanh toán nhỏ lẻ | Quản lý toàn bộ tài chính |
Nếu bạn thường xuyên mua sắm online và thanh toán dịch vụ nhỏ, ví điện tử là lựa chọn tối ưu. Ngược lại, để quản lý lương thưởng và tiết kiệm, hãy sử dụng ngân hàng số.
5. Phân loại và quy định pháp lý
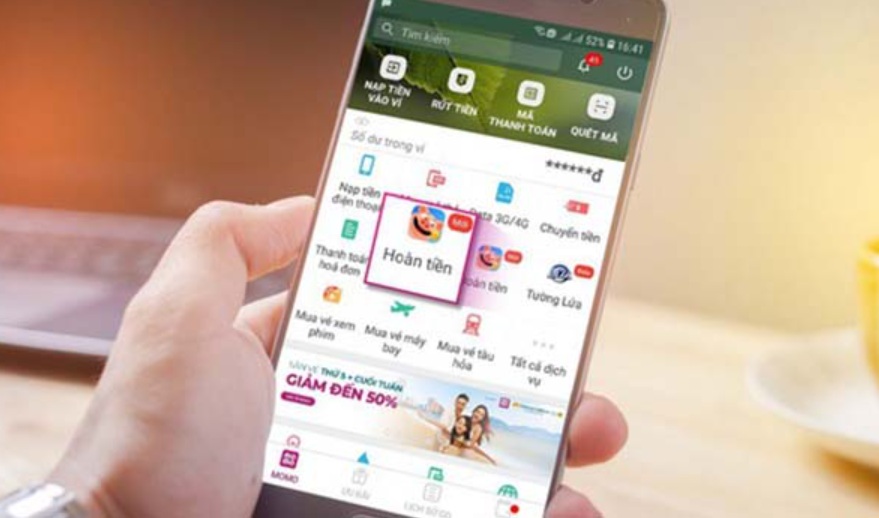
Tại Việt Nam, thị trường ví điện tử rất sôi động với các cái tên phổ biến như MoMo, ZaloPay, Viettel Money và VNPay. Tất cả các đơn vị này đều phải hoạt động dưới sự cấp phép và giám sát chặt chẽ của Ngân hàng Nhà nước theo Thông tư 39/2014/TT-NHNN.
Quy định này đảm bảo tính pháp lý và an toàn cho dòng tiền của người dùng trong hệ thống tài chính quốc gia. Khi hoàn tất xác thực thông tin eKYC, tài khoản của bạn sẽ được nâng hạn mức giao dịch lên mức tối đa theo quy định hiện hành. Việc xác thực này giúp ngăn chặn các hành vi gian lận và rửa tiền, đồng thời bảo vệ quyền lợi chính chủ cho người sử dụng.
6. Lợi ích, rủi ro và cách bảo mật thông tin
Ví điện tử mang lại lợi ích lớn trong việc quản lý chi tiêu nhờ tính năng thống kê tự động và tách biệt khoản tiền chi tiêu với tài khoản lương. Tuy nhiên, rủi ro luôn tiềm ẩn từ các thủ đoạn lừa đảo như giả danh nhân viên chăm sóc khách hàng.
Kẻ gian thường gửi link độc hại hoặc yêu cầu bạn cung cấp mã OTP để chiếm đoạt tài sản. Để bảo mật, hãy luôn bật xác thực 2 lớp (2FA) và đặt mật khẩu phức tạp gồm cả chữ và số. Đặc biệt, bạn không nên để quá nhiều tiền nhàn rỗi trong ví mà chỉ nên nạp đủ số tiền cần thiết cho các giao dịch trong ngày.
Tóm lại
Ví điện tử đã trở thành người bạn đồng hành đắc lực trong xã hội số hóa nhờ sự nhanh chóng và bảo mật cao. Bằng cách nắm vững cách thức hoạt động và áp dụng các nguyên tắc bảo mật, bạn sẽ tối ưu hóa được trải nghiệm thanh toán của mình. Hãy bắt đầu sử dụng ví điện tử một cách thông minh ngay hôm nay để tận hưởng cuộc sống không tiền mặt tiện lợi.
FAQ – Câu hỏi thường gặp về ví điện tử
Dùng ví điện tử có mất phí không?
Hầu hết các giao dịch thanh toán hóa đơn hoặc mua sắm qua ví đều miễn phí. Tuy nhiên, bạn có thể mất phí khi rút tiền về tài khoản ngân hàng hoặc chuyển tiền vượt hạn mức miễn phí hàng tháng.
Ví điện tử nào an toàn nhất hiện nay?
Không có ví nào an toàn nhất tuyệt đối, nhưng bạn nên chọn các ví đạt chứng chỉ bảo mật quốc tế PCI DSS. Các ví lớn tại Việt Nam đều đáp ứng tiêu chuẩn này.
Có nên để nhiều tiền trong ví điện tử không?
Bạn không nên để quá nhiều tiền trong ví để tránh rủi ro nếu tài khoản bị xâm nhập. Chỉ nên nạp số tiền vừa đủ phục vụ cho nhu cầu chi tiêu trong ngày hoặc trong tuần.
Độ tuổi nào được sử dụng ví điện tử?
Theo quy định của Ngân hàng Nhà nước, người từ đủ 15 tuổi trở lên có đầy đủ năng lực hành vi dân sự có thể mở và sử dụng ví điện tử.
Tại sao tôi cần xác thực thông tin (eKYC)?
Xác thực eKYC là bắt buộc để định danh chính chủ, giúp nâng hạn mức giao dịch và bảo vệ tài sản của bạn. Đây cũng là quy định nhằm ngăn chặn các hành vi gian lận tài chính.


