
Trong nền kinh tế thị trường hiện đại, định chế tài chính đóng vai trò huyết mạch giúp luân chuyển nguồn lực vốn. Việc thấu hiểu bản chất và cách thức vận hành của các tổ chức này là bước đầu tiên để bạn quản lý tài sản cá nhân hiệu quả. Bài viết dưới đây sẽ làm rõ định chế tài chính là gì và sự khác biệt giữa chúng với các đơn vị ngân hàng thông thường.
1. Định chế tài chính là gì?
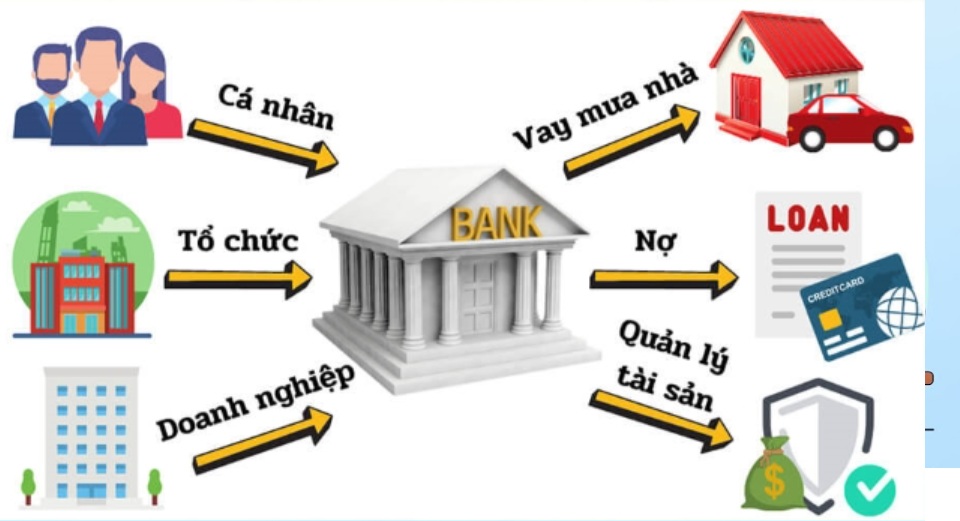
Định chế tài chính (Financial Institution) là các tổ chức trung gian đóng vai trò cầu nối, chịu trách nhiệm luân chuyển dòng vốn từ người có tiền nhàn rỗi đến người cần vốn để kinh doanh hoặc tiêu dùng. Đây là thành phần cốt lõi đảm bảo tính thanh khoản và hiệu quả của hệ thống tiền tệ quốc gia.
Các tổ chức này không tạo ra của cải vật chất trực tiếp nhưng họ giúp tiền tệ di chuyển từ nơi dư thừa sang nơi thiếu hụt. Thông qua vai trò là tổ chức trung gian, họ giúp nhà đầu tư và người vay tìm thấy nhau dễ dàng hơn. Hệ thống này bao gồm nhiều loại hình đa dạng như ngân hàng thương mại, công ty chứng khoán, công ty bảo hiểm và các quỹ hưu trí. Tất cả đều góp phần duy trì dòng vốn lưu thông liên tục trong nền kinh tế.
2. Cơ chế vận hành của định chế tài chính
Bản chất hoạt động của định chế tài chính là quá trình biến đổi kỳ hạn và quy mô của dòng tiền. Họ tiếp nhận các khoản tiền gửi nhỏ lẻ từ nhiều cá nhân khác nhau để tổng hợp thành những khoản tín dụng lớn. Việc này giúp đáp ứng nhu cầu vay vốn khổng lồ của các doanh nghiệp hoặc dự án đầu tư dài hạn.
Nếu không có các định chế này, những người tiết kiệm nhỏ lẻ sẽ khó lòng tiếp cận trực tiếp với các doanh nghiệp cần vốn. Các định chế tài chính giúp giảm thiểu rủi ro tài chính bằng cách thẩm định khả năng chi trả của người vay. Điều này tạo ra sự an tâm cho người gửi tiền và đảm bảo hiệu quả sử dụng nguồn vốn cho toàn xã hội.
3. Dòng chảy tiền tệ: Định chế tài chính hoạt động như thế nào?
Để hiểu rõ hơn, chúng ta hãy xem xét ví dụ thực tế về hành trình của đồng tiền qua một định chế tài chính trung gian. Đây là cách mà các tổ chức này tạo ra lợi nhuận và duy trì hệ thống.
Anh A gửi 100 triệu đồng vào Ngân hàng VCB với lãi suất tiết kiệm 5%/năm. Sau đó, ngân hàng sử dụng nguồn vốn này để cấp tín dụng cho Doanh nghiệp B vay 100 triệu đồng với lãi suất 10%/năm để mở rộng xưởng sản xuất. Chênh lệch lãi suất 5% chính là nguồn thu nhập giúp định chế chi trả chi phí vận hành và rủi ro tín dụng. Nhờ dịch vụ tài chính này, cả Anh A và Doanh nghiệp B đều đạt được mục tiêu của mình mà không cần trực tiếp giao dịch với nhau.
4. Phân biệt Ngân hàng và Định chế tài chính
Nhiều người thường nhầm lẫn khi coi ngân hàng là khái niệm duy nhất của định chế tài chính. Thực tế, ngân hàng chỉ là một phân khúc cụ thể trong hệ thống rộng lớn này. Dưới đây là bảng so sánh để giúp bạn phân biệt rõ hơn về hai khái niệm này.
| Tiêu chí | Định chế tài chính | Ngân hàng |
| Phạm vi | Khái niệm bao trùm, rộng lớn. | Một loại hình cụ thể. |
| Chức năng | Trung gian dòng vốn, bảo hiểm, đầu tư. | Nhận tiền gửi, cấp tín dụng, thanh toán. |
| Sản phẩm | Đa dạng (cổ phiếu, hợp đồng bảo hiểm, vay). | Chủ yếu là tiền gửi, tín dụng, ngoại hối. |
| Đối tượng | Cá nhân, tổ chức, chính phủ. | Cá nhân, tổ chức kinh tế. |
Việc phân biệt rõ ràng giúp bạn lựa chọn đúng đơn vị khi cần huy động vốn hoặc đầu tư. Nếu bạn muốn gửi tiết kiệm an toàn, ngân hàng là lựa chọn ưu tiên. Nếu bạn muốn đầu tư cổ phiếu hay mua bảo hiểm, các định chế phi ngân hàng sẽ là điểm đến phù hợp.
5. Các loại hình định chế tài chính phổ biến tại Việt Nam
Hệ thống định chế tài chính tại Việt Nam hiện nay được phân loại thành ba nhóm chính dựa trên tính chất hoạt động. Việc hiểu rõ các nhóm này giúp người dùng xác định đúng nơi cần đến cho từng mục đích tài chính.
- Nhóm nhận tiền gửi: Bao gồm các ngân hàng thương mại, quỹ tín dụng nhân dân và tổ chức tài chính vi mô. Đây là nơi tiếp nhận tiền gửi từ dân cư và cung cấp các khoản vay ngắn hạn hoặc trung hạn.
- Nhóm hợp đồng: Gồm các công ty bảo hiểm và quỹ hưu trí. Các tổ chức này hoạt động dựa trên các hợp đồng cam kết thanh toán trong tương lai khi có rủi ro xảy ra.
- Nhóm đầu tư: Bao gồm công ty chứng khoán, quỹ đầu tư và các công ty tài chính. Nhóm này tập trung vào việc quản lý danh mục tài sản và cung cấp vốn đầu tư cho doanh nghiệp trên thị trường chứng khoán.
Các tổ chức này đều chịu sự quản lý chặt chẽ từ Ngân hàng Nhà nước (SBV) hoặc Ủy ban Chứng khoán Nhà nước (UBCKNN). Sự giám sát này đảm bảo tính minh bạch và an toàn cho toàn bộ thị trường.
6. Tầm quan trọng và rủi ro khi sử dụng dịch vụ của định chế tài chính
Sự hiện diện của định chế tài chính đóng vai trò then chốt trong việc duy trì thanh khoản thị trường và thúc đẩy tăng trưởng kinh tế. Họ giúp tối ưu hóa việc phân bổ vốn từ nơi dư thừa sang những ngành nghề đang cần nguồn lực phát triển. Điều này giúp giảm chi phí tìm kiếm đối tác và tăng tính hiệu quả cho các giao dịch kinh tế.
Tuy nhiên, người dùng cũng cần lưu ý đến các rủi ro tiềm ẩn khi tham gia vào các dịch vụ này. Nếu định chế quản trị kém hoặc gặp vấn đề về thanh khoản, rủi ro hệ thống có thể ảnh hưởng trực tiếp đến tài sản của bạn. Lời khuyên quan trọng là luôn kiểm tra giấy phép hoạt động từ cơ quan quản lý nhà nước trước khi gửi tiền hoặc đầu tư. Hãy ưu tiên các tổ chức có uy tín lâu năm và được kiểm toán minh bạch để đảm bảo an toàn cho nguồn vốn cá nhân.
Chốt lại
Định chế tài chính đóng vai trò như những “trạm trung chuyển” vốn quan trọng, quyết định sự trôi chảy của toàn bộ nền kinh tế. Hiểu rõ về cách thức hoạt động và phân loại các tổ chức này sẽ giúp bạn đưa ra những quyết định tài chính thông minh hơn. Hãy luôn kiểm tra tính pháp lý và uy tín của các định chế trước khi quyết định gửi gắm tài sản của mình.
FAQ – Câu hỏi thường gặp về định chế tài chính
Tại sao tôi nên quan tâm đến định chế tài chính?
Việc hiểu rõ giúp bạn chọn nơi gửi tiền hoặc đầu tư an toàn và hiệu quả hơn. Bạn sẽ biết cách sử dụng dịch vụ phù hợp với nhu cầu tài chính cá nhân.
Làm sao để chọn định chế tài chính uy tín?
Hãy ưu tiên các tổ chức được cấp phép hoạt động bởi Ngân hàng Nhà nước hoặc Ủy ban Chứng khoán Nhà nước. Bạn nên kiểm tra công khai giấy phép trên website chính thức của đơn vị đó.
Sự khác nhau giữa định chế tài chính trung gian và bán trung gian là gì?
Định chế trung gian nhận tiền gửi và cho vay lại như ngân hàng. Định chế bán trung gian thường đóng vai trò môi giới hoặc bảo lãnh phát hành chứng khoán mà không nhận tiền gửi trực tiếp.
Vai trò của định chế tài chính đối với sự phát triển kinh tế là gì?
Họ luân chuyển dòng vốn hiệu quả, giúp doanh nghiệp có vốn sản xuất và cá nhân có nơi đầu tư an toàn. Điều này thúc đẩy sự tăng trưởng bền vững cho nền kinh tế quốc gia.


