
Việc thấu hiểu bản chất của các loại tài sản trong nền kinh tế giúp cá nhân và doanh nghiệp tối ưu hóa dòng tiền đầu tư. Bài viết này giải thích tài sản tài chính là gì, phân loại chi tiết theo chuẩn mực quốc tế và cách phân bổ danh mục hiệu quả.
1. Tài sản tài chính là gì?
Tài sản tài chính (Financial Asset) là loại tài sản vô hình, có giá trị không dựa trên hình thái vật lý mà dựa trên các quyền hợp pháp mang lại lợi ích kinh tế hoặc dòng tiền trong tương lai cho người sở hữu.
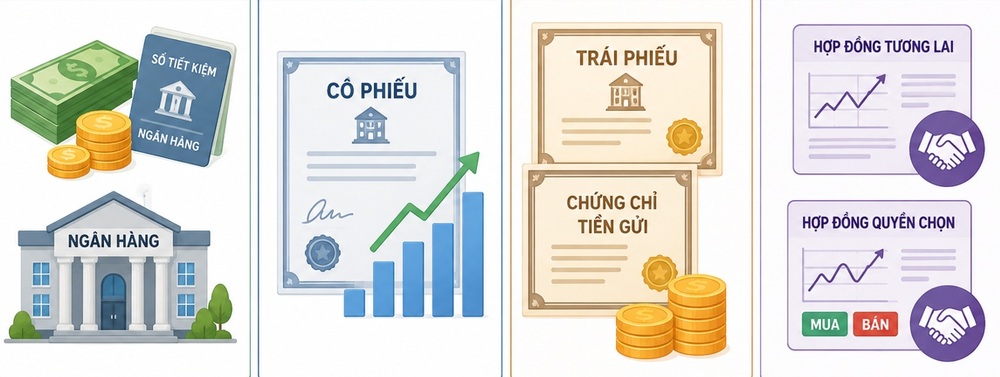
Để nhận diện rõ hơn, tài sản tài chính trong nền kinh tế thường được chia thành 4 nhóm phổ biến nhất bao gồm:
- Tiền mặt và các khoản tiền gửi tiết kiệm tại ngân hàng.
- Cổ phiếu (công cụ vốn) đại diện cho quyền sở hữu doanh nghiệp.
- Trái phiếu, chứng chỉ tiền gửi (công cụ nợ) đại diện cho quyền đòi nợ.
- Các công cụ tài chính phái sinh như hợp đồng tương lai hoặc hợp đồng quyền chọn.
Giá trị của các loại tài sản vô hình này được xác định bằng các cam kết trên văn bản hoặc hợp đồng điện tử. Người sở hữu không trực tiếp sử dụng tài sản này để sản xuất như máy móc, mà dùng chúng làm công cụ lưu trữ và gia tăng tài sản.
2. Đặc điểm và cơ chế vận hành của tài sản tài chính
Thuộc tính quan trọng nhất của nhóm tài sản này là tính thanh khoản cao. Tính thanh khoản phản ánh khả năng chuyển đổi thành tiền mặt nhanh chóng mà không bị suy giảm đáng kể về giá trị, trong đó tiền mặt có tính thanh khoản tuyệt đối, kế đến là cổ phiếu và trái phiếu.
Cơ chế vận hành của tài sản tài chính dựa trên mục tiêu sinh lời thông qua hai kênh chính là chênh lệch giá mua bán hoặc thu nhập định kỳ như cổ tức và lãi vay. Mức độ lợi nhuận này luôn gắn liền với rủi ro tín dụng từ phía tổ chức phát hành tài sản.
Điểm khác biệt cốt lõi là giá trị của chúng hoàn toàn dựa trên các cam kết pháp lý về quyền đòi nợ hợp đồng. Nếu tổ chức phát hành mất khả năng thanh toán, giá trị của tài sản tài chính có thể nhanh chóng trở về bằng không.
3. Ví dụ thực tế về dòng tiền của tài sản tài chính
Để hiểu rõ cách vận hành của công cụ vốn và công cụ nợ tại thị trường Việt Nam, hãy xem xét hai tình huống giả định cụ thể dưới đây về cơ chế phát sinh dòng tiền.
Tình huống 1: Nắm giữ Cổ phiếu (Công cụ vốn)
Nhà đầu tư A chi 700 triệu đồng để mua 10.000 cổ phiếu của Công ty sữa Vinamilk với giá 70.000 VNĐ/cổ phiếu. Quyền đòi hỏi hợp pháp của ông A được hiện thực hóa qua hai nguồn tiền. Đầu tiên là dòng tiền cổ tức bằng tiền mặt định kỳ, ví dụ 3.000 VNĐ/cổ phiếu/năm, giúp ông A thu về 30 triệu đồng mỗi năm. Nguồn thứ hai là thặng dư vốn khi giá cổ phiếu tăng lên 80.000 VNĐ/cổ phiếu trên thị trường chứng khoán.
Tình huống 2: Nắm giữ Trái phiếu (Công cụ nợ)
Doanh nghiệp B đầu tư 1 tỷ đồng để mua trái phiếu kỳ hạn 3 năm của Ngân hàng Vietcombank với mức lãi suất cố định 6%/năm. Cơ chế dòng tiền tương lai được bảo đảm bằng quyền hợp đồng ràng buộc pháp lý. Theo đó, Vietcombank có nghĩa vụ thanh toán đều đặn 60 triệu đồng tiền lãi mỗi năm cho doanh nghiệp B và hoàn trả lại đúng 1 tỷ đồng tiền gốc khi trái phiếu đến ngày đáo hạn.
4. Phân biệt tài sản tài chính với tài sản thực và công cụ tài chính
Nhiều nhà đầu tư thường nhầm lẫn giữa tài sản tài chính với các hình thức lưu trữ giá trị khác hoặc không phân biệt được với công cụ tài chính trên bảng cân đối kế toán.
Đối chiếu Tài sản tài chính với Tài sản thực
| Tiêu chí đối chiếu | Tài sản tài chính (Financial Assets) | Tài sản thực (Real Assets) |
| Hình thái vật chất | Vô hình, tồn tại dưới dạng chứng chỉ hoặc dữ liệu số. | Hữu hình, có thể nhìn thấy và chạm vào được. |
| Nguồn gốc giá trị | Dựa trên quyền hợp đồng và cam kết của bên phát hành. | Dựa trên đặc tính vật lý tự thân hoặc giá trị sử dụng. |
| Tính thanh khoản | Cao, dễ dàng giao dịch trên sàn tập trung. | Thấp, tốn thời gian và chi phí để chuyển nhượng. |
| Khấu hao | Không có khấu hao vật lý theo thời gian. | Có khấu hao hao mòn tài sản vật chất. |
| Ví dụ thực tế | Cổ phiếu, trái phiếu, chứng chỉ quỹ đầu tư. | Vàng vật chất, bất động sản để ở, máy móc. |
Lưu ý:
Bất động sản để ở là tài sản thực, nhưng chứng chỉ quỹ bất động sản mà bạn mua trên sàn chứng khoán lại là tài sản tài chính.
Đối chiếu Tài sản tài chính với Công cụ tài chính
| Tiêu chí đối chiếu | Tài sản tài chính (Financial Assets) | Công cụ tài chính (Financial Instruments) |
| Phạm vi định nghĩa | Là một tập hợp con, chỉ cấu phần tài sản. | Khái niệm rộng hơn, bao gồm cả quyền và nghĩa vụ. |
| Vị trí kế toán | Nằm bên phần Tài sản của bên nắm giữ. | Gồm Tài sản tài chính của bên mua và Nợ phải trả/Vốn chủ sở hữu của bên phát hành. |
Một công cụ tài chính luôn đòi hỏi sự xuất hiện đồng thời của một tài sản tài chính ở doanh nghiệp này và một khoản nợ phải trả hoặc công cụ vốn ở doanh nghiệp khác.
5. Phân loại tài sản tài chính theo chuẩn mực kế toán quốc tế IFRS 9
Khi lập báo cáo theo chuẩn mực IFRS 9, doanh nghiệp phải đánh giá tài sản dựa trên mô hình kinh doanh và kiểm tra đặc điểm dòng tiền hợp đồng (SPPI) nhằm phân loại chính xác vào danh mục đầu tư phù hợp.
Chuẩn mực IFRS 9 phân chia các tài sản này thành 3 nhóm kế toán nghiêm ngặt:
- Giá trị phân bổ (Amortized Cost): Áp dụng cho các công cụ nợ được nắm giữ với mục đích duy nhất là thu nợ gốc và tiền lãi định kỳ, ví dụ như các khoản cho vay khách hàng hoặc trái phiếu nắm giữ đến ngày đáo hạn.
- Giá trị hợp lý thông qua báo cáo kết quả hoạt động kinh doanh (FVTPL): Áp dụng cho các tài sản nắm giữ chủ yếu cho mục đích kinh doanh ngắn hạn, chẳng hạn như cổ phiếu lướt sóng hoặc công cụ phái sinh, nơi biến động giá được hạch toán trực tiếp vào lãi lỗ trong kỳ.
- Giá trị hợp lý thông qua thu nhập toàn diện khác (FVOCI): Áp dụng cho các tài sản đáp ứng cả hai mục đích là thu dòng tiền hợp đồng và bán khi có cơ hội tối ưu hóa lợi nhuận.
Việc phân loại này quyết định cách thức doanh nghiệp ghi nhận giá trị tài sản và xử lý các khoản trích lập dự phòng rủi ro trên báo cáo tài chính định kỳ.
6. Các sai lầm phổ biến khi phân bổ tài sản tài chính và lưu ý quản trị rủi ro
Trong quá trình tham gia thị trường tài chính, cả nhà đầu tư cá nhân lẫn các nhà quản trị doanh nghiệp thường mắc phải những sai lầm nghiêm trọng khi thiết lập danh mục đầu tư.
- Nhầm lẫn về tính thanh khoản: Nhiều người cho rằng mọi tài sản vô hình đều có thể quy đổi ra tiền ngay lập tức. Thực tế cho thấy, các loại trái phiếu doanh nghiệp phát hành riêng lẻ có thể bị đóng băng hoàn toàn thanh khoản khi thị trường biến động.
- Bỏ qua rủi ro lạm phát: Việc phân bổ quá nhiều tỷ trọng vào tiền mặt hoặc tiền gửi tiết kiệm dài hạn trong môi trường lạm phát cao sẽ xói mòn sức mua. Lạm phát làm giảm giá trị thực tế của dòng tiền tương lai mà bạn nhận được.
- Không đa dạng hóa danh mục: Tập trung toàn bộ vốn liếng vào một loại công cụ vốn có tính chất đầu cơ cao khiến rủi ro bị đẩy lên mức tối đa. Một danh mục bền vững luôn cần sự kết hợp hài hòa giữa công cụ nợ để phòng thủ và công cụ vốn để tăng trưởng.
Biết cách cân đối tỷ trọng giữa các tài sản có độ rủi ro khác nhau giúp nhà đầu tư bảo vệ dòng vốn trước những cú sốc kinh tế bất ngờ.
Tóm lại
Tài sản tài chính là công cụ lưu trữ quyền lợi kinh tế vô hình đóng vai trò huyết mạch trong nền kinh tế hiện đại. Việc hiểu rõ cách phân loại theo IFRS 9 cũng như đặc điểm dòng tiền của tài sản tài chính giúp bạn đưa ra các quyết định phân bổ vốn an toàn, hiệu quả.
FAQ – Câu hỏi thường gặp về tài sản tài chính
Tài sản tài chính bao gồm những loại nào?
Tài sản tài chính bao gồm 4 nhóm cơ bản là tiền mặt cùng tiền gửi ngân hàng, công cụ vốn (cổ phiếu), công cụ nợ (trái phiếu, chứng chỉ tiền gửi) và các công cụ tài chính phái sinh.
Sự khác biệt lớn nhất giữa tài sản tài chính và tài sản thực là gì?
Sự khác biệt lớn nhất là tài sản tài chính có giá trị dựa trên các quyền hợp đồng vô hình, trong khi tài sản thực có giá trị dựa trên đặc tính vật lý tự thân hoặc công dụng sử dụng trực tiếp của nó.
Tài sản tài chính có phải luôn mang lại lợi nhuận không?
Không phải lúc nào cũng mang lại lợi nhuận. Các tài sản như cổ phiếu hay công cụ phái sinh biến động giá liên tục, có rủi ro giảm giá lớn hoặc mất trắng nếu tổ chức phát hành phá sản.
Tại sao tiền mặt lại được coi là một tài sản tài chính?
Tiền mặt được coi là một tài sản tài chính vì nó đại diện cho quyền pháp lý được quy đổi và thực hiện các nghĩa vụ thanh toán kinh tế, đồng thời có tính thanh khoản cao nhất.
Doanh nghiệp phân loại tài sản tài chính theo IFRS 9 nhằm mục đích gì?
Mục đích là để phản ánh chính xác giá trị thị trường, mô hình kinh doanh và bản chất rủi ro của tài sản vào Báo cáo tài chính theo đúng các thông lệ và chuẩn mực quốc tế.


