
Nhiều nhà đầu tư thường bị hấp dẫn bởi những con số lợi nhuận tăng trưởng kỷ lục trên báo cáo tài chính của các ngân hàng thương mại. Tuy nhiên, nếu không hiểu rõ bản chất của dòng tiền, bạn rất dễ rơi vào bẫy “lợi nhuận ảo” do các khoản phải thu tạo ra. Bài viết này sẽ phân tích chi tiết lãi dự thu là gì, cơ chế vận hành và cách nhận diện rủi ro để bảo vệ danh mục đầu tư của bạn.
1. Lãi dự thu là gì?
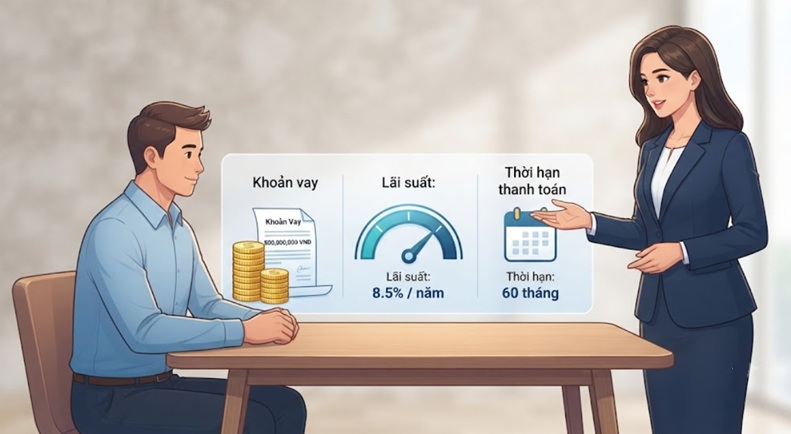
Lãi dự thu là khoản thu nhập về tiền lãi mà ngân hàng dự tính sẽ thu được trong tương lai từ các tài sản sinh lời nhưng chưa được khách hàng thanh toán thực tế. Đây là một nghiệp vụ kế toán bắt buộc phản ánh số tiền lãi phát sinh theo thời gian của các hợp đồng tín dụng.
Khoản mục này đóng vai trò quan trọng trong việc phản ánh kết quả hoạt động kinh doanh liên tục của tổ chức tín dụng. Khi ghi nhận khoản mục này, ngân hàng giả định rằng khách hàng sẽ thực hiện đầy đủ nghĩa vụ trả nợ khi đến hạn. Tuy nhiên, đây bản chất vẫn là dòng tiền nằm trên sổ sách kế toán và chưa được chuyển về két tiền mặt của nhà băng.
2. Cơ chế ghi nhận lãi dự thu trong kế toán ngân hàng
Cơ chế ghi nhận lãi dự thu tuân thủ nghiêm ngặt theo nguyên tắc kế toán dồn tích (Accrual Basis) áp dụng trong hệ thống tài chính. Theo nguyên tắc này, doanh thu và chi phí phải được ghi nhận vào thời điểm phát sinh, không phụ thuộc vào việc đã thu hay chi tiền. Do đó, các tổ chức tín dụng được phép tính toán và ghi nhận doanh thu từ tiền lãi dựa trên thời gian vay thực tế của khách hàng.
Khi thực hiện hạch toán kế toán, số tiền lãi phát sinh này sẽ được ghi nhận đồng thời vào hai nơi trên báo cáo tài chính. Cụ thể, nó được tính vào thu nhập lãi thuần trên Báo cáo kết quả kinh doanh để làm tăng lợi nhuận trong kỳ. Đồng thời, giá trị này cũng được ghi nhận vào mục “Các khoản phải thu” thuộc phần tài sản trên Bảng cân đối kế toán.
3. Ví dụ thực tế về cách tính và quy trình “thoái lãi dự thu”
Để hiểu rõ vòng đời của một khoản lãi phát sinh, chúng ta hãy phân tích một tình huống cụ thể tại thị trường Việt Nam. Giả sử Công ty A vay Ngân hàng X số tiền 10 tỷ đồng với mức lãi suất cố định là 12%/năm, tương đương 1%/tháng. Theo hợp đồng tín dụng, Công ty A có nghĩa vụ thanh toán toàn bộ tiền lãi và gốc vào ngày cuối cùng của mỗi quý.
Trong giai đoạn đầu hoạt động bình thường, Ngân hàng X sẽ tiến hành tính toán thu nhập phát sinh hàng tháng theo đúng kỳ kế toán. Cứ mỗi cuối tháng, ngân hàng tự động ghi nhận 100 triệu đồng vào tài khoản lãi dự thu của mình. Sau ba tháng liên tiếp, tổng số tiền lãi ghi nhận trên sổ sách đạt mức 300 triệu đồng dù Công ty A chưa nộp bất kỳ đồng tiền mặt nào.
Biến cố xảy ra ở giai đoạn hai khi Công ty A gặp khó khăn dòng tiền và không thể thanh toán 300 triệu đồng này khi đến hạn. Khoản vay của doanh nghiệp ngay lập tức bị hệ thống phân loại lại thành nợ xấu nhóm 3 (Nợ dưới tiêu chuẩn). Lúc này, Ngân hàng X bắt buộc phải dừng việc ghi nhận doanh thu từ tiền lãi của hợp đồng này trong các tháng tiếp theo.
Bước sang giai đoạn ba, ngân hàng phải thực hiện quy trình thoái lãi theo đúng quy định để làm sạch báo cáo tài chính. Toàn bộ số tiền 300 triệu đồng “lãi ảo” đã ghi nhận trước đó sẽ bị bốc ngược ra khỏi báo cáo thu nhập hoạt động. Đồng thời, Ngân hàng X phải tiến hành trích lập dự phòng rủi ro cho khoản nợ gốc 10 tỷ đồng, trực tiếp làm giảm lợi nhuận sụt giảm mạnh.
4. Phân biệt các khái niệm dễ nhầm lẫn về dòng tiền ngân hàng
Nhiều người đọc phổ thông thường nhầm lẫn giữa các thuật ngữ kế toán có tên gọi gần giống nhau dẫn đến đánh giá sai lệch doanh nghiệp. Việc phân biệt rõ ràng các khái niệm này giúp bạn hiểu đúng bản chất nguồn vốn và năng lực tạo tiền thực tế. Dưới đây là bảng so sánh chi tiết các chỉ tiêu quan trọng trên báo cáo tài chính tổ chức tín dụng.
| Tiêu chí so sánh | Lãi dự thu (Accrued Interest Receivable) | Lãi thực thu (Collected Interest) | Lãi dự trả (Accrued Interest Payable) |
| Bản chất kế toán | Tài sản (Khoản phải thu từ khách hàng vay) | Dòng tiền mặt thực tế đã thu về két | Nợ phải trả (Chi phí phải trả cho người gửi tiền) |
| Tác động dòng tiền | Tiền mặt chưa về ngân hàng | Tiền mặt đã tăng lên thực tế | Tiền mặt chưa chi ra khỏi ngân hàng |
| Ảnh hưởng lợi nhuận | Làm tăng lợi nhuận kế toán trong kỳ | Phản ánh chất lượng lợi nhuận thực tế | Làm giảm lợi nhuận kế toán trong kỳ |
| Rủi ro đi kèm | Rủi ro nợ xấu và phải thoái thu | Không có rủi ro về mặt dòng tiền | Rủi ro thanh khoản nếu người dân rút tiền loạt |
Như vậy, nhà đầu tư cần kết hợp cả ba chỉ số này khi phân tích kết cấu tài sản để có cái nhìn toàn diện. Bạn nên ưu tiên những doanh nghiệp có sự cân đối lành mạnh giữa nguồn thu dự kiến và chi phí dự trả.
5. Rủi ro “lợi nhuận ảo”: Khi nào lãi dự thu trở thành bẫy nợ xấu?
Khoản mục thu nhập dự kiến này hoàn toàn có thể biến thành một công cụ “bọc đường” hoàn hảo cho các báo cáo tài chính. Khi một ngân hàng thương mại cố tình giữ lại các khoản lãi không thể thu hồi, lợi nhuận kế toán vẫn tăng cao. Tuy nhiên, dòng tiền thực tế từ hoạt động kinh doanh lại rơi vào trạng thái trống rỗng và thiếu hụt nghiêm trọng.
Sự gia tăng đột biến của chỉ tiêu này thường có mối liên hệ mật thiết với danh mục nợ xấu tiềm ẩn của hệ thống. Nếu khách hàng mất khả năng chi trả nhưng ngân hàng chậm chuyển nhóm nợ, đống “lãi trên giấy” sẽ liên tục phình to. Khi không thể che giấu, việc đồng loạt thoái lãi sẽ tạo ra một cú sập lỗ nặng nề, thổi bay thành quả kinh doanh.
Để hạn chế tình trạng này, Ngân hàng Nhà nước đã ban hành các quy định rất nghiêm ngặt trong Thông tư 11 (NHNN). Cơ quan quản lý buộc các tổ chức tín dụng phải rà soát, phân loại nợ định kỳ và dừng ghi nhận doanh thu khi quá hạn. Việc tuân thủ chặt chẽ giúp ngăn chặn rủi ro hệ thống và đảm bảo tính minh bạch cho thị trường tài chính.
6. Cách đọc vị sức khỏe tài chính ngân hàng dành cho nhà đầu tư
Để không bị đánh lừa bởi những con số tăng trưởng đẹp đẽ, nhà đầu tư cổ phiếu cần trang bị kỹ thuật bóc tách báo cáo. Bạn có thể sử dụng công thức kiểm tra nhanh bằng cách lấy Lãi dự thu/Tổng tài sản để đo lường mức độ rủi ro. Ngoài ra, tỷ lệ Lãi dự thu/Tổng thu nhập hoạt động cũng giúp nhận diện phần lợi nhuận chưa thành tiền mặt.
Dấu hiệu cảnh báo nguy hiểm xuất hiện khi lợi nhuận sau thuế tăng mạnh nhưng khoản mục phải thu này lại tăng trưởng đột biến. Tốc độ tăng của nó vượt xa tốc độ tăng trưởng tín dụng chung, đi kèm dòng tiền kinh doanh âm kéo dài nhiều quý. Đây là tín hiệu cho thấy ngân hàng đang “gánh” các khoản nợ cơ cấu và có nguy cơ bùng phát nợ xấu.
Khi lựa chọn cổ phiếu ngành ngân hàng, bạn nên ưu tiên những đơn vị có khẩu vị rủi ro thấp và minh bạch. Hãy tìm kiếm các nhà băng sở hữu tỷ lệ lãi dự thu sạch, chiếm tỷ trọng nhỏ dưới mức trung bình của toàn ngành. Đồng thời, những tổ chức có bộ đệm dự phòng nợ xấu dày sẽ giúp chống chọi tốt hơn trước các biến động thị trường.
Tóm lại
Hiểu rõ bản chất của lãi dự thu giúp nhà đầu tư nhìn thấu bức tranh tài chính thực sự đằng sau những con số lợi nhuận. Việc chủ động phân tích chỉ số này giúp bạn né tránh được các doanh nghiệp yếu kém và bảo vệ nguồn vốn an toàn. Hãy luôn giữ cái đầu lạnh và kiểm tra kỹ chất lượng dòng tiền trước khi đưa ra quyết định giải ngân.
FAQ – Câu hỏi thường gặp về lãi dự thu
Lãi dự thu tăng cao trên báo cáo tài chính có nguy hiểm không?
Chỉ số này tăng cao quá mức là dấu hiệu nguy hiểm vì nó cho thấy lợi nhuận ngân hàng chủ yếu nằm trên giấy. Nếu các khoản vay này biến thành nợ xấu, ngân hàng sẽ phải giảm trừ doanh thu và đối mặt với rủi ro sụt giảm lợi nhuận nghiêm trọng.
Thoái lãi dự thu là gì và tại sao ngân hàng phải thực hiện?
Thoái lãi dự thu là việc ngân hàng xóa bỏ khoản thu nhập tiền lãi đã ghi nhận trước đó trên sổ sách kế toán. Ngân hàng bắt buộc phải thực hiện nghiệp vụ này khi khách hàng vay bị quá hạn thanh toán và khoản vay bị chuyển thành nợ xấu.
Tỷ lệ lãi dự thu trên tổng tài sản bao nhiêu là mức an toàn?
Mức an toàn thông thường đối với các ngân hàng thương mại Việt Nam nên duy trì dưới ngưỡng 1.5% tổng tài sản. Nếu tỷ lệ này vượt quá mức trung bình ngành, nhà đầu tư cần đặc biệt cẩn trọng và kiểm tra sâu hơn về chất lượng tín dụng.
Tại sao ngân hàng chưa nhận được tiền mặt mà đã được tính vào lợi nhuận?
Quy định này dựa trên nguyên tắc kế toán dồn tích bắt buộc của ngành tài chính để phản ánh doanh thu phát sinh theo thời gian. Ngân hàng được ghi nhận trước thu nhập với giả định khách hàng có đủ năng lực trả nợ đúng hạn theo hợp đồng.


