Trái phiếu chuyển đổi (Convertible Bond) là giải pháp tài chính hoàn hảo cho những ai muốn tìm kiếm một kênh đầu tư dung hòa giữa tính an toàn và cơ hội bứt phá lợi nhuận. Vậy trái phiếu chuyển đổi là gì, cơ chế vận hành của nó ra sao và nhà đầu tư cần lưu ý những rủi ro nào? Bài viết này sẽ giải mã toàn bộ kiến thức cốt lõi từ A-Z một cách ngắn gọn, dễ hiểu nhất.
1. Trái phiếu chuyển đổi là gì?
Trái phiếu chuyển đổi (Convertible Bond) là một loại chứng khoán nợ do công ty cổ phần phát hành, cho phép người sở hữu (gọi là trái chủ) có quyền – nhưng không phải nghĩa vụ – chuyển đổi số trái phiếu đó thành một số lượng cổ phiếu phổ thông nhất định của chính công ty phát hành. Việc chuyển đổi này được thực hiện theo một tỷ lệ và trong những khoảng thời gian đã được xác định cụ thể trong phương án phát hành.
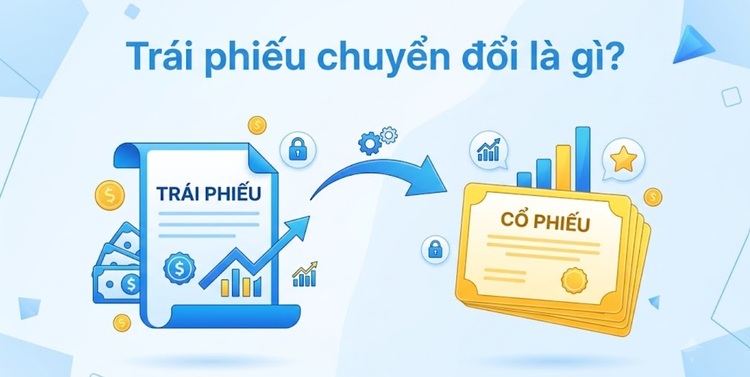
Về mặt bản chất, đây là một công cụ tài chính lai (hybrid security). Nó cấu thành cấu trúc từ hai thành phần tài chính kinh điển:
- Trái phiếu doanh nghiệp thông thường (Plain Vanilla Bond): Mang lại thu nhập cố định qua tiền lãi định kỳ (coupon) và cam kết hoàn trả vốn gốc khi đáo hạn.
- Quyền chọn mua cổ phiếu (Call Option): Trao cho nhà đầu tư cơ hội trở thành cổ đông sở hữu và hưởng lợi trực tiếp từ sự tăng trưởng giá trị của doanh nghiệp trên sàn chứng khoán.
Bằng cách tích hợp quyền chọn mua vào trái phiếu, doanh nghiệp tạo ra một sản phẩm có sức hút cực kỳ lớn, cho phép bên mua vừa có vị thế của một “chủ nợ” vừa có tiềm năng làm “chủ doanh nghiệp” trong tương lai.
2. Các thuật ngữ cần phải biết khi đầu tư Convertible Bond
Để phân tích và đánh giá hiệu quả một phương án phát hành trái phiếu chuyển đổi, bạn không thể bỏ qua các thông số kỹ thuật cốt lõi sau:
Tỷ lệ chuyển đổi
Tỷ lệ chuyển đổi xác định chính xác số lượng cổ phiếu phổ thông mà trái chủ nhận được khi tiến hành đổi một đơn vị trái phiếu.
- Công thức tính: Tỷ lệ chuyển đổi = Mệnh giá trái phiếu / Giá chuyển đổi
- Ví dụ thực tế: Một trái phiếu chuyển đổi có mệnh giá là 1.000.000 VND và giá chuyển đổi được ấn định là 25.000 VND. Tỷ lệ chuyển đổi sẽ là 1.000.000 / 25.000 = 40. Điều này nghĩa là, cứ mỗi tờ trái phiếu nộp vào, bạn sẽ đổi lấy được chính xác 40 cổ phiếu phổ thông.
Giá chuyển đổi
Mức giá quy định sẵn cho mỗi cổ phiếu tại thời điểm thực hiện quyền chuyển đổi. Thông thường, để hấp dẫn nhà đầu tư dài hạn, mức giá chuyển đổi này sẽ được hội đồng quản trị tính toán cao hơn giá thị trường của cổ phiếu tại thời điểm phát hành (thường cao hơn từ 10% đến 30%). Khoảng chênh lệch này được gọi là Biên thặng dư chuyển đổi (Conversion Premium).
Giá trị chuyển đổi
Giá trị thực tế của các cổ phiếu nhận được sau khi chuyển đổi nếu quy đổi ra giá thị trường ngay tại thời điểm hiện tại.
- Công thức tính: Giá trị chuyển đổi = Tỷ lệ chuyển đổi × Giá thị trường hiện tại của cổ phiếu
- Nếu giá thị trường của cổ phiếu tăng mạnh, giá trị chuyển đổi sẽ vượt xa mệnh giá gốc của trái phiếu, biến công cụ này thành một khoản đầu tư siêu lợi nhuận.
Thời hạn chuyển đổi
Là khung thời gian hoặc các mốc thời gian quy định trái chủ được quyền yêu cầu chuyển đổi. Tùy thuộc vào điều khoản của hợp đồng phát hành, quyền này có thể thực hiện:
- Kiểu Mỹ: Bất kỳ lúc nào trong suốt kỳ hạn của trái phiếu.
- Kiểu Châu Âu: Chỉ được thực hiện tại một số thời điểm cố định (ví dụ: định kỳ mỗi 6 tháng, 1 năm) hoặc duy nhất tại ngày đáo hạn trái phiếu.
3. Đặc điểm và cơ chế hoạt động chi tiết của trái phiếu chuyển đổi
Điểm thú vị của convertible bond là gì? Đó chính là cơ chế vận hành “tự động biến hình” linh hoạt dựa theo hiệu suất kinh doanh của doanh nghiệp và biến động giá thực tế trên sàn chứng khoán.
Kịch bản 1: khi giá cổ phiếu giảm sâu hoặc đi ngang
Giả sử doanh nghiệp gặp khó khăn tạm thời hoặc thị trường bước vào giai đoạn suy thoái (Bear Market). Giá cổ phiếu trên sàn giảm xuống mức 15.000 VND, thấp hơn nhiều so với giá chuyển đổi là 25.000 VND.
Trong kịch bản này, quyền chọn mua trở nên vô giá trị (Out-of-the-money). Nhà đầu tư thông minh chắc chắn sẽ không thực hiện quyền chuyển đổi. Thay vào đó, họ tiếp tục giữ trái phiếu như một công cụ thu nhập cố định:
- Nhận lãi suất coupon đều đặn hàng năm.
- Chờ đến ngày đáo hạn để doanh nghiệp hoàn trả 100% vốn gốc theo mệnh giá.
Hệ quả: Nhà đầu tư được bảo vệ an toàn tối đa, tránh được làn sóng thua lỗ nặng nề mà các cổ đông phổ thông đang phải gánh chịu.
Kịch bản 2: khi giá cổ phiếu bùng nổ mạnh mẽ
Ngược lại, nếu doanh nghiệp kinh doanh bứt phá, ra mắt sản phẩm thành công khiến giá cổ phiếu trên thị trường tăng vọt lên mức 45.000 VND, vượt xa giá chuyển đổi 25.000 VND ban đầu.
Lúc này, quyền chọn chuyển đổi có giá trị nội tại vô cùng lớn. Nhà đầu tư đứng trước hai cơ hội hiện thực hóa lợi nhuận:
- Thực hiện quyền chuyển đổi: Đổi trái phiếu lấy cổ phiếu với giá vốn chỉ 25.000 VND, sau đó bán ngay trên sàn chứng khoán với giá thị trường 45.000 VND để đút túi khoản lợi nhuận chênh lệch lên tới 80%.
- Bán lại trái phiếu trên thị trường thứ cấp: Khi giá cổ phiếu cơ sở tăng, giá thị trường của bản thân trái phiếu chuyển đổi cũng sẽ tăng vọt tương ứng do giới đầu tư săn lùng. Bạn có thể bán chênh lệch trái phiếu mà không cần thực hiện bước chuyển đổi phiền hà.
4. Các điều khoản đặc biệt thường đi kèm trong Convertible Bond
Trái phiếu chuyển đổi bản chất là một hợp đồng tài chính phức tạp cấu trúc sâu. Để tự bảo vệ mình hoặc tối ưu dòng tiền, các tổ chức phát hành thường lồng ghép các điều khoản phòng vệ đặc biệt:
Điều khoản mua lại trước hạn
Điều khoản này cho phép doanh nghiệp có quyền chủ động mua lại trái phiếu trước khi đến hạn với một mức giá định sẵn (thường bằng mệnh giá cộng một phần nhỏ thặng dư) nếu giá cổ phiếu trên sàn tăng quá mạnh và duy trì vượt một ngưỡng mục tiêu liên tục trong một số ngày nhất định.
- Mục đích ẩn sau: Đây là chiêu thức ép buộc nhà đầu tư phải tiến hành chuyển đổi trái phiếu thành cổ phiếu sớm hơn dự kiến. Khi trái chủ chọn chuyển đổi thay vì bị mua lại giá thấp, doanh nghiệp sẽ xóa bỏ được hoàn toàn nghĩa vụ nợ (Liabilities) trên bảng cân đối kế toán mà không tốn một đồng tiền mặt nào để trả gốc.
Điều khoản bán lại trước hạn
Ngược lại với Callable, điều khoản này trao cho trái chủ quyền ép doanh nghiệp phải mua lại trái phiếu trước hạn tại một số mốc thời gian cụ thể với mức giá bằng mệnh giá hoặc cao hơn. Điều khoản này đóng vai trò như một van an toàn bảo vệ nhà đầu tư khi lãi suất thị trường tăng quá cao hoặc sức khỏe tài chính của doanh nghiệp có dấu hiệu đi xuống rõ rệt.
Điều khoản chống pha loãng
Đây là điều khoản cực kỳ quan trọng bảo vệ quyền lợi kinh tế của trái chủ trước các hành vi thay đổi cấu trúc vốn của doanh nghiệp (như chia tách cổ phiếu, phát hành cổ phiếu thưởng, hoặc phát hành thêm cổ phiếu mới với giá rẻ cho cổ đông hiện hữu). Khi các sự kiện pha loãng này diễn ra, giá chuyển đổi của trái phiếu sẽ tự động được điều chỉnh giảm xuống tương ứng để đảm bảo tỷ lệ sở hữu tương lai của trái chủ không bị thiệt hại.
5. Bảng so sánh trái phiếu chuyển đổi với trái phiếu thường và cổ phiếu
Để giúp bạn có cái nhìn tổng quan và định vị rõ ràng vị thế của từng công cụ, hãy theo dõi bảng so sánh chi tiết dưới đây:
| Tiêu chí so sánh | Trái phiếu chuyển đổi (Convertible Bond) | Trái phiếu thông thường (Straight Bond) | Cổ phiếu phổ thông (Common Stock) |
|---|---|---|---|
| Bản chất tài sản | Công cụ hỗn hợp (Nợ + Quyền chọn) | Công cụ nợ thuần túy | Vốn chủ sở hữu doanh nghiệp |
| Thu nhập định kỳ (Lãi/Cổ tức) | Nhận lãi cố định (Coupon) định kỳ | Nhận lãi cố định hoặc thả nổi | Cổ tức (Không cố định, tùy KQKD) |
| Mức lãi suất coupon | Thấp hơn mặt bằng chung thị trường | Cao hơn, phản ánh đúng rủi ro tín dụng | Không áp dụng lãi suất |
| Quyền biểu quyết, quản trị | Chỉ có sau khi thực hiện chuyển đổi | Hoàn toàn không có | Có quyền biểu quyết tại ĐHĐCĐ |
| Mức độ rủi ro vốn | Trung bình – Thấp | Thấp nhất | Cao nhất |
| Biên độ sinh lời tiềm năng | Rất cao (Tăng theo giá cổ phiếu) | Bị giới hạn cố định theo lãi suất | Vô hạn (Phụ thuộc đà tăng trưởng DN) |
| Thứ tự ưu tiên khi phá sản | Sau trái phiếu thường, trước cổ phiếu | Được ưu tiên thanh toán cao nhất | Nhận phần giá trị còn lại sau cùng |
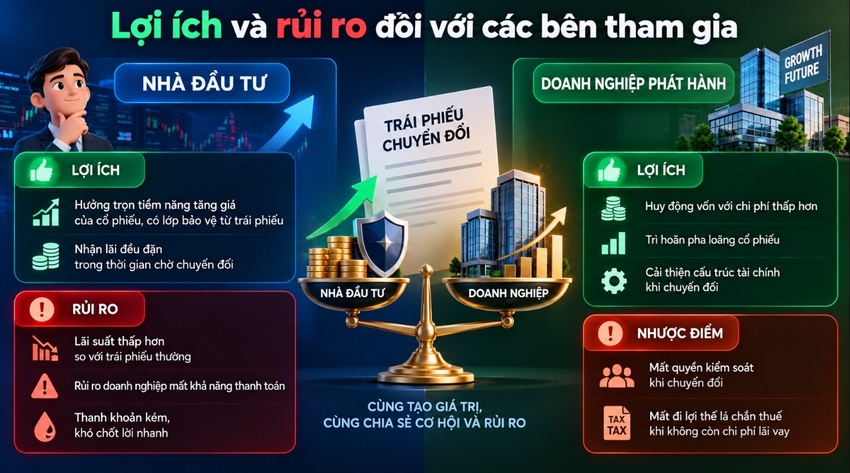
6. Lợi ích và rủi ro đối với các bên tham gia
Mọi công cụ tài chính đều có tính hai mặt. Để đầu tư thành công, bạn cần đặt lên bàn cân cả lợi ích lẫn rủi ro từ góc độ của cả nhà đầu tư lẫn doanh nghiệp.
Đối với nhà đầu tư
Lợi ích vượt trội:
- Bẫy rủi ro bất đối xứng có lợi: Bạn được tận hưởng trọn vẹn “mũi tên hướng lên” của thị trường cổ phiếu nhưng lại được bảo vệ bởi “tấm khiên” của thị trường trái phiếu.
- Dòng tiền đều đặn: Trái chủ liên tục nhận được tiền lãi đều đặn trong thời gian chờ đợi thời cơ chín muồi để chuyển đổi, tạo ra nguồn thu nhập ổn định hơn hẳn việc nắm giữ các cổ phiếu không chi trả cổ tức.
Rủi ro tiềm ẩn:
- Chấp nhận đánh đổi lợi nhuận ngắn hạn: Do tính năng chuyển đổi quá hấp dẫn, mức lãi suất coupon của loại trái phiếu này luôn thấp hơn đáng kể so với trái phiếu thường. Nếu cổ phiếu đi ngang suốt kỳ hạn, bạn sẽ chịu thiệt một phần thu nhập lãi vay đáng lẽ có được.
- Rủi ro tín dụng từ tổ chức phát hành: Dù là trái phiếu gì, nếu doanh nghiệp vỡ nợ hoặc phá sản hoàn toàn, bạn vẫn đối mặt với nguy cơ mất một phần hoặc toàn bộ số vốn nợ.
- Rủi ro thanh khoản kém: Khối lượng giao dịch thứ cấp của trái phiếu chuyển đổi thường thấp hơn cổ phiếu, khiến việc chốt lời nhanh trong phiên đôi khi gặp khó khăn.
Đối với doanh nghiệp phát hành
Lợi ích tài chính:
- Tối ưu hóa chi phí gọi vốn: Giúp doanh nghiệp huy động dòng tiền lớn với mức chi phí lãi vay rẻ hơn hẳn so với việc vay ngân hàng thương mại hay phát hành trái phiếu thường.
- Trì hoãn áp lực pha loãng cổ phiếu: Thay vì phát hành cổ phiếu trực tiếp làm giảm ngay lập tức chỉ số EPS (Thu nhập trên mỗi cổ phần), doanh nghiệp hoãn lại sự pha loãng này sang tương lai, thường là khi các dự án mới đã bắt đầu sinh lời.
- Tự động làm đẹp cấu trúc tài chính: Khi trái chủ chuyển đổi, cục diện nợ phải trả (Liabilities) sẽ bù trừ trực tiếp sang vốn điều lệ (Equity), giúp hệ số nợ trên vốn chủ sở hữu (D/E) giảm mạnh, tăng hệ số tín nhiệm cho doanh nghiệp.
Nhược điểm quản trị:
- Mất quyền kiểm soát trong tương lai: Việc chuyển đổi đồng loạt sẽ tạo ra một lượng cổ đông mới, có thể làm thay đổi bản đồ quyền lực tại Đại hội đồng cổ đông.
- Mất đi “lá chắn thuế”: Chi phí lãi vay trái phiếu được tính vào chi phí hợp lý để giảm thuế thu nhập doanh nghiệp. Khi nợ chuyển thành vốn cổ phần, doanh nghiệp không còn được hưởng lợi thế từ lá chắn thuế này nữa.
7. Các phương pháp định giá trái phiếu chuyển đổi cơ bản
Làm thế nào để biết một cấu trúc trái phiếu chuyển đổi đang được bán đắt hay rẻ? Giới phân tích tài chính phố Wall thường áp dụng nguyên lý bóc tách cấu trúc sau:
Giá trị trái phiếu chuyển đổi = Giá trị trái phiếu thuần + Giá trị của quyền chọn mua cổ phiếu
Trong đó, hai thành phần này được tính toán độc lập:
- Giá trị trái phiếu thuần (Straight Bond Value): Được tính bằng phương pháp chiết khấu toàn bộ các dòng tiền trong tương lai (bao gồm lãi coupon định kỳ và gốc nhận lại khi đáo hạn) về thời điểm hiện tại. Mức lãi suất chiết khấu áp dụng chính là lãi suất thị trường của một trái phiếu thường có cùng kỳ hạn, cùng mức độ rủi ro tín dụng của chính doanh nghiệp đó. Đây được coi là “Mức sàn giá trị” (Floor Value) của sản phẩm – giá trị trái phiếu chuyển đổi không bao giờ rơi xuống thấp hơn mức này, ngay cả khi giá cổ phiếu cơ sở về bằng 0.
- Giá trị của quyền chọn (Option Value): Thành phần này phụ thuộc chặt chẽ vào các biến số như: độ biến động lịch sử của giá cổ phiếu, thời gian còn lại đến khi đáo hạn, và lãi suất phi rủi ro. Các định chế tài chính thường sử dụng Mô hình Black-Scholes hoặc Mô hình cây nhị phân (Binomial Tree Model) để định giá cấu phần quyền chọn này.
8. Thực trạng và lưu ý khi đầu tư trái phiếu chuyển đổi tại Việt Nam
Tại thị trường chứng khoán Việt Nam, trái phiếu chuyển đổi thường được phát hành bởi các tập đoàn bất động sản, các định chế tài chính, ngân hàng thương mại lớn nhằm mục đích tài trợ vốn cho các dự án hạ tầng dài hạn hoặc tăng vốn cấp 2.
Để đầu tư an toàn và hiệu quả, các chuyên gia tài chính khuyến nghị bạn nằm lòng 3 nguyên tắc sống còn sau:
- Sàng lọc kỹ Bản cáo bạch (Prospectus): Bản cáo bạch là la bàn của bạn. Hãy soi thật kỹ các điều khoản về: Tần suất điều chỉnh giá chuyển đổi, cách thức doanh nghiệp xử lý khi có chia tách cổ tức, và đặc biệt là điều khoản mua lại trước hạn (Callable) để tránh rơi vào bẫy bị ép chuyển đổi ở vùng giá bất lợi.
- Nghiên cứu sâu triển vọng của cổ phiếu cơ sở: Bạn cần hiểu bản chất: Bản chất việc bạn chấp nhận một mức lãi suất coupon thấp là vì bạn đang cược vào tương lai bùng nổ của cổ phiếu doanh nghiệp đó. Nếu doanh nghiệp thuộc ngành nghề bão hòa, ban lãnh đạo không có động lực tăng trưởng, việc nắm giữ convertible bond lãi suất thấp là một sai lầm phân bổ vốn nghiêm trọng.
- Đánh giá năng lực tài chính và dòng tiền: Đừng chỉ nhìn vào bánh vẽ tăng trưởng cổ phiếu. Hãy đảm bảo doanh nghiệp có dòng tiền từ hoạt động kinh doanh cốt lõi (OCF) lành mạnh, đủ năng lực chi trả gốc và lãi nợ vay trong trường hợp kịch bản xấu xảy ra: giá cổ phiếu lao dốc và bạn bắt buộc phải cầm trái phiếu lấy tiền mặt khi đáo hạn.
Tóm lại
Hiểu rõ trái phiếu chuyển đổi mở ra cho bạn tư duy đầu tư linh hoạt: bảo vệ vốn khi thị trường đi xuống và bùng nổ lợi nhuận khi cổ phiếu đi lên. Bằng cách phân tích kỹ giá chuyển đổi và sức khỏe của doanh nghiệp phát hành, bạn có thể tự tin đưa công cụ này vào danh mục để tối ưu hóa tỷ suất sinh lời.
FAQ – Câu hỏi thường gặp
1. Ai có quyền quyết định chuyển đổi trái phiếu?
Thông thường là trái chủ (người mua). Tuy nhiên, doanh nghiệp có thể ép chuyển đổi sớm nếu kích hoạt điều khoản mua lại trước hạn khi giá cổ phiếu tăng quá cao.
2. Trái phiếu chuyển đổi có được nhận cổ tức không?
Không. Bạn chỉ nhận lãi suất cố định khi là trái chủ, và chỉ nhận cổ tức sau khi đã chuyển đổi thành công thành cổ đông.
3. Khi nào nên và không nên chuyển đổi trái phiếu?
- Nên: Khi giá cổ phiếu trên sàn cao hơn giá chuyển đổi quy định.
- Không nên: Khi giá cổ phiếu thấp hơn giá chuyển đổi; lúc này hãy giữ trái phiếu để nhận gốc và lãi.
4. Trái phiếu chuyển đổi khác gì chứng quyền (Warrant)?
Khi đổi trái phiếu chuyển đổi, trái phiếu sẽ mất đi để thay bằng cổ phiếu. Còn với chứng quyền, bạn phải nộp thêm tiền mặt để mua cổ phiếu và vẫn giữ nguyên trái phiếu cũ.