
Lãi suất chiết khấu là công cụ quan trọng được áp dụng phổ biến trong cả chính sách tiền tệ lẫn quản trị tài chính doanh nghiệp. Việc hiểu đúng bản chất chỉ số này giúp nhà điều hành và các nhà đầu tư đưa ra quyết định dòng tiền chính xác. Bài viết sau giải thích chi tiết về khái niệm, cách tính toán cùng các ví dụ áp dụng thực tế.
1. Lãi suất chiết khấu là gì?
Lãi suất chiết khấu là tỷ lệ phần trăm được dùng để quy đổi giá trị của dòng tiền trong tương lai về thời điểm hiện tại, hoặc là mức lãi suất mà Ngân hàng Trung ương áp dụng khi cho các ngân hàng thương mại vay ngắn hạn.
Trong nền kinh tế, khái niệm này được hiểu đồng thời theo hai lăng kính riêng biệt. Đối với góc độ Ngân hàng Trung ương, đây là công cụ điều tiết nhằm tính phí cho các khoản vay cứu cánh hệ thống thanh khoản. Ở góc độ doanh nghiệp và đầu tư, chỉ số này đóng vai trò là tỷ lệ chiết khấu để đo lường chi phí cơ hội và giá trị thời gian của tiền khi đánh giá một dự án.
2. Công thức tính lãi suất chiết khấu trong tài chính doanh nghiệp
Để xác định tỷ lệ phần trăm phù hợp với mức độ rủi ro, doanh nghiệp thường sử dụng chi phí vốn trung bình trọng số (WACC). Phương pháp này áp dụng cho các đơn vị sử dụng hỗn hợp cả nguồn vốn vay lẫn vốn chủ sở hữu. Công thức cấu thành dựa trên tỷ trọng thực tế và chi phí của từng nguồn vốn cấu phần.
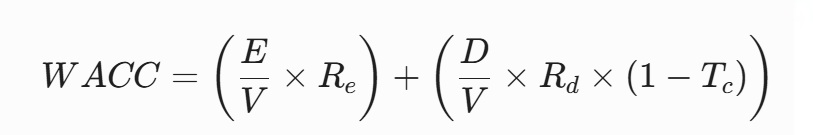
Trong đó E là vốn chủ sở hữu, D là nợ phải trả, V là tổng vốn (V = E + D). Re đại diện cho chi phí vốn chủ sở hữu, Rd là chi phí nợ vay và Tc là thuế suất thuế thu nhập doanh nghiệp.
Đối với phần chi phí vốn chủ sở hữu Re, các chuyên gia tài chính sẽ tính toán thông qua Mô hình định giá tài sản vốn (CAPM). Mô hình này đo lường mức lợi nhuận kỳ vọng dựa trên hệ số rủi ro hệ thống của từng ngành nghề cụ thể so với toàn bộ thị trường.
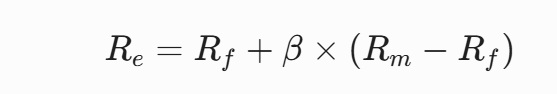
Trong đó Rf là lãi suất phi rủi ro, β là hệ số rủi ro của doanh nghiệp và Rm là lợi nhuận kỳ vọng của thị trường. Việc kết hợp hai mô hình này giúp loại bỏ sai số thay vì chỉ áp dụng một con số định sẵn mang tính cảm tính.
3. Cách áp dụng và ví dụ thực tế về lãi suất chiết khấu
Giả sử một doanh nghiệp tại Việt Nam thẩm định dự án đầu tư mở một quán cà phê với số vốn ban đầu là 500 triệu đồng. Dòng tiền thuần dự kiến thu về đồng loạt cuối mỗi năm trong 3 năm tới lần lượt là 200 triệu, 250 triệu và 250 triệu đồng.
Nếu doanh nghiệp chọn mức lãi suất chiết khấu thấp cố định là 5% do bỏ qua rủi ro lạm phát và chi phí cơ hội, giá trị hiện tại thuần (NPV) tính toán được sẽ là dương 104 triệu đồng. Doanh nghiệp lập tức duyệt dự án ảo này vì cho rằng phương án đầu tư có lãi lớn.
Ngược lại, khi doanh nghiệp tính đúng chi phí cơ hội và đưa mức chiết khấu về đúng thực tế là 15%, NPV lúc này sẽ đảo chiều sang mức âm 11 triệu đồng. Ban giám đốc quyết định từ chối dự án để tránh tình trạng lỗ vốn và sập bẫy dòng tiền do những kỳ vọng quá lạc quan.
4. Phân biệt lãi suất chiết khấu với các khái niệm dễ nhầm lẫn
Người dùng phổ thông và các nhà đầu tư nghiệp dư thường có sự nhập nhằng kinh điển giữa các thuật ngữ có chứa từ chiết khấu. Bảng đối chiếu dưới đây phân tách rõ bản chất của từng khái niệm theo các tiêu chí tài chính cốt lõi.
| Tiêu chí | Lãi suất chiết khấu (Tài chính) | Chiết khấu thương mại (Bán hàng) | Lãi suất tái chiết khấu |
| Bản chất | Tỷ lệ quy đổi dòng tiền hoặc lãi suất vay từ Ngân hàng Trung ương. | Khoản giảm giá trực tiếp trên giá niêm yết của hàng hóa. | Lãi suất áp dụng cho việc vay vốn bằng cách cầm cố giấy tờ có giá. |
| Đối tượng áp dụng | Doanh nghiệp, nhà đầu tư, ngân hàng thương mại. | Khách hàng mua số lượng lớn, đối tác thương mại. | Các ngân hàng thương mại đối với Ngân hàng Trung ương. |
| Mục đích | Thẩm định dự án đầu tư hoặc điều tiết thanh khoản hệ thống. | Kích cầu tiêu dùng và thúc đẩy doanh số bán hàng. | Tái cấp vốn ngắn hạn khi ngân hàng thương mại thiếu hụt tiền mặt. |
Như vậy, lãi suất chiết khấu thuộc phạm trù định giá tài chính, chiết khấu thương mại là công cụ marketing, còn lãi suất tái chiết khấu là một nhánh hẹp hơn thuộc quy trình tái cấp vốn của Ngân hàng Nhà nước.
5. Vai trò điều tiết vĩ mô của lãi suất chiết khấu đối với nền kinh tế
Ngân hàng Nhà nước sử dụng công cụ này như một van điều tiết trực tiếp đến thanh khoản hệ thống ngân hàng thương mại. Khi cơ quan quản lý thay đổi tỷ lệ này, chi phí tiếp cận nguồn vốn của toàn bộ nền kinh tế sẽ dịch chuyển theo.
Giữa lãi suất chiết khấu, cung tiền và lạm phát luôn tồn tại mối quan hệ biện chứng chặt chẽ với nhau. Khi lạm phát có dấu hiệu gia tăng, Ngân hàng Nhà nước sẽ chủ động tăng tỷ lệ chiết khấu nhằm thắt chặt chính sách tiền tệ và giảm lượng tiền lưu thông.
Sự biến động của trần lãi suất này tạo ra tác động lan tỏa nhanh chóng đến thị trường chứng khoán và bất động sản Việt Nam. Lãi suất tăng cao thường khiến dòng tiền rút khỏi các tài sản rủi ro để quay về hệ thống ngân hàng nhằm tìm kiếm sự an toàn.
Tóm lại
Lãi suất chiết khấu là một chỉ số nền tảng đóng vai trò cầu nối giữa các quyết định quản trị tài chính vi mô và chính sách tiền tệ vĩ mô. Việc xác định và áp dụng chính xác tỷ lệ này giúp các doanh nghiệp loại bỏ những ảo tưởng về lợi nhuận, từ đó bảo vệ dòng tiền khỏi những sai lầm thẩm định đáng tiếc. Đối với các nhà đầu tư cá nhân, việc liên tục theo dõi các dịch chuyển của lãi suất chiết khấu từ Ngân hàng Nhà nước sẽ mang lại lợi thế lớn trong việc nhận diện xu hướng và quản trị rủi ro danh mục.
FAQ – Câu hỏi thường gặp về lãi suất chiết khấu
Tại sao tăng lãi suất chiết khấu lại giúp kiềm chế lạm phát?
Khi Ngân hàng Nhà nước tăng tỷ lệ này, chi phí vay vốn của các ngân hàng thương mại sẽ tăng lên, buộc họ phải nâng lãi suất cho vay đối với nền kinh tế. Quyết định này làm giảm nhu cầu vay tiêu dùng và đầu tư của người dân, dẫn đến tổng cầu giảm và kiềm chế lạm phát hiệu quả.
Lãi suất chiết khấu tăng thì giá cổ phiếu trên thị trường chứng khoán thường xu hướng thế nào?
Giá cổ phiếu thường có xu hướng giảm khi tỷ lệ chiết khấu gia tăng. Nguyên nhân do chi phí vốn của doanh nghiệp bị đẩy lên cao làm giảm lợi nhuận kỳ vọng, đồng thời dòng tiền chiết khấu trong tương lai khi quy về hiện tại sẽ có giá trị thấp hơn.
Người đi vay mua nhà đất có bị ảnh hưởng khi Ngân hàng Nhà nước thay đổi lãi suất chiết khấu không?
Người đi vay mua bất động sản sẽ chịu ảnh hưởng gián tiếp nhưng rất rõ rệt. Khi Ngân hàng Nhà nước tăng tỷ lệ chiết khấu, các ngân hàng thương mại cũng sẽ tăng lãi suất huy động và lãi suất cho vay thương mại, làm tăng áp lực trả nợ hàng tháng của người vay.
Nhà đầu tư cá nhân nên chọn mức lãi suất chiết khấu bao nhiêu khi tự tính toán hiệu quả đầu tư một bất động sản?
Nhà đầu tư cá nhân nên chọn mức tỷ lệ bằng tổng của lãi suất tiền gửi ngân hàng kỳ hạn một năm cộng với biên độ rủi ro của loại hình bất động sản đó. Thông thường, mức tỷ lệ chiết khấu an toàn cho các bài toán đầu tư bất động sản tại Việt Nam dao động từ 10% đến 12%.


