
Sao kê luôn được xem là tài liệu quan trọng khi cần chứng minh giao dịch tài chính, đối chiếu thu – chi hoặc hoàn thiện hồ sơ hành chính liên quan đến tài khoản ngân hàng. Từ doanh nghiệp đến cá nhân, ai cũng có lúc cần đến bản sao kê để làm rõ dòng tiền và xác nhận tính minh bạch của các giao dịch. Khi nắm rõ cách sao kê hoạt động, bạn sẽ chủ động hơn trong việc quản lý tài chính cũng như hạn chế rủi ro sai lệch thông tin. Đây là nền tảng giúp mọi quá trình liên quan đến giao dịch ngân hàng trở nên trơn tru và đáng tin cậy hơn.
1. Sao kê là gì?
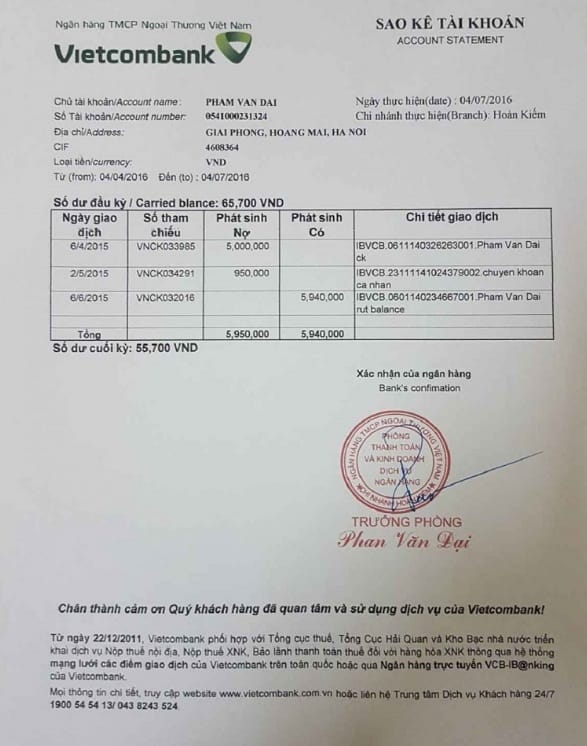
Sao kê là bản tóm tắt chi tiết các giao dịch tài chính – bao gồm tiền gửi, rút, chuyển khoản, và thanh toán – của tài khoản ngân hàng hoặc thẻ tín dụng trong một khoảng thời gian nhất định. Đây là tài liệu do ngân hàng phát hành, dùng để đối soát chi tiêu và có thể được dùng làm hồ sơ pháp lý khi có dấu mộc đỏ.
Tài liệu này do ngân hàng cung cấp, bao gồm số dư đầu kỳ, cuối kỳ, lịch sử chuyển tiền – nhận tiền – thanh toán và các khoản phí liên quan. Nhờ vậy, sao kê đóng vai trò như một “bản ghi nhớ tài chính” giúp người dùng nắm bắt mọi biến động trong tài khoản của mình.
Sao kê có thể ở dạng điện tử hoặc bản in trực tiếp tại ngân hàng, tùy theo nhu cầu sử dụng của từng cá nhân. Trong nhiều trường hợp, sao kê bản cứng có đóng dấu đỏ được dùng làm tài liệu pháp lý để chứng minh thu nhập, hoàn thiện hồ sơ vay vốn hoặc giải quyết khiếu nại giao dịch. Dù ở hình thức nào, bản sao kê cũng phải đảm bảo tính chính xác và trùng khớp với dữ liệu gốc trên hệ thống ngân hàng.
Ngày nay, việc sao kê trở nên đơn giản hơn rất nhiều nhờ hệ thống ngân hàng số và ứng dụng Internet Banking. Người dùng chỉ cần vài thao tác là có thể tự tải sao kê điện tử mà không phải đến chi nhánh. Điều này giúp tiết kiệm thời gian và nâng cao khả năng quản lý tài chính cá nhân.
2. Có những hình thức sao kê nào?
Có hai hình thức sao kê phổ biến là sao kê điện tử và sao kê bản cứng, mỗi loại phục vụ một nhu cầu khác nhau. Sao kê điện tử được tải trực tiếp từ ứng dụng ngân hàng, không cần đến quầy giao dịch và phù hợp với việc kiểm tra thường xuyên. Đây là lựa chọn thuận tiện nhất cho đa số người dùng hiện đại.
Ngược lại, sao kê bản cứng là tài liệu được in tại ngân hàng và có đóng dấu xác nhận. Loại này được sử dụng khi cần chứng minh thu nhập, làm hồ sơ vay vốn hoặc thủ tục hành chính yêu cầu tính pháp lý cao. Vì có dấu mộc xác nhận, bản sao kê dạng này được xem là bằng chứng hợp lệ trong nhiều quy trình thẩm định.
Ngoài ra, một số ngân hàng còn cung cấp dịch vụ sao kê theo yêu cầu, cho phép khách hàng chọn thời gian chi tiết hoặc lọc theo loại giao dịch. Dịch vụ này phù hợp cho doanh nghiệp, người kinh doanh hoặc người cần đối soát tài chính nhiều lần trong tháng.
3. Sao kê dùng để làm gì?
Sao kê được sử dụng chủ yếu để đối chiếu giao dịch và quản lý dòng tiền. Người dùng có thể kiểm tra mọi khoản thu – chi hằng ngày để sớm phát hiện sai lệch hoặc giao dịch bất thường. Điều này không chỉ đảm bảo an toàn mà còn giúp quản lý tài chính hiệu quả hơn.
Ngoài mục đích cá nhân, sao kê còn là tài liệu quan trọng trong lĩnh vực tín dụng và hành chính. Nhiều ngân hàng yêu cầu cung cấp sao kê 3–6 tháng để chứng minh thu nhập khi làm hồ sơ vay vốn, mở thẻ tín dụng hoặc tăng hạn mức. Nhờ sao kê, đơn vị thẩm định có căn cứ rõ ràng để đánh giá năng lực tài chính của người vay.
Trong doanh nghiệp, sao kê thường được dùng để đối chiếu sổ sách kế toán, thanh toán công nợ hoặc hoàn thiện báo cáo tài chính. Tính minh bạch của sao kê giúp doanh nghiệp kiểm soát tốt hơn hoạt động chi tiêu nội bộ và đảm bảo tính chính xác của hồ sơ kế toán.
4. Cách lấy sao kê ngân hàng
Cách phổ biến nhất là lấy sao kê qua Internet Banking hoặc Mobile Banking. Chỉ cần truy cập ứng dụng, chọn mục lịch sử giao dịch và tải file PDF theo thời gian mong muốn. Phương pháp này nhanh, tiện và phù hợp với kiểm tra cá nhân hoặc gửi tài liệu không yêu cầu dấu mộc. Hầu hết ngân hàng đều cung cấp miễn phí hình thức này.
Nếu cần bản sao kê có đóng dấu đỏ, bạn phải đến trực tiếp chi nhánh ngân hàng để yêu cầu in bản cứng. Nhân viên sẽ hỗ trợ chọn khoảng thời gian và in tài liệu theo chuẩn ngân hàng. Bản sao kê này có giá trị pháp lý cao, được chấp nhận trong các thủ tục vay vốn, hồ sơ đi làm hoặc các yêu cầu xác minh thu nhập.
Một số ngân hàng hỗ trợ sao kê qua email có chữ ký số. Đây là hình thức trung gian giữa sao kê điện tử và bản cứng, phù hợp trong nhiều hồ sơ trực tuyến yêu cầu xác minh nhưng không bắt buộc phải có dấu mộc truyền thống. Việc lựa chọn hình thức nào còn tùy thuộc vào mục đích sử dụng của bạn.
5. Sao kê có tính pháp lý như thế nào?
Sao kê điện tử mang tính tham khảo và phù hợp với các giao dịch thông thường. Người dùng có thể sử dụng để đối chiếu hoặc gửi cho đối tác cần xem lịch sử giao dịch. Tuy nhiên, không phải đơn vị nào cũng chấp nhận sao kê điện tử trong hồ sơ pháp lý. Vì vậy, bạn cần xem yêu cầu chi tiết trước khi nộp.
Sao kê bản cứng có dấu ngân hàng là tài liệu có tính pháp lý cao. Tất cả thông tin đều được xác thực bởi ngân hàng phát hành, đảm bảo độ chính xác tuyệt đối và phù hợp với hồ sơ vay vốn, xin việc hoặc thủ tục kiểm toán. Đây là loại sao kê phổ biến nhất trong các thủ tục hành chính.
Trong nhiều trường hợp đặc thù, một số cơ quan sẽ yêu cầu sao kê có dấu giáp lai nếu tài liệu nhiều trang. Điều này ngăn chặn tình trạng chỉnh sửa hoặc tráo đổi nội dung. Tùy theo quy trình của từng đơn vị, bạn có thể chủ động chuẩn bị trước để tiết kiệm thời gian.
Chốt lại
Sao kê là công cụ quan trọng giúp minh bạch hóa toàn bộ giao dịch trong tài khoản ngân hàng và hỗ trợ người dùng kiểm soát tài chính một cách chính xác. Tùy theo mục đích, bạn có thể lựa chọn sao kê điện tử để theo dõi thường xuyên hoặc bản cứng có dấu ngân hàng để dùng trong các thủ tục pháp lý. Khi hiểu rõ vai trò, hình thức và cách sử dụng sao kê, bạn sẽ chủ động hơn trong mọi hoạt động liên quan đến chứng minh tài chính và đảm bảo an toàn cho dòng tiền cá nhân. Hy vọng với bài viết này, bạn đã có một cái nhìn rõ ràng và đầy đủ về sao kê trong thực tế.
FAQ – Câu hỏi thường gặp
1. Sao kê điện tử có dùng để vay ngân hàng được không?
Thông thường không, hầu hết ngân hàng yêu cầu bản sao kê có dấu đỏ.
2. Sao kê bao nhiêu tháng là đủ?
Thường từ 3–6 tháng, tùy theo mục đích như vay vốn, làm thẻ tín dụng hoặc hồ sơ hành chính.
3. Lấy sao kê ngân hàng có mất phí không?
Sao kê điện tử miễn phí, còn sao kê bản cứng tại quầy có thể mất phí tùy ngân hàng.
4. Sao kê có thể làm giả không?
Sao kê điện tử dễ bị chỉnh sửa, còn sao kê bản cứng có dấu mộc thì khó làm giả và được pháp lý công nhận.
5. Sao kê và lịch sử giao dịch có khác nhau không?
Có, sao kê là bản tổng hợp chính thức do ngân hàng cấp, còn lịch sử giao dịch chỉ là thông tin hiển thị tạm thời trên ứng dụng.


