Cho thuê tài chính là giải pháp giúp doanh nghiệp tiếp cận máy móc, thiết bị hiện đại mà không cần bỏ ra nguồn vốn tự có quá lớn ngay từ đầu. Hiểu rõ bản chất và cơ chế hoạt động của hình thức này sẽ giúp các chủ doanh nghiệp SME tối ưu hóa dòng tiền và nâng cao năng lực sản xuất trong năm 2026.
1. Cho thuê tài chính là gì?
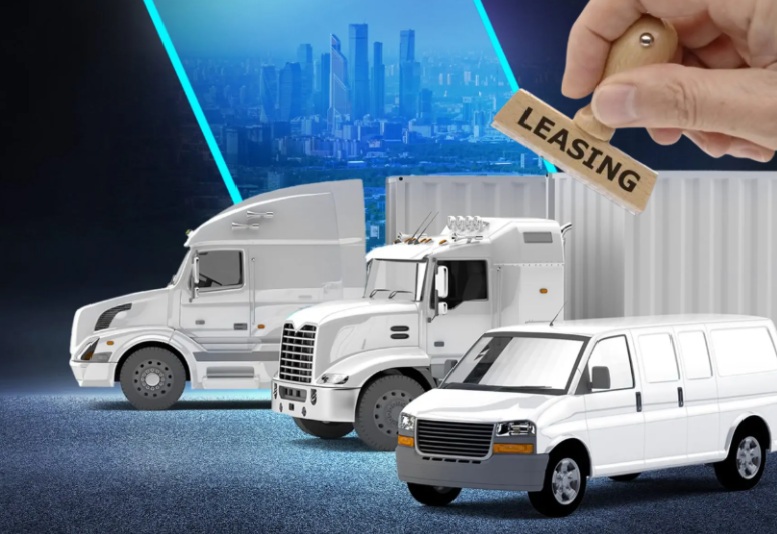
Cho thuê tài chính là hình thức cấp tín dụng trung và dài hạn thông qua việc cho thuê máy móc, thiết bị, phương tiện vận chuyển. Công ty cho thuê tài chính mua tài sản theo yêu cầu của bên thuê và nắm quyền sở hữu; bên thuê được quyền sử dụng tài sản và thanh toán tiền thuê định kỳ.
Theo quy định tại Luật các tổ chức tín dụng, đây là hoạt động mà bên cho thuê cam kết mua tài sản cố định theo lựa chọn của bên thuê. Trong suốt thời hạn hợp đồng, bên thuê có trách nhiệm thanh toán toàn bộ giá trị tài sản cộng với lãi suất và phí dịch vụ phát sinh.
Khi kết thúc thời hạn thuê, doanh nghiệp thường có quyền chọn mua lại tài sản với mức giá danh nghĩa hoặc tiếp tục gia hạn hợp đồng. Hình thức này được coi là một phương thức cấp tín dụng trung hạn phổ biến, giúp doanh nghiệp sở hữu quyền sử dụng tài sản mà không cần tài sản thế chấp là bất động sản.
2. Cơ chế hoạt động 3 bên của hợp đồng thuê tài chính
Quy trình vận hành của một hợp đồng thuê tài chính luôn có sự tham gia của ba chủ thể chính gồm công ty cho thuê, bên thuê và nhà cung cấp. Trong đó, doanh nghiệp (bên thuê) chủ động tìm kiếm và lựa chọn loại máy móc, thiết bị cùng nhà cung cấp phù hợp với nhu cầu sản xuất của mình.
Sau khi lựa chọn, công ty cho thuê tài chính sẽ ký hợp đồng mua bán với nhà cung cấp và thanh toán 100% giá trị tài sản. Vai trò của công ty tài chính lúc này giống như một “người mua hộ” giúp doanh nghiệp giải quyết bài toán thiếu hụt vốn đầu tư ban đầu cho tài sản cố định.
Bên thuê nhận bàn giao tài sản trực tiếp từ nhà cung cấp nhưng quyền sở hữu hợp pháp thuộc về công ty tài chính. Doanh nghiệp bắt đầu chu kỳ trả nợ gốc và lãi theo các kỳ hạn đã thỏa thuận cho đến khi hoàn tất nghĩa vụ tài chính và nhận lại quyền sở hữu.
3. Ví dụ thực tế về quy trình và cách tính dòng tiền
Giả sử Doanh nghiệp A tại Việt Nam cần đầu tư một máy CNC đời mới trị giá 2 tỷ VNĐ để mở rộng xưởng sản xuất nhưng không muốn dùng bất động sản làm tài sản thế chấp. Doanh nghiệp quyết định lựa chọn giải pháp cho thuê tài chính để giữ lại vốn lưu động cho việc mua nguyên vật liệu.
Dưới đây là bảng tính toán dòng tiền cơ bản cho thương vụ này:
| Hạng mục mục | Giá trị/Thông số |
| Giá trị máy CNC | 2.000.000.000 VNĐ |
| Vốn đối ứng (20%) | 400.000.000 VNĐ |
| Vốn giải ngân từ công ty tài chính | 1.600.000.000 VNĐ |
| Thời hạn thuê | 60 tháng (5 năm) |
| Lãi suất tham chiếu (giả định) | 10%/năm |
| Tiền thuê hàng tháng (Gốc + Lãi) | ~34.000.000 VNĐ |
Kết quả sau khi ký hợp đồng, doanh nghiệp A chỉ cần bỏ ra 400 triệu VNĐ ban đầu để có máy sử dụng ngay lập tức. Thay vì phải tích lũy đủ 2 tỷ VNĐ, doanh nghiệp đã tận dụng được đòn bẩy tài chính để tạo ra doanh thu từ máy móc và dùng chính nguồn thu đó để chi trả tiền thuê định kỳ.
4. So sánh Cho thuê tài chính, Thuê vận hành và Vay ngân hàng
Nhiều doanh nghiệp thường nhầm lẫn giữa các hình thức tài trợ vốn vì chúng đều giúp sở hữu tài sản nhưng lại có bản chất kế toán và pháp lý khác nhau. Việc lựa chọn sai hình thức có thể gây áp lực lên bảng cân đối kế toán hoặc làm mất đi các lợi thế về thuế.
| Tiêu chí | Cho thuê tài chính | Thuê vận hành | Vay ngân hàng |
| Quyền sở hữu | Công ty cho thuê (Chuyển giao khi kết thúc) | Công ty cho thuê (Không chuyển giao) | Bên vay (Ngay từ đầu) |
| Tài sản thế chấp | Chính tài sản thuê | Không cần | Bất động sản hoặc tài sản khác |
| Trách nhiệm bảo trì | Bên thuê chịu trách nhiệm | Bên cho thuê chịu trách nhiệm | Bên vay chịu trách nhiệm |
| Khấu hao tài sản | Bên thuê thực hiện trích khấu hao | Bên cho thuê thực hiện | Bên vay thực hiện |
| Hạch toán kế toán | Ghi nhận tài sản cố định và nợ phải trả | Chỉ ghi nhận chi phí thuê hàng kỳ | Ghi nhận tài sản và nợ vay |
Doanh nghiệp nên sử dụng cho thuê tài chính khi muốn sở hữu lâu dài tài sản mà không có sẵn tài sản thế chấp. Trong khi đó, thuê vận hành phù hợp với các thiết bị có tính đào thải công nghệ nhanh hoặc chỉ sử dụng trong thời gian ngắn.
5. Lợi ích và rủi ro khi sử dụng thuê tài chính
Lợi ích lớn nhất của hình thức này là giúp doanh nghiệp đa dạng hóa nguồn huy động vốn mà không phụ thuộc vào hạn mức tín dụng tại các ngân hàng thương mại. Do tài sản thuê chính là vật đảm bảo, doanh nghiệp SME dễ dàng tiếp cận nguồn vốn hơn ngay cả khi không có quỹ đất hay nhà xưởng để thế chấp.
Bên cạnh đó, tiền thuê tài chính được tính vào chi phí hợp lý giúp doanh nghiệp tối ưu hóa nghĩa vụ thuế thu nhập doanh nghiệp. Khả năng quản lý vốn lưu động cũng linh hoạt hơn khi doanh nghiệp không phải chi trả một khoản tiền lớn ngay lập tức, giúp duy trì chỉ số thanh khoản ở mức an toàn.
Tuy nhiên, doanh nghiệp cần lưu ý về mức phí phạt nếu muốn hủy ngang hợp đồng sớm hoặc tất toán trước hạn. Mọi trách nhiệm bảo trì, sửa chữa và mua bảo hiểm cho tài sản đều do bên thuê tự chi trả, điều này đòi hỏi doanh nghiệp phải có kế hoạch vận hành tài sản hiệu quả để bù đắp chi phí.
Chốt lại
Cho thuê tài chính là công cụ đắc lực để biến chi phí đầu tư lớn thành các khoản chi trả nhỏ hàng tháng. Khi được sử dụng đúng cách, đây sẽ là đòn bẩy giúp doanh nghiệp hiện đại hóa máy móc và bứt phá năng suất lao động. Bạn nên cân nhắc kỹ các điều khoản về lãi suất và phí trước khi đặt bút ký vào hợp đồng thuê tài chính.
FAQ – Câu hỏi thường gặp về cho thuê tài chính
Doanh nghiệp mới thành lập có được thuê tài chính không?
Các công ty cho thuê tài chính thường yêu cầu doanh nghiệp có ít nhất 1-2 năm hoạt động để chứng minh năng lực tài chính. Tuy nhiên, nếu doanh nghiệp mới có dự án khả thi, phương án kinh doanh rõ ràng và chủ sở hữu có uy tín tín dụng tốt, việc xét duyệt vẫn có thể thực hiện.
Lãi suất thuê tài chính so với vay ngân hàng bên nào rẻ hơn?
Thông thường, lãi suất thuê tài chính có thể cao hơn vay ngân hàng một chút vì rủi ro cho bên thuê cao hơn khi không có tài sản thế chấp. Đổi lại, doanh nghiệp tiết kiệm được chi phí cơ hội của việc đọng vốn và không tốn các chi phí liên quan đến định giá, công chứng tài sản bất động sản.
Tài sản nào được phép cho thuê tài chính?
Pháp luật quy định đối tượng cho thuê tài chính chỉ bao gồm các loại động sản như máy móc thiết bị sản xuất, dây chuyền công nghệ, phương tiện vận tải (xe tải, xe khách, tàu thủy). Các loại bất động sản như đất đai và nhà ở không thuộc phạm vi của hình thức cấp tín dụng này.
Kết thúc hợp đồng, tài sản thuộc về ai?
Khi kết thúc thời hạn thuê, bên thuê thường có quyền ưu tiên mua lại tài sản với giá danh nghĩa hoặc giá trị còn lại rất thấp theo thỏa thuận ban đầu. Nếu không muốn sở hữu, doanh nghiệp có thể trả lại tài sản hoặc yêu cầu gia hạn thuê thêm một khoảng thời gian mới.
Có được chuyển nhượng hợp đồng thuê tài chính không?
Việc chuyển nhượng hợp đồng hoàn toàn có thể thực hiện nếu có sự đồng ý bằng văn bản từ công ty cho thuê tài chính. Bên nhận chuyển nhượng sẽ phải tiếp quản toàn bộ quyền lợi và nghĩa vụ thanh toán của bên thuê cũ cho đến khi kết thúc thời hạn hợp đồng.