
Thị trường tài sản số phát triển mạnh mẽ khiến việc sở hữu tiền mã hóa không chỉ dừng lại ở việc chờ đợi tăng giá. Coin Lending nổi lên như một giải pháp tối ưu giúp nhà đầu tư tạo ra dòng tiền thụ động từ chính những tài sản nhàn rỗi của mình.
1. Coin Lending là gì?
Coin Lending (cho vay tiền điện tử) là hình thức người sở hữu tiền mã hóa (Lender) cho người khác (Borrower) vay tài sản thông qua các nền tảng trung gian để nhận lãi suất. Quá trình này thường yêu cầu tài sản thế chấp (Collateral) để đảm bảo an toàn cho khoản vay.
Hình thức này cho phép bạn tận dụng tài sản nhàn rỗi để gia tăng số lượng coin mà không cần thực hiện các giao dịch mua bán liên tục. Các thành phần cốt lõi trong hệ sinh thái này bao gồm người cho vay, người vay, nền tảng kết nối và lãi suất được tính theo tỷ lệ phần trăm hàng năm (APR hoặc APY).
Dòng tiền trong Lending được vận hành dựa trên cung và cầu của thị trường. Khi nhu cầu vay một loại tài sản tăng cao, lãi suất trả cho người cho vay cũng sẽ tăng theo tương ứng để thu hút thêm nguồn cung vào hệ thống.
2. Cơ chế hoạt động của Coin Lending
Hợp đồng thông minh (Smart Contract) đóng vai trò là “người quản lý” tự động trong hầu hết các nền tảng Lending hiện nay. Thay vì cần một ngân hàng phê duyệt, các đoạn mã này sẽ tự động thực hiện việc giải ngân khi người vay nạp đủ tài sản thế chấp và thu hồi tài sản nếu người vay vi phạm các điều khoản về an toàn vốn.
Quy trình cơ bản bắt đầu khi người cho vay gửi tiền vào một Lending Pool (Bể thanh khoản). Đây là một kho lưu trữ tài sản chung mà từ đó người vay có thể rút ra sau khi đã thiết lập khoản vay bằng cách khóa lại một lượng tài sản thế chấp có giá trị cao hơn giá trị khoản vay (Over-collateralization).
Hệ thống sẽ liên tục tính toán lãi suất dựa trên thời gian thực và cập nhật vào số dư của các bên. Toàn bộ quá trình diễn ra minh bạch trên blockchain, giúp loại bỏ các rủi ro về thao túng dữ liệu hoặc sự chậm trễ từ các bên trung gian truyền thống.
3. Ví dụ về cách tính lãi suất và rủi ro thanh lý
Giả sử người dùng A đang có 10,000 USDT nhàn rỗi và quyết định đưa vào nền tảng Lending với lãi suất APR là 8%/năm. Sau một năm, nếu lãi suất không đổi, người dùng A sẽ nhận về 800 USDT tiền lãi, nâng tổng tài sản lên 10,800 USDT mà không cần lo lắng về biến động giá của đồng tiền này.
Ở chiều ngược lại, hãy xét trường hợp của người dùng B đang sở hữu 1 BTC (giá trị hiện tại là $60,000) nhưng cần tiền mặt để chi tiêu mà không muốn bán BTC. Người này thế chấp 1 BTC để vay $30,000 USDT, tương ứng với tỷ lệ vay trên tài sản (LTV) là 50%. Đây là mức an toàn thường thấy trong các giao dịch cho vay tiền mã hóa.
Tuy nhiên, rủi ro thanh lý (Liquidation) sẽ xuất hiện nếu giá BTC giảm mạnh xuống ngưỡng $35,000. Khi giá trị tài sản thế chấp tiệm cận với giá trị khoản vay cộng với lãi phí, hệ thống Smart Contract sẽ tự động kích hoạt lệnh bán 1 BTC của người dùng B để hoàn trả $30,000 cho Lender. Việc thanh lý tự động này nhằm đảm bảo người cho vay luôn thu hồi được vốn ngay cả trong kịch bản thị trường sụp đổ nhanh chóng.
4. CeFi Lending và DeFi Lending khác gì nhau?
Hiện nay, nhà đầu tư có thể lựa chọn cho vay thông qua các tổ chức tập trung hoặc các giao thức phi tập trung tùy theo nhu cầu về sự tiện dụng và quyền kiểm soát.
| Tiêu chí | CeFi Lending (Tập trung) | DeFi Lending (Phi tập trung) |
| Quyền kiểm soát | Sàn nắm giữ Private Key của bạn | Bạn tự quản lý ví và tài sản |
| Thủ tục (KYC) | Bắt buộc định danh danh tính | Không cần, chỉ cần kết nối ví |
| Tính minh bạch | Thấp, phụ thuộc vào báo cáo của sàn | Rất cao, mọi thứ nằm trên On-chain |
| Rủi ro chính | Sàn phá sản hoặc bị hack tập trung | Lỗi Smart Contract, Flash Loan |
| Đại diện | Binance Lending, Nexo, Crypto.com | Aave, Compound, Venus |
Nếu bạn là người mới và ưu tiên sự hỗ trợ, CeFi sẽ là lựa chọn phù hợp nhờ giao diện thân thiện. Ngược lại, những người am hiểu kỹ thuật thường ưu tiên DeFi để duy trì quyền kiểm soát tài sản cá nhân tuyệt đối.
5. So sánh Coin Lending và Staking: Nên chọn hình thức nào?
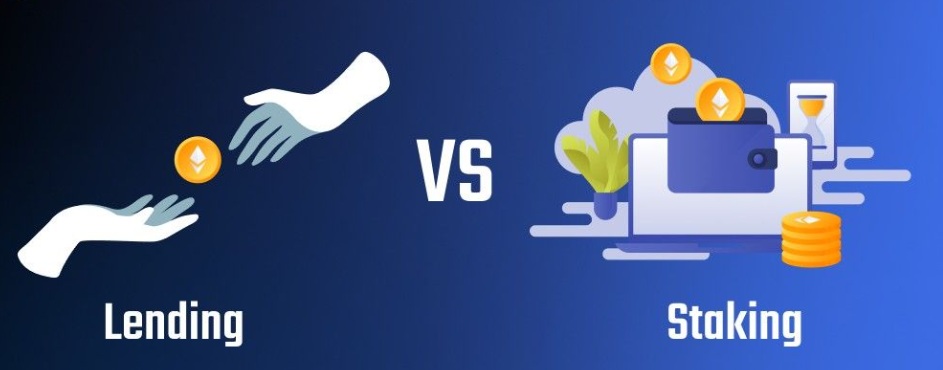
Lending và Staking crypto thường bị nhầm lẫn vì cả hai đều tạo ra thu nhập thụ động, nhưng bản chất vận hành của chúng hoàn toàn khác biệt.
| Tiêu chí | Coin Lending | Staking Crypto |
| Bản chất | Cho người khác vay để lấy lãi | Giữ coin để xác thực giao dịch mạng lưới |
| Nguồn lợi nhuận | Do người vay chi trả | Do mạng lưới phát hành (lạm phát) |
| Rủi ro | Nợ xấu, thanh lý tài sản thế chấp | Bị phạt (Slashing), khóa vốn lâu |
| Tính thanh khoản | Thường linh hoạt hơn | Thường có thời gian chờ mở khóa (Unbonding) |
Lending phù hợp khi bạn muốn tối ưu hóa các đồng Stablecoin hoặc các coin mà bạn không muốn nắm giữ dài hạn. Trong khi đó, Staking là lựa chọn ưu tiên nếu bạn tin tưởng vào một mạng lưới blockchain cụ thể và muốn nhận phần thưởng từ việc bảo mật hệ thống đó.
6. Lợi ích và rủi ro khi tham gia Lending
Lợi ích lớn nhất của việc cho vay tiền mã hóa là khả năng tối ưu hóa lợi nhuận từ tài sản nhàn rỗi mà không cần bán đi vị thế đầu tư. Điều này giúp nhà đầu tư vừa hưởng lợi từ việc tăng giá tài sản trong dài hạn, vừa có thêm thu nhập đều đặn hàng tháng để tái đầu tư hoặc trang trải cuộc sống.
Tuy nhiên, lĩnh vực này tồn tại những rủi ro cực lớn mà người tham gia phải đối mặt. Biến động giá cực mạnh dẫn đến các cú sụt giảm nhanh (Flash Crash) có thể khiến tài sản thế chấp bị thanh lý trong chớp mắt trước khi kịp bổ sung vốn. Bên cạnh đó, các lỗi tiềm ẩn trong Hợp đồng thông minh luôn là mục tiêu của các hacker, có thể dẫn đến việc cạn kiệt bể thanh khoản.
Cuối cùng là rủi ro từ phía nền tảng, đặc biệt với các mô hình tập trung. Nếu sàn giao dịch gặp vấn đề về pháp lý hoặc mất khả năng thanh toán như các sự kiện trong quá khứ, người cho vay có thể mất trắng toàn bộ số tiền đã gửi. Nhà đầu tư cần thực hiện quản trị rủi ro nghiêm ngặt bằng cách đa dạng hóa nền tảng sử dụng.
Chốt lại
Coin Lending là một công cụ tài chính mạnh mẽ trong kỷ nguyên số, giúp kết nối hiệu quả giữa dòng vốn và nhu cầu sử dụng vốn. Hiểu rõ cơ chế và các rủi ro đi kèm sẽ giúp bạn tận dụng tối đa hình thức coin lending này để gia tăng tài sản một cách bền vững.
FAQ – Câu hỏi thường gặp
Lending có an toàn tuyệt đối không?
Không có hình thức đầu tư nào an toàn tuyệt đối, kể cả Lending. Bạn phải đối mặt với rủi ro nền tảng bị hack, lỗi mã nguồn hoặc thị trường biến động quá mạnh khiến hệ thống thanh lý không kịp.
Tỷ lệ LTV (Loan-to-Value) bao nhiêu là an toàn?
Mức LTV an toàn thường dao động từ 30% đến 50%. Tỷ lệ này giúp tài sản thế chấp của bạn có “khoảng thở” đủ rộng trước các biến động giá từ 20-30% của thị trường mà không bị thanh lý.
Tại sao sàn/nền tảng lại trả lãi cao cho tôi?
Lãi suất này thực chất là khoản phí mà người vay chấp nhận trả để có vốn sử dụng ngay lập tức cho các mục đích như giao dịch đòn bẩy hoặc đầu tư ngắn hạn khác.
Làm thế nào để vay coin mà không bị mất trắng tài sản thế chấp?
Bạn cần thường xuyên theo dõi giá thị trường và duy trì tỷ lệ LTV thấp. Luôn sẵn sàng tài sản dự phòng để nạp thêm vào làm tài sản thế chấp khi giá bắt đầu chạm ngưỡng nguy hiểm.


