
Đảo nợ là một thuật ngữ tài chính quen thuộc nhưng thường bị hiểu nhầm là hành vi vi phạm pháp luật hoặc tín dụng đen. Hiểu rõ bản chất và các quy định mới nhất giúp cá nhân và doanh nghiệp tối ưu hóa chi phí lãi suất mà vẫn đảm bảo an toàn tín dụng.
1. Đảo nợ là gì?
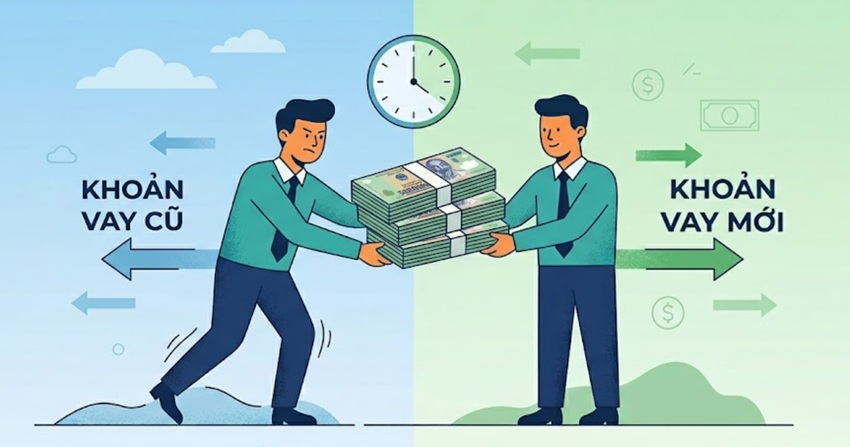
Đảo nợ là hành vi vay một khoản tiền mới để thanh toán cho khoản nợ cũ đã đến hạn hoặc quá hạn nhưng chưa có khả năng chi trả. Về bản chất, đây là việc chuyển dịch nghĩa vụ nợ từ hợp đồng này sang hợp đồng khác nhằm kéo dài thời gian vay vốn.
Hoạt động này dựa trên nguyên tắc vay mới để trả nợ cũ nhằm xóa bỏ dư nợ hiện tại trên hệ thống ghi nhận. Việc đảo nợ giúp khách hàng thay đổi cấu trúc khoản vay về lãi suất, kỳ hạn hoặc đơn vị cho vay để phù hợp hơn với năng lực tài chính hiện tại. Mục tiêu quan trọng nhất của quá trình này là giúp người vay tránh rơi vào nhóm nợ xấu trên hệ thống thông tin tín dụng CIC.
2. Cơ chế hoạt động của đảo nợ dưới góc độ pháp lý
Trước đây, đảo nợ thường diễn ra theo hình thức “ngầm” khi khách hàng phải vay nóng từ các nguồn tín dụng đen bên ngoài để tất toán nợ cũ. Sau khi nợ cũ được xóa, ngân hàng sẽ giải ngân khoản vay mới và khách hàng dùng số tiền này để trả lại cho bên cho vay nóng với chi phí rất cao.
Từ khi Thông tư 06/2023/TT-NHNN có hiệu lực, cơ chế đảo nợ hợp pháp đã được mở rộng đáng kể cho khách hàng cá nhân. Quy định mới cho phép cá nhân vay vốn tại ngân hàng này để trả nợ trước hạn tại ngân hàng khác đối với các nhu cầu đời sống như mua nhà hoặc mua xe. Điều này tạo ra sự cạnh tranh lành mạnh, giúp người dân dễ dàng tiếp cận các gói lãi suất ưu đãi thấp hơn mà không cần thông qua các nguồn vốn không chính thống.
Mục đích thực sự của việc đảo nợ thường là để làm đẹp báo cáo tài chính đối với doanh nghiệp hoặc giảm áp lực trả lãi đối với cá nhân. Khi thị trường xuất hiện các gói vay có lãi suất thấp hơn hẳn khoản vay hiện tại, việc đảo nợ trở thành một chiến lược tối ưu hóa dòng tiền thông minh.
3. Ví dụ thực tế về đảo nợ tối ưu lãi suất
Giả sử Anh A đang có một khoản vay mua nhà trị giá 2 tỷ đồng tại Ngân hàng X với lãi suất thả nổi là 12%/năm. Mỗi tháng anh phải chịu áp lực tài chính khá lớn khi thị trường biến động, trong khi các ngân hàng khác đang tung ra nhiều gói kích cầu hấp dẫn hơn.
Anh A nhận thấy Ngân hàng Y đang triển khai gói vay ưu đãi với lãi suất chỉ 8%/năm trong những năm đầu và quyết định thực hiện đảo nợ. Anh tiến hành làm hồ sơ vay vốn tại Ngân hàng Y để tất toán toàn bộ dư nợ 2 tỷ đồng tại Ngân hàng X. Sau khi Ngân hàng Y giải ngân trực tiếp để trả nợ cho Ngân hàng X, khoản vay cũ chấm dứt và anh A bắt đầu nghĩa vụ thanh toán mới với lãi suất thấp hơn.
Về mặt kinh tế, anh A phải chịu phí phạt trả nợ trước hạn tại Ngân hàng X khoảng 2% (tương đương 40 triệu đồng). Tuy nhiên, với mức chênh lệch lãi suất 4%/năm, anh tiết kiệm được khoảng 80 triệu đồng tiền lãi ngay trong năm đầu tiên. Sau khi trừ đi các chi phí thủ tục và phí phạt, anh A vẫn có lợi nhuận chênh lệch dương và giảm bớt gánh nặng trả nợ hàng tháng.
4. Phân biệt Đảo nợ với Đáo hạn và Tái cơ cấu nợ
Nhiều người đi vay thường nhầm lẫn giữa các khái niệm này do chúng đều liên quan đến việc xử lý khoản vay khi đến hạn. Tuy nhiên, mỗi hình thức có bản chất pháp lý và hệ quả tín dụng trên hệ thống CIC hoàn toàn khác nhau.
| Đặc điểm | Đảo nợ | Đáo hạn | Tái cơ cấu nợ |
| Bản chất | Vay mới trả cũ | Mốc thời gian kết thúc hợp đồng | Điều chỉnh hợp đồng hiện tại |
| Hợp đồng | Lập hợp đồng vay mới hoàn toàn | Kết thúc hoặc gia hạn hợp đồng cũ | Giữ nguyên hợp đồng cũ, sửa điều khoản |
| Mục đích | Kéo dài thời gian hoặc tối ưu lãi suất | Thực hiện nghĩa vụ trả nợ cuối kỳ | Hỗ trợ khách hàng gặp khó khăn |
| Ảnh hưởng CIC | Có thể giữ sạch hồ sơ nếu làm đúng | Bình thường | Thường bị chuyển nhóm nợ xấu |
Khi khách hàng vẫn đủ khả năng tài chính nhưng muốn hưởng ưu đãi tốt hơn, đảo nợ là lựa chọn phù hợp. Ngược lại, tái cơ cấu nợ thường là giải pháp cuối cùng khi khách hàng mất khả năng thanh toán tạm thời và chấp nhận ảnh hưởng đến điểm tín dụng.
5. Rủi ro và hệ lụy của việc đảo nợ không kiểm soát
Nếu không tính toán kỹ, người vay dễ rơi vào bẫy nợ chồng nợ khi lãi suất của khoản vay mới thực tế cao hơn do các chi phí ẩn. Các khoản phí như bảo hiểm khoản vay, phí dịch vụ hồ sơ hoặc phí thẩm định tài sản có thể khiến tổng chi phí vay vốn tăng vọt so với dự tính ban đầu.
Rủi ro lớn nhất đến từ việc sử dụng tín dụng đen để “ứng” tiền trong thời gian chờ ngân hàng giải ngân khoản vay mới. Nếu hồ sơ bị từ chối vào phút chót do không đáp ứng điều kiện tín dụng, người vay sẽ mất khả năng trả nợ nóng và có nguy cơ mất tài sản thế chấp. Điều này tạo ra một vòng xoáy nợ nần cực kỳ nguy hiểm và khó thoát ra.
Đối với nền kinh tế, việc đảo nợ tràn lan có thể dẫn đến tình trạng nợ xấu ẩn, khiến các cơ quan quản lý không đánh giá đúng chất lượng tín dụng thực tế. Khi dòng tiền thực không được tạo ra để trả nợ mà chỉ là sự luân chuyển giữa các khoản vay, hệ thống ngân hàng sẽ đối mặt với rủi ro thanh khoản tiềm tàng.
6. Khi nào bạn nên thực hiện đảo nợ?
Bạn nên cân nhắc thực hiện đảo nợ khi lãi suất thị trường có xu hướng giảm sâu so với thời điểm ký kết hợp đồng vay cũ. Đây là cơ hội để giảm chi phí vốn, đặc biệt là với các khoản vay dài hạn như bất động sản hoặc sản xuất kinh doanh quy mô lớn.
Việc đảo nợ cũng phù hợp khi dòng tiền kinh doanh của bạn bị lệch pha tạm thời nhưng bạn vẫn sở hữu tài sản đảm bảo có giá trị tốt. Trước khi quyết định, hãy yêu cầu ngân hàng liệt kê chi tiết phí phạt trả nợ trước hạn và phí định giá tài sản mới để so sánh với số tiền lãi tiết kiệm được. Chỉ khi lợi ích kinh tế lớn hơn tổng chi phí thực hiện thì việc chuyển đổi khoản vay mới thực sự mang lại hiệu quả.
Tóm lại
Đảo nợ là một công cụ tài chính hữu ích nếu được sử dụng đúng cách và tuân thủ các quy định pháp luật hiện hành. Việc hiểu rõ cơ chế vay mới trả cũ giúp bạn chủ động hơn trong việc quản lý nợ vay và bảo vệ hồ sơ tín dụng cá nhân. Hãy luôn cân nhắc kỹ các rủi ro và chi phí phát sinh để đảm bảo an toàn cho tài sản và kế hoạch tài chính dài hạn của mình.
FAQ – Câu hỏi thường gặp về đảo nợ
Đảo nợ có vi phạm pháp luật không?
Đảo nợ không vi phạm pháp luật nếu thực hiện theo đúng Thông tư 06/2023/TT-NHNN, cho phép vay ngân hàng này trả nợ ngân hàng khác cho mục đích đời sống. Tuy nhiên, việc dùng thủ đoạn gian dối để vay tiền trả nợ cũ nhằm che giấu nợ xấu có thể bị coi là vi phạm quy định về hoạt động tín dụng.
Đảo nợ ngân hàng này sang ngân hàng khác có khó không?
Thủ tục này yêu cầu khách hàng phải có tài sản đảm bảo tốt và chứng minh được năng lực tài chính ổn định để trả nợ cho khoản vay mới. Ngân hàng mới sẽ thẩm định hồ sơ nghiêm ngặt tương tự như một khoản vay thông thường trước khi đồng ý giải ngân tất toán nợ cũ.
Làm sao để đảo nợ mà không bị dính nợ xấu CIC?
Bạn cần thực hiện quy trình đảo nợ ngay khi khoản vay cũ vẫn đang ở Nhóm 1 (nợ đủ tiêu chuẩn) và chưa chuyển sang Nhóm 2. Việc chuẩn bị hồ sơ sớm giúp quá trình xét duyệt diễn ra liên tục, tránh tình trạng chậm thanh toán dẫn đến bị ghi nhận lịch sử nợ xấu trên hệ thống.
Phí đảo nợ thường là bao nhiêu?
Tổng chi phí thường bao gồm phí phạt trả nợ trước hạn (1-3% dư nợ), phí công chứng tài sản, phí định giá và các loại phí bảo hiểm khoản vay. Người vay cần cộng tổng các chi phí này để so sánh với phần lãi suất tiết kiệm được trước khi thực hiện.


