
Hiểu rõ dịch vụ tài chính là gì giúp cá nhân và doanh nghiệp tối ưu hóa dòng tiền và quản lý tài sản hiệu quả. Trong bối cảnh công nghệ phát triển mạnh mẽ, việc nhận diện đúng các loại hình dịch vụ này sẽ mở ra nhiều cơ hội đầu tư an toàn. Bài viết dưới đây cung cấp định nghĩa chuẩn xác, phân loại chi tiết và xu hướng số hóa mới nhất của ngành tài chính.
1. Dịch vụ tài chính là gì?
Dịch vụ tài chính (Financial Services) là các dịch vụ do ngành tài chính cung cấp nhằm quản lý, lưu chuyển và gia tăng giá trị tiền tệ. Đây là hoạt động cốt lõi giúp kết nối nguồn vốn giữa người có tiền nhàn rỗi và người cần vốn trên thị trường tài chính.
Hệ thống dịch vụ trung gian tài chính đóng vai trò điều hòa huyết mạch kinh tế của một quốc gia. Khi bạn gửi tiền tiết kiệm, chuyển khoản qua ứng dụng di động hoặc mua bảo hiểm, bạn đều đang trực tiếp tham gia vào quá trình vận hành của các dịch vụ này. Các tổ chức cung ứng giúp giảm thiểu chi phí giao dịch và gia tăng tính thanh khoản cho toàn bộ nền kinh tế.
2. Phân loại các dịch vụ tài chính phổ biến hiện nay
Thị trường tài chính hiện đại được cấu thành từ nhiều mảng dịch vụ chuyên biệt nhằm đáp ứng nhu cầu đa dạng của người dùng. Các mảng này hoạt động gắn liền với các tổ chức tín dụng và đơn vị quản lý tài sản uy tín.
- Dịch vụ ngân hàng: Bao gồm các hoạt động truyền thống như huy động tiền gửi tiết kiệm, cấp tín dụng cho vay và cung ứng các phương thức thanh toán nội địa hay quốc tế do ngân hàng thương mại thực hiện.
- Dịch vụ bảo hiểm: Gồm bảo hiểm nhân thọ, bảo hiểm phi nhân thọ và tái bảo hiểm nhằm bảo vệ quyền lợi tài chính cho khách hàng trước các rủi ro do công ty bảo hiểm quản lý.
- Dịch vụ đầu tư và chứng khoán: Bao gồm hoạt động môi giới chứng khoán, tư vấn đầu tư và quản lý quỹ được vận hành bởi các công ty chứng khoán và quỹ đầu tư chuyên nghiệp.
- Dịch vụ tài chính số và công nghệ tài chính: Cung cấp các giải pháp thanh toán điện tử, cho vay ngang hàng và quản lý tài sản dựa trên nền tảng công nghệ cao.
3. Ví dụ thực tế về dịch vụ tài chính trong đời sống
Tại Việt Nam, các dịch vụ trung gian tài chính xuất hiện trong hầu hết các hoạt động chi tiêu và kinh doanh hằng ngày của người dân. Sự tiện lợi của công nghệ đã thay đổi hoàn toàn cách chúng ta tương tác với tiền tệ.
Anh Minh tại Hà Nội mở tài khoản ngân hàng số trực tuyến và gửi tiết kiệm online 50 triệu đồng với kỳ hạn 12 tháng để hưởng lãi suất 6.5% mỗi năm. Hằng ngày, anh sử dụng ứng dụng di động để quét mã QR thanh toán tiền cà phê 35,000 đồng và chuyển khoản thanh toán hóa đơn điện nước mà không cần dùng tiền mặt.
Một công ty xuất nhập khẩu tại TP.HCM sử dụng dịch vụ thanh toán quốc tế của ngân hàng để chuyển 20,000 USD cho đối tác nước ngoài. Ngân hàng đóng vai trò trung gian xác thực, xử lý giao dịch an toàn và cung cấp công cụ phòng ngừa rủi ro tỷ giá cho doanh nghiệp.
4. Phân biệt “Dịch vụ tài chính” và “Sản phẩm tài chính”
Nhiều người tiêu dùng hiện nay vẫn thường đánh đồng hai khái niệm sản phẩm và dịch vụ trong lĩnh vực tài chính, dẫn đến những nhầm lẫn khi thực hiện giao dịch. Việc phân biệt rạch ròi giúp người dùng định hình rõ quyền lợi và nghĩa vụ của mình.
| Tiêu chí | Sản phẩm tài chính | Dịch vụ tài chính |
| Bản chất | Là các công cụ, tài sản hữu hình hoặc vô hình do các tổ chức phát hành để khách hàng sở hữu. | Là quá trình, hành động cung cấp, quản lý hoặc thực hiện các giao dịch liên quan đến tài sản. |
| Tính chất sở hữu | Khách hàng có quyền sở hữu, nắm giữ hoặc chuyển nhượng công cụ đó. | Khách hàng chi trả để được hưởng lợi ích từ một quy trình hoặc giải pháp cụ thể. |
| Ví dụ thực tế | Thẻ tín dụng, hợp đồng bảo hiểm nhân thọ, cổ phiếu, chứng chỉ quỹ. | Quá trình thẩm định duyệt vay, dịch vụ tư vấn đầu tư, dịch vụ quản lý tài sản. |
| Sự tương tác | Tồn tại dưới dạng cấu trúc pháp lý hoặc cam kết quyền lợi cố định. | Diễn ra liên tục, đòi hỏi sự vận hành và hỗ trợ của con người hoặc hệ thống công nghệ. |
Bên cạnh đó, người dùng cũng cần phân biệt giữa dịch vụ tài chính số (các dịch vụ tài chính truyền thống được số hóa) với Fintech (công nghệ tài chính đổi mới sáng tạo, thay đổi mô hình kinh doanh gốc). Nhìn chung, sản phẩm tài chính là “vật thể” còn dịch vụ tài chính là “hành động” giúp vận hành vật thể đó.
5. Cơ hội và rủi ro khi sử dụng dịch vụ tài chính số thời công nghệ
Làn sóng số hóa mang lại sự bùng nổ của các giải pháp công nghệ tài chính, giúp tối ưu hóa dòng tiền và mang lại trải nghiệm cá nhân hóa cao thông qua trí tuệ nhân tạo. Người dùng có thể thực hiện mọi giao dịch từ vay vốn đến đầu tư chỉ với vài thao tác trên điện thoại thông minh.
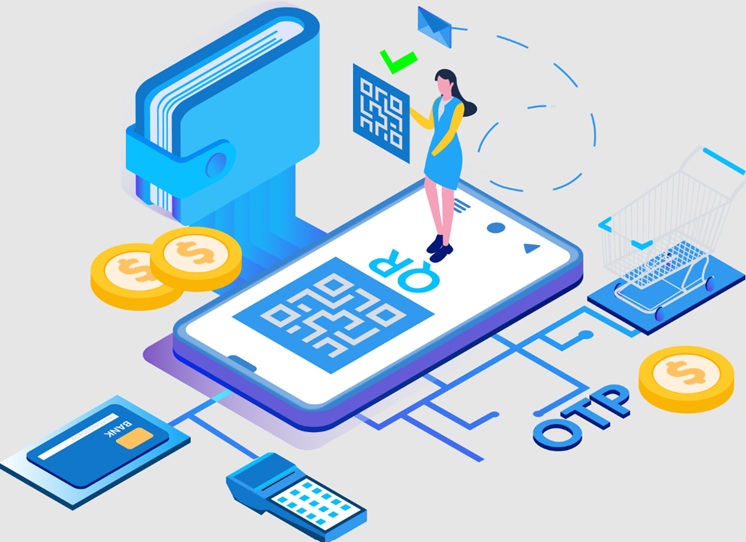
Tuy nhiên, việc sử dụng các dịch vụ trực tuyến cũng đi kèm với rủi ro bảo mật thông tin và các hình thức lừa đảo trực tuyến (phishing) ngày càng tinh vi. Người dùng có nguy cơ bị đánh cắp tài khoản hoặc sập bẫy các ứng dụng tín dụng đen giả danh ứng dụng chính thống.
Để bảo vệ tài sản, người tiêu dùng nên áp dụng bộ tiêu chí 3 bước khi chọn đơn vị cung ứng. Trước hết, chỉ giao dịch với các tổ chức có giấy phép hoạt động từ Ngân hàng Nhà nước hoặc Bộ Tài chính. Tiếp theo, kiểm tra tính minh bạch của các biểu phí và cuối cùng luôn kích hoạt hệ thống bảo mật 2 lớp (2FA) trên mọi ứng dụng Fintech.
Tóm lại
Việc hiểu rõ dịch vụ tài chính là gì giúp bạn chủ động hơn trong quản lý tài chính cá nhân và doanh nghiệp. Hãy luôn tỉnh táo lựa chọn các dịch vụ số an toàn, minh bạch để tối ưu hóa dòng tiền của mình.
FAQ – Câu hỏi thường gặp về dịch vụ tài chính
Các công ty dịch vụ tài chính kiếm tiền bằng cách nào?
Các công ty này tạo doanh thu chủ yếu thông qua việc thu phí dịch vụ giao dịch, hưởng chênh lệch giữa lãi suất huy động và lãi suất cho vay, hoặc thu phí quản lý quỹ từ các nhà đầu tư.
Vai trò của dịch vụ tài chính đối với nền kinh tế là gì?
Ngành này giúp kích thích lưu thông tiền tệ, phân bổ nguồn vốn hiệu quả từ nơi thừa sang nơi thiếu, đồng thời cung cấp các công cụ bảo hiểm để giảm thiểu rủi ro cho nền kinh tế.
Tôi đang sử dụng những dịch vụ tài chính nào hàng ngày mà không biết?
Bạn đang sử dụng chúng hằng ngày khi thực hiện quét mã QR qua ví điện tử MoMo/ZaloPay, chuyển tiền trên ứng dụng Mobile Banking, hoặc thanh toán chạm bằng điện thoại tại siêu thị.
Dịch vụ tài chính có bị kiểm soát bởi pháp luật không?
Có. Các hoạt động này chịu sự quản lý và giám sát vô cùng nghiêm ngặt bởi Ngân hàng Nhà nước và Bộ Tài chính nhằm đảm bảo an toàn hệ thống và bảo vệ quyền lợi người tiêu dùng.


