
Thị trường trái phiếu luôn mang lại nhiều cơ hội sinh lời hấp dẫn nhưng cũng đầy tính kỹ thuật đối với các nhà đầu tư. Việc hiểu rõ discount bond là gì cùng cách thức vận hành của công cụ này sẽ giúp bạn tối ưu hóa danh mục đầu tư hiệu quả. Bài viết này sẽ phân tích chi tiết khái niệm, công cụ tính toán và cách phân biệt loại trái phiếu này trên thị trường.
1. Discount Bond là gì?
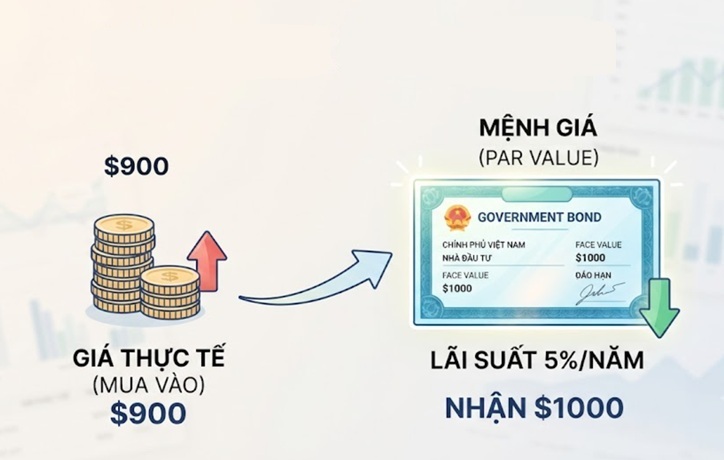
Discount bond (Trái phiếu chiết khấu) là loại trái phiếu được phát hành hoặc giao dịch trên thị trường với mức giá thấp hơn mệnh giá (par value). Nhà đầu tư sẽ kiếm lời bằng cách mua trái phiếu với giá rẻ ở hiện tại và nhận lại toàn bộ bằng đúng mệnh giá khi đáo hạn.
Bản chất của khoản chênh lệch giữa giá mua và mệnh giá chính là lợi nhuận mà nhà đầu tư nhận được thay cho lãi định kỳ hoặc bù đắp cho mức lãi suất thấp. Khái niệm này gắn liền với hai yếu tố cốt lõi là mệnh giá (Par value) – số tiền gốc ghi trên mặt trái phiếu, và ngày đáo hạn (Maturity date) – thời điểm tổ chức phát hành hoàn trả lại số tiền gốc đó.
2. Cơ chế vận hành và Công thức tính giá trị Discount Bond
Trên thị trường tài chính, giá trái phiếu và lãi suất thị trường luôn biến động nghịch đảo với nhau. Khi lãi suất thị trường tăng cao hơn lãi suất cuống phiếu (coupon rate) của một trái phiếu đang lưu hành, trái phiếu đó sẽ lập tức mất đi tính hấp dẫn. Để thu hút người mua mới, giá của trái phiếu cũ buộc phải giảm xuống dưới mệnh giá, biến nó trở thành một discount bond.
Để xác định mức giá hợp lý của trái phiếu chiết khấu, các nhà đầu tư thường tính toán giá trị hiện tại của nó. Việc định giá này dựa trên dòng tiền nhận được trong tương lai và tỷ lệ chiết khấu mong muốn.
Giá trị hiện tại (PV) của trái phiếu chiết khấu được xác định dựa trên công thức sau:
PV = FV / (1 + r)ⁿ
Trong đó:
- PV: Giá trị hiện tại của trái phiếu (giá mua hoặc giá giao dịch của trái phiếu trên thị trường).
- FV: Mệnh giá của trái phiếu (giá trị nhà đầu tư nhận được khi trái phiếu đáo hạn).
- r: Lợi suất đến ngày đáo hạn (YTM) hoặc lãi suất thị trường hiện hành.
- n: Số kỳ còn lại từ thời điểm định giá đến ngày đáo hạn của trái phiếu.
3. Ví dụ thực tế về cách tính và áp dụng Discount Bond
Để hình dung rõ hơn, chúng ta hãy cùng xem xét hai tình huống thực tế áp dụng cho công cụ tài chính này tại thị trường thứ cấp và sơ cấp.
Tình huống 1: Doanh nghiệp phát hành mới ở thị trường sơ cấp
Doanh nghiệp A tại Việt Nam cần huy động vốn và phát hành một loại trái phiếu không trả lãi định kỳ với mệnh giá 10.000.000 VND, kỳ hạn 5 năm. Doanh nghiệp bán ra trái phiếu này với mức giá chiết khấu ban đầu là 7.000.000 VND. Nhà đầu tư bỏ ra 7.000.000 VND ở hiện tại, không nhận lãi hàng năm, và sau đúng 5 năm sẽ nhận về đủ 10.000.000 VND. Khoản chênh lệch 3.000.000 VND chính là tiền lãi của nhà đầu tư.
Tình huống 2: Biến động lãi suất trên thị trường thứ cấp
Giả sử bạn đang nắm giữ một trái phiếu mệnh giá 10.000.000 VND với lãi suất cuống phiếu cố định là 6%/năm. Khi Ngân hàng Nhà nước thắt chặt chính sách tiền tệ và làm lãi suất thị trường tăng mạnh lên mức 8%/năm, không ai muốn mua lại trái phiếu 6% của bạn với nguyên mệnh giá nữa. Lúc này, giá trái phiếu của bạn trên thị trường thứ cấp lập tức giảm xuống còn khoảng 9.200.000 VND để bù đắp quyền lợi cho người mua mới, chính thức biến thành một discount bond.
4. Phân biệt Discount Bond và Zero-Coupon Bond
Nhiều nhà đầu tư thường nhầm lẫn giữa hai khái niệm này vì chúng đều có đặc điểm chung là được giao dịch dưới mệnh giá. Tuy nhiên, chúng thuộc hai phạm trù phân loại khác nhau trong chứng khoán nợ.
| Tiêu chí | Discount Bond (Trái phiếu chiết khấu) | Zero-Coupon Bond (Trái phiếu không cuống phiếu) |
| Bản chất | Là trạng thái giá (Giá thị trường < Mệnh giá). | Là loại cấu trúc trái phiếu (Không bao giờ trả lãi định kỳ). |
| Lãi suất cuống phiếu | Có thể có coupon (nhưng bị sụt giá) hoặc không có coupon. | Hoàn toàn không có coupon từ khi phát hành. |
| Thời điểm xuất hiện | Có thể xuất hiện ở thị trường sơ cấp hoặc thứ cấp khi lãi suất tăng. | Luôn được bán dưới dạng chiết khấu ngay từ thị trường sơ cấp. |
Tóm lại, một trái phiếu không cuống phiếu luôn luôn là trái phiếu chiết khấu khi được phát hành. Ngược lại, một trái phiếu chiết khấu chưa chắc đã là trái phiếu không cuống phiếu, vì nó có thể là một trái phiếu có trả lãi bình thường nhưng bị sụt giá do biến động thị trường.
5. Lợi ích và rủi ro khi đầu tư vào Trái phiếu chiết khấu
Bất kỳ công cụ tài chính nào cũng sở hữu hai mặt lợi nhuận và rủi ro song hành. Việc nhận diện rõ các yếu tố này giúp nhà đầu tư xây dựng chiến lược phân bổ nguồn vốn hợp lý.
Lợi ích của trái phiếu chiết khấu:
Hình thức đầu tư này mang lại cơ hội lãi vốn lớn khi bạn mua được tài sản với giá thấp và nắm giữ cho đến ngày đáo hạn để nhận về nguyên mệnh giá. Bên cạnh đó, chi phí vốn ban đầu thấp giúp các nhà đầu tư nhỏ lẻ dễ dàng tiếp cận sản phẩm. Đây là công cụ rất phù hợp cho chiến lược tích sản dài hạn hoặc tài trợ cho các mục tiêu tài chính cố định trong tương lai.
Rủi ro cần lưu ý:
Rủi ro lớn nhất là rủi ro lãi suất, khi lãi suất thị trường tiếp tục tăng cao sẽ khiến giá trái phiếu bạn đang nắm giữ tiếp tục giảm sâu hơn nữa trên thị trường thứ cấp. Tiếp theo là rủi ro tín dụng hoặc rủi ro vỡ nợ từ tổ chức phát hành, đặc biệt là các nhóm trái phiếu rác (junk bonds) có độ uy tín thấp nhưng chiết khấu rất cao. Cuối cùng, loại trái phiếu này đôi khi có rủi ro thanh khoản, khiến bạn khó bán lại nhanh chóng khi cần tiền mặt gấp.
Chốt lại
Hiểu rõ bản chất discount bond là gì giúp bạn chủ động hơn trước các làn sóng biến động lãi suất của nền kinh tế. Việc tính toán chính xác giá trị hiện tại và cân nhắc rủi ro tín dụng sẽ là chìa khóa mở ra những cơ hội sinh lời an toàn từ công cụ trái phiếu này.
FAQ – Câu hỏi thường gặp về Discount Bond
Trái phiếu chiết khấu có an toàn không?
Độ an toàn của trái phiếu chiết khấu không phụ thuộc vào mức giá rẻ của nó mà phụ thuộc hoàn toàn vào năng lực tài chính của tổ chức phát hành. Nếu trái phiếu do Chính phủ phát hành thì mức độ an toàn gần như tuyệt đối, còn nếu do các doanh nghiệp có xếp hạng tín nhiệm thấp phát hành thì rủi ro vỡ nợ rất cao.
Tại sao lãi suất tăng thì trái phiếu cũ lại biến thành discount bond?
Khi lãi suất thị trường tăng, các dòng trái phiếu mới phát hành sẽ có mức lãi suất cao hơn và hấp dẫn hơn. Để cạnh tranh và tìm được người mua, các trái phiếu cũ có mức lãi suất thấp hơn bắt buộc phải hạ giá bán xuống dưới mệnh giá, từ đó trở thành trái phiếu chiết khấu.
Thuế đối với khoản thu nhập từ discount bond được tính thế nào?
Tại Việt Nam, khoản thu nhập chênh lệch giữa giá mua chiết khấu và mệnh giá khi đáo hạn thường được cơ quan thuế tính vào thu nhập từ chuyển nhượng chứng khoán hoặc đầu tư vốn. Tùy thuộc vào đối tượng là cá nhân hay doanh nghiệp, mức thuế suất thu nhập cá nhân thông thường đối với thu nhập từ đầu tư vốn là 5%.
Khi nào nên mua discount bond thay vì premium bond (trái phiếu cao cấp)?
Bạn nên mua trái phiếu chiết khấu khi dự báo rằng lãi suất thị trường đã đạt đỉnh và chuẩn bị có xu hướng giảm trong tương lai. Khi lãi suất thị trường giảm, giá của các trái phiếu chiết khấu này sẽ tăng trở lại nhanh chóng, giúp bạn tối ưu hóa được tỷ suất lợi nhuận từ lãi vốn.


