
Hối phiếu từ lâu đã trở thành công cụ thanh toán quen thuộc trong hoạt động thương mại và tài chính, đặc biệt khi các giao dịch diễn ra giữa nhiều bên và cần sự bảo đảm chặt chẽ. Nhờ tính pháp lý rõ ràng và khả năng chuyển nhượng linh hoạt, hối phiếu giúp quá trình mua bán trở nên trơn tru và giảm thiểu rủi ro khi thanh toán. Đây cũng là nền tảng quan trọng trong thương mại quốc tế, nơi doanh nghiệp cần sự an toàn khi giao dịch với đối tác ở xa. Việc hiểu rõ cách hoạt động của hối phiếu sẽ giúp bạn nắm bắt bản chất dòng tiền và kiểm soát hiệu quả hơn các nghĩa vụ thanh toán.
1. Hối phiếu là gì?
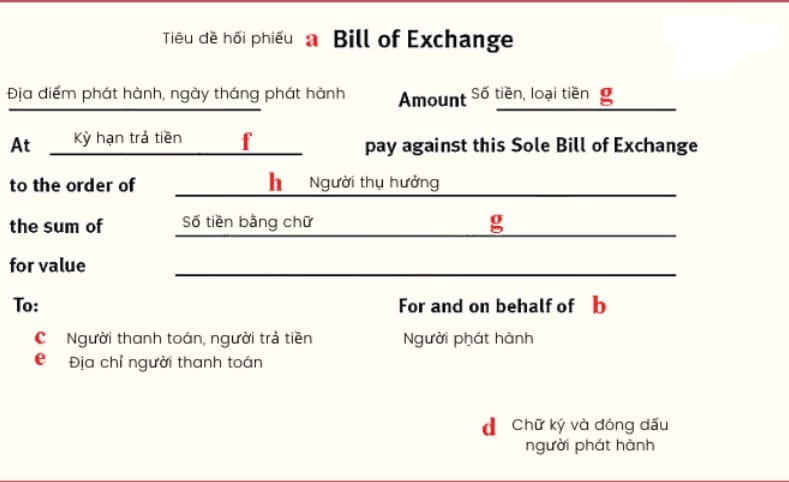
Hối phiếu (Bill of Exchange/Draft) là một loại giấy tờ có giá, hoạt động như mệnh lệnh trả tiền vô điều kiện do người bán (chủ nợ) ký phát, yêu cầu người mua (con nợ) thanh toán một số tiền xác định ngay hoặc vào một ngày cụ thể trong tương lai. Đây là công cụ mang tính pháp lý, đảm bảo nghĩa vụ thanh toán được thực hiện đúng hạn. Với cơ chế đơn giản nhưng chặt chẽ, hối phiếu là chuẩn mực phổ biến trong tài chính – thương mại.
Hối phiếu tồn tại như một cam kết thanh toán chính thức, nhờ đó các bên có thể yên tâm hơn trong giao dịch. Công cụ này giúp hạn chế tranh chấp, vì quyền và nghĩa vụ được ghi rõ ngay từ đầu. Với doanh nghiệp, đây là cách hiệu quả để kiểm soát dòng tiền và bảo vệ lợi ích khi giao dịch với đối tác mới. Tính chắc chắn và minh bạch của hối phiếu cũng giúp hoạt động thương mại vận hành ổn định hơn.
Trong thanh toán quốc tế, hối phiếu thường đi kèm bộ chứng từ xuất nhập khẩu để ngân hàng xử lý. Việc sử dụng hối phiếu trong các giao dịch này đảm bảo người bán chỉ nhận được tiền khi đã thực hiện đúng nghĩa vụ giao hàng. Đồng thời, người mua cũng được bảo vệ tránh rủi ro thanh toán trước khi nhận hàng. Chính điều này khiến hối phiếu trở thành công cụ cốt lõi của thương mại toàn cầu.
2. Đặc điểm của hối phiếu
Hối phiếu mang tính bắt buộc về thanh toán, nghĩa là người trả tiền phải thực hiện nghĩa vụ đúng theo thời hạn ghi trên chứng từ. Đây không chỉ là cam kết dân sự mà còn là chứng cứ pháp lý nếu xảy ra tranh chấp. Đặc điểm này khiến hối phiếu trở thành công cụ thanh toán có giá trị ràng buộc mạnh, đảm bảo sự an toàn cho bên bán.
Một đặc điểm quan trọng khác là tính trừu tượng của hối phiếu. Nội dung của nó chỉ tập trung vào nghĩa vụ thanh toán mà không phụ thuộc vào nền tảng giao dịch ban đầu. Nhờ vậy, khi chuyển nhượng, người nhận mới không cần quan tâm giao dịch mua bán ban đầu có vấn đề hay không. Điều này giúp hối phiếu lưu thông dễ dàng và trở thành công cụ thương mại thực sự linh hoạt.
Tính chuyển nhượng của hối phiếu cũng là điểm nổi bật. Bên thụ hưởng có thể ký hậu để chuyển quyền nhận tiền cho người khác, tạo điều kiện cho hối phiếu được dùng như phương tiện thanh toán hoặc tài sản bảo đảm. Điều này giúp doanh nghiệp chủ động hơn về vốn, đặc biệt trong hoạt động kinh doanh cần dòng tiền liên tục. Sự linh hoạt này khiến hối phiếu trở thành một trong những công cụ hữu ích nhất trong tài chính thương mại.
3. Các chủ thể tham gia trong hối phiếu
Hối phiếu có ba chủ thể chính, mỗi bên giữ vai trò khác nhau trong quá trình thanh toán. Người ký phát là bên lập hối phiếu, thường là người bán hoặc người cung cấp dịch vụ. Người trả tiền là bên có nghĩa vụ thanh toán theo yêu cầu ghi trên hối phiếu. Người thụ hưởng là người nhận số tiền ghi trên chứng từ vào ngày đáo hạn.
Trong một số trường hợp, người ký phát và người thụ hưởng có thể là cùng một chủ thể. Khi đó, họ vừa là người lập chứng từ vừa là người có quyền nhận tiền. Điều này xảy ra khi hối phiếu được dùng làm công cụ tín dụng trong nội bộ hoặc các giao dịch đặc thù. Mỗi chủ thể đều có quyền và nghĩa vụ riêng, được pháp luật quy định rõ.
Ngoài ba chủ thể chính, có thể xuất hiện thêm các bên như ngân hàng, người bảo lãnh, hoặc người chuyển nhượng. Các bên này tham gia để bảo đảm nghĩa vụ thanh toán hoặc hỗ trợ luân chuyển hối phiếu. Nhờ sự tham gia đa dạng của nhiều chủ thể, quy trình thanh toán bằng hối phiếu trở nên an toàn và minh bạch hơn. Hệ thống này tạo sự tin cậy cho cả các giao dịch trong nước và quốc tế.
4. Các loại hối phiếu phổ biến
Hối phiếu được phân loại dựa trên nhiều tiêu chí khác nhau, trong đó phổ biến nhất là theo thời hạn, theo thời gian chấp nhận và theo chứng từ kèm theo. Mỗi dạng đều mang đặc điểm riêng phục vụ cho mục đích thanh toán hoặc tín dụng trong thương mại. Việc hiểu rõ từng nhóm sẽ giúp doanh nghiệp lựa chọn loại hối phiếu phù hợp trong từng giao dịch cụ thể. Đồng thời, nó cũng góp phần giảm thiểu rủi ro và tăng tính minh bạch khi thanh toán.
4.1. Theo thời hạn thanh toán
Phân loại theo thời hạn là cách chia hối phiếu dựa trên thời điểm người trả tiền phải thanh toán khoản tiền ghi trên chứng từ. Đây là cách phân loại được sử dụng rộng rãi nhất vì liên quan trực tiếp đến dòng tiền và nghĩa vụ thanh toán. Hai dạng phổ biến gồm hối phiếu trả ngay và hối phiếu kỳ hạn. Mỗi loại phù hợp với bối cảnh giao dịch khác nhau.
Hối phiếu trả ngay (Sight Draft) yêu cầu người trả tiền phải thanh toán ngay khi hối phiếu được xuất trình. Loại này thường dùng trong các giao dịch đơn giản, ít thời gian chờ hoặc khi người bán muốn nhận tiền ngay. Nhờ tính chắc chắn, hối phiếu trả ngay giảm rủi ro cho người bán và tạo sự minh bạch trong thanh toán. Tuy nhiên, nó ít phù hợp với giao dịch có quá trình vận chuyển dài.
Hối phiếu kỳ hạn (Time Draft) quy định một thời điểm cụ thể trong tương lai để thanh toán, có thể theo ngày cụ thể hoặc theo số ngày kể từ khi chấp nhận hối phiếu. Đây là lựa chọn phổ biến trong thanh toán quốc tế, nơi hàng hóa cần nhiều ngày để vận chuyển giữa các quốc gia. Nhờ loại kỳ hạn này, người mua có thêm thời gian chuẩn bị vốn mà vẫn đảm bảo nghĩa vụ thanh toán. Điều này giúp quá trình giao thương diễn ra trơn tru và cân bằng lợi ích cho cả hai bên.
4.2. Theo thời gian chấp nhận
Phân loại theo thời gian chấp nhận liên quan đến thời điểm người trả tiền xác nhận sẽ thanh toán hối phiếu. Đây là bước quan trọng vì một hối phiếu chỉ có giá trị pháp lý đầy đủ khi được chấp nhận đúng quy định. Các dạng phổ biến gồm hối phiếu đã chấp nhận và hối phiếu chưa chấp nhận. Mỗi dạng có ảnh hưởng khác nhau đến việc lưu thông và chiết khấu hối phiếu.
Hối phiếu chưa chấp nhận là hối phiếu mới được ký phát và gửi đến người trả tiền nhưng chưa có phản hồi chấp nhận. Trong giai đoạn này, hối phiếu chỉ mang tính yêu cầu thanh toán nhưng chưa có sự cam kết chính thức từ bên trả tiền. Vì vậy loại hối phiếu này ít có giá trị lưu thông hoặc chuyển nhượng. Người thụ hưởng thường phải chờ xác nhận để đảm bảo quyền lợi.
Hối phiếu đã chấp nhận là hối phiếu được người trả tiền ký xác nhận đồng ý thanh toán vào ngày đáo hạn. Sau khi được chấp nhận, hối phiếu có giá trị pháp lý mạnh hơn và có thể được chiết khấu tại ngân hàng nếu người thụ hưởng cần vốn sớm. Loại này được dùng rộng rãi trong thương mại quốc tế vì tạo ra sự an toàn cho cả hai bên. Đồng thời, nó giúp giao dịch diễn ra thuận lợi và dễ kiểm soát hơn.
4.3. Theo chứng từ kèm theo
Phân loại theo chứng từ đi kèm thường gặp trong giao dịch xuất nhập khẩu, đặc biệt khi người bán muốn kiểm soát việc giao hàng và thanh toán. Hối phiếu có thể đi kèm các bộ chứng từ như hóa đơn thương mại, vận đơn, phiếu đóng gói hoặc chứng nhận xuất xứ. Việc phân loại giúp xác định mức độ an toàn của giao dịch và cách ngân hàng xử lý bộ chứng từ.
Hối phiếu trơn (Clean Draft) là loại hối phiếu không kèm theo chứng từ. Loại này đơn giản, dễ lưu thông nhưng mức độ bảo đảm thấp hơn vì người nhận không cần đối chiếu với hàng hóa hay chứng từ vận chuyển. Hối phiếu trơn thường áp dụng trong các giao dịch nhỏ hoặc giữa các đối tác có mức độ tin cậy cao. Tuy nhiên, nó không phù hợp với giao dịch giá trị lớn hoặc nhiều rủi ro.
Hối phiếu kèm chứng từ (Documentary Draft) yêu cầu người trả tiền chỉ được nhận bộ chứng từ vận chuyển khi đã thanh toán hoặc chấp nhận thanh toán hối phiếu. Đây là loại phổ biến trong xuất nhập khẩu vì giúp người bán kiểm soát được hàng hóa và thanh toán. Người mua buộc phải thực hiện đúng nghĩa vụ nếu muốn nhận chứng từ để lấy hàng. Nhờ cơ chế này, hối phiếu kèm chứng từ tạo ra sự an toàn cao hơn và giảm đáng kể rủi ro trong giao dịch quốc tế.
5. Vai trò của hối phiếu trong thanh toán thương mại
Hối phiếu giúp giảm thiểu rủi ro thanh toán, đặc biệt trong giao dịch giá trị lớn hoặc giao dịch quốc tế. Người bán có bằng chứng pháp lý rõ ràng để yêu cầu người mua thanh toán đúng hạn. Điều này tạo niềm tin và thúc đẩy hoạt động mua bán phát triển bền vững. Không có hối phiếu, nhiều giao dịch sẽ trở nên rủi ro và khó kiểm soát.
Công cụ này còn đóng vai trò như phương tiện tín dụng ngắn hạn. Người thụ hưởng có thể chuyển nhượng hoặc chiết khấu hối phiếu tại ngân hàng để nhận tiền sớm. Điều này giúp doanh nghiệp cải thiện dòng tiền, đặc biệt khi cần vốn xoay vòng cho hoạt động kinh doanh. Tính linh hoạt này khiến hối phiếu trở thành công cụ rất hữu ích trong thực tế.
Trong thương mại quốc tế, hối phiếu kết hợp với các phương thức thanh toán như L/C để tạo nên hệ thống an toàn và chặt chẽ. Nhờ đó, các bên hạn chế được rủi ro về hàng hóa, vận chuyển và thanh toán. Tổng thể, hối phiếu là nền tảng của thương mại hiện đại, góp phần thúc đẩy giao thương toàn cầu. Vai trò của nó càng rõ ràng khi giao dịch giữa các quốc gia có độ phức tạp cao.
Tóm lại
Hối phiếu là công cụ thanh toán mang tính pháp lý cao, giúp đảm bảo nghĩa vụ và quyền lợi của các bên trong giao dịch thương mại. Nhờ tính chắc chắn, tính chuyển nhượng và tính linh hoạt, hối phiếu trở thành phương tiện thiết yếu trong hoạt động kinh doanh, đặc biệt là thương mại quốc tế. Việc nắm rõ cơ chế hoạt động của hối phiếu không chỉ giúp doanh nghiệp giảm rủi ro, mà còn mở ra nhiều cơ hội tối ưu dòng tiền và quản lý thanh toán hiệu quả hơn. Hy vọng bài viết đã mang lại góc nhìn đầy đủ để bạn sử dụng hối phiếu một cách chính xác và tự tin hơn trong thực tế.
FAQ – Câu hỏi thường gặp
Hối phiếu dùng để làm gì?
Để yêu cầu thanh toán một khoản tiền xác định vào thời điểm đã ghi.
Hối phiếu có bắt buộc trả không?
Có. Đây là chứng từ có giá mang tính pháp lý bắt buộc.
Hối phiếu có chuyển nhượng được không?
Có thể ký hậu để chuyển quyền nhận tiền cho người khác.
Ai là người lập hối phiếu?
Người bán hoặc chủ nợ thường là người ký phát lập hối phiếu.
Hối phiếu có dùng trong giao dịch quốc tế không?
Có, và được sử dụng rất phổ biến kèm theo bộ chứng từ xuất nhập khẩu.


