
IBAN là gì không còn xa lạ với những ai thường xuyên thực hiện giao dịch quốc tế, đặc biệt là chuyển khoản xuyên biên giới. Đây là một trong những mã định danh quan trọng giúp ngân hàng trên toàn cầu xác thực tài khoản chính xác và đảm bảo tiền đến đúng người nhận. Khi hệ thống tài chính toàn cầu ngày càng mở rộng, IBAN trở thành tiêu chuẩn bắt buộc ở nhiều quốc gia nhằm giảm thiểu rủi ro sai sót và đẩy nhanh tốc độ xử lý giao dịch. Hiểu IBAN, vì vậy, chính là chìa khóa giúp các giao dịch quốc tế trở nên an toàn và trơn tru hơn.
1. IBAN là gì?
IBAN (International Bank Account Number) là số tài khoản ngân hàng quốc tế, gồm tối đa 34 ký tự chữ và số, dùng để định danh tài khoản trong các giao dịch xuyên biên giới, phổ biến nhất tại Châu Âu. Mã này giúp ngân hàng xác định chính xác quốc gia, ngân hàng và tài khoản người nhận, giảm thiểu sai sót khi chuyển tiền. Đây là lý do IBAN hiện đang được sử dụng rộng rãi tại châu Âu và nhiều khu vực khác trên thế giới.
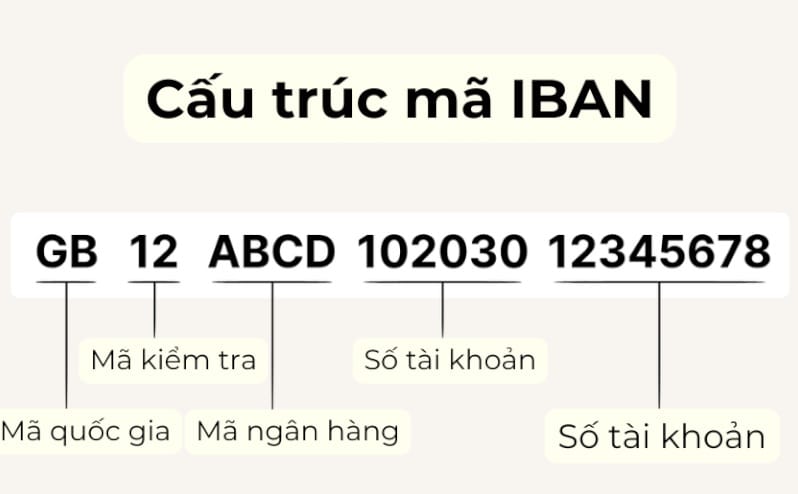
IBAN được thiết kế theo cấu trúc thống nhất, bao gồm mã quốc gia, mã kiểm tra và dãy ký tự đại diện cho ngân hàng cũng như số tài khoản. Cấu trúc này giúp mọi giao dịch được đọc tự động bởi hệ thống, hạn chế tối đa tình trạng nhầm lẫn do lỗi thủ công. Điều này rất quan trọng vì các giao dịch quốc tế thường liên quan đến nhiều ngân hàng trung gian, nên chỉ cần một sai sót nhỏ cũng có thể khiến giao dịch bị chậm hoặc trả về. Nhờ cơ chế kiểm tra chéo, IBAN đảm bảo tính chính xác tối đa.
Không phải quốc gia nào cũng sử dụng IBAN, nhưng những nơi áp dụng thường yêu cầu bắt buộc khi chuyển tiền vào tài khoản ngân hàng của họ. Điều này giúp thống nhất tiêu chuẩn và cải thiện năng lực xử lý của hệ thống thanh toán quốc tế. Khi giao dịch, bạn chỉ cần nhập đúng mã IBAN, hệ thống sẽ tự động đối chiếu và hoàn tất bước xác minh một cách nhanh chóng.
2. Cấu trúc mã IBAN
Một mã IBAN tiêu chuẩn thường gồm 15–34 ký tự, tùy thuộc vào từng quốc gia áp dụng. Trong đó, hai ký tự đầu tiên là mã quốc gia, hai ký tự tiếp theo là mã kiểm tra và phần còn lại là mã ngân hàng cùng số tài khoản người nhận. Cấu trúc này được quy định thống nhất, giúp các ngân hàng dễ dàng nhận diện thông tin người thụ hưởng. Ngay khi nhập mã IBAN vào hệ thống, bạn sẽ biết ngay ký tự nào sai nếu có lỗi.
Phần mã quốc gia trong IBAN giúp xác định nơi tài khoản được mở, chẳng hạn DE là Đức, FR là Pháp, hoặc NL là Hà Lan. Đây là yếu tố quan trọng vì mỗi quốc gia có độ dài IBAN riêng, nên mã quốc gia giúp hệ thống phân tích chính xác. Mã kiểm tra hai chữ số tiếp theo đóng vai trò như lớp bảo vệ, giúp kiểm tra dữ liệu bằng thuật toán đặc biệt trước khi giao dịch được xử lý. Phần còn lại mới đến số tài khoản thực tế, giúp tiền đến đúng người nhận.
Việc mã hóa như vậy giúp giảm thiểu rủi ro sai tài khoản, đặc biệt trong các giao dịch xuyên biên giới vốn có số lượng ký tự dài và khó nhớ. Với cấu trúc rõ ràng, IBAN giúp giao dịch được thực hiện nhanh gọn, hạn chế tối đa trường hợp phải tra cứu hoặc yêu cầu ngân hàng sửa thông tin. Nhờ đó, người dùng tiết kiệm đáng kể thời gian lẫn chi phí phát sinh.
3. Sự khác nhau giữa IBAN và SWIFT/BIC
IBAN khác với mã SWIFT/BIC ở chức năng, dù cả hai đều là thông tin quan trọng trong giao dịch quốc tế. IBAN dùng để định danh tài khoản ngân hàng của người thụ hưởng, còn SWIFT/BIC là mã nhận diện ngân hàng. Thực tế, SWIFT và BIC là một, chỉ khác tên gọi:
SWIFT là tên hệ thống chuyển tiền quốc tế,
BIC (Bank Identifier Code) là mã ký hiệu được sử dụng trong hệ thống đó.
Do đó, SWIFT Code và BIC Code hoàn toàn giống nhau và dùng thay thế cho nhau trong mọi giao dịch.
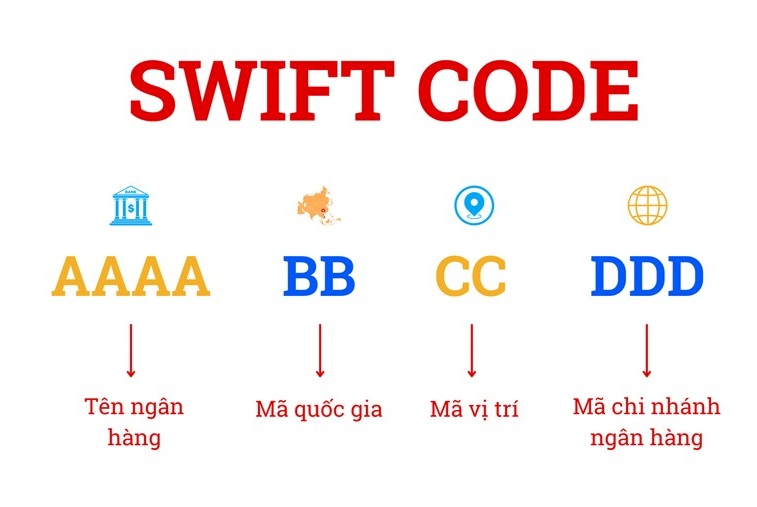
Mã SWIFT/BIC thường có 8 hoặc 11 ký tự, thể hiện ngân hàng, quốc gia và chi nhánh nơi tài khoản được mở. Điều này có nghĩa mã này chỉ xác định ngân hàng, chứ không chỉ rõ tài khoản cụ thể của người nhận. Trong khi đó, IBAN lại đóng vai trò đi sâu hơn, xác định chính xác số tài khoản theo chuẩn quốc tế.
Trong giao dịch quốc tế, nhiều trường hợp bạn cần cả IBAN (để xác định tài khoản) và SWIFT/BIC (để xác định ngân hàng). Sự kết hợp này giúp hệ thống thanh toán toàn cầu định tuyến giao dịch chính xác hơn, hạn chế rủi ro chậm trễ hoặc hoàn tiền. Với các quốc gia thuộc châu Âu, IBAN gần như bắt buộc, còn SWIFT/BIC vẫn đóng vai trò hỗ trợ xác thực và định tuyến dòng tiền.
4. IBAN có được sử dụng tại Việt Nam không?
Việt Nam hiện không sử dụng IBAN cho hệ thống ngân hàng trong nước. Thay vào đó, các ngân hàng tại Việt Nam dùng số tài khoản thông thường kết hợp mã SWIFT để thực hiện giao dịch quốc tế. Tuy vậy, khi chuyển tiền đến các quốc gia như Đức, Hà Lan, Pháp hay Tây Ban Nha, bạn chắc chắn sẽ cần IBAN của người nhận. Điều này đảm bảo giao dịch được xử lý nhanh, không bị hoàn lại.
Mặc dù không sử dụng IBAN trong nước, các ngân hàng tại Việt Nam vẫn hỗ trợ kiểm tra và xử lý giao dịch có IBAN khi khách hàng chuyển tiền ra nước ngoài. Nhân viên ngân hàng sẽ yêu cầu bạn cung cấp đầy đủ mã IBAN và SWIFT của ngân hàng người nhận. Nếu thiếu một trong hai, giao dịch có thể bị trì hoãn hoặc bị từ chối. Điều này khiến IBAN trở thành kiến thức cần thiết dù bạn sống ở Việt Nam.
Nhiều khách hàng gặp khó khăn vì không hiểu IBAN nằm ở đâu hoặc cách kiểm tra ra sao trước khi gửi tiền. Tuy nhiên, IBAN thường được cấp bởi ngân hàng nước ngoài và người nhận có thể dễ dàng tìm thấy trong bảng sao kê hoặc tài liệu ngân hàng. Chỉ cần người gửi và người nhận phối hợp đúng thông tin, giao dịch sẽ diễn ra mượt mà.
5. Cách kiểm tra và lấy mã IBAN khi cần giao dịch
Bạn chỉ cần yêu cầu người nhận cung cấp mã IBAN, bởi đây là thông tin chỉ có ngân hàng nước ngoài cấp cho chủ tài khoản của họ. Mã này luôn được ghi rõ trên sao kê tài khoản, ứng dụng ngân hàng hoặc tài liệu mở tài khoản. Người nhận chỉ cần sao chép và gửi cho bạn để chuyển tiền. Nhờ vậy, giao dịch trở nên rất đơn giản và hạn chế lỗi.
Một số ngân hàng nước ngoài còn cung cấp công cụ kiểm tra IBAN trực tuyến. Bạn chỉ cần nhập mã để xem có đúng định dạng hay không. Điều này giúp bạn xác thực trước khi chuyển tiền, tránh trường hợp giao dịch bị hoàn lại vì sai thông tin. Tuy nhiên, bạn cần sử dụng công cụ chính thức từ ngân hàng hoặc website uy tín.
Không nên tự ý đoán hoặc sửa IBAN, bởi chỉ cần một ký tự sai cũng khiến giao dịch thất bại. Nếu bạn thấy mã quá dài và nghi ngờ, hãy kiểm tra lại với người nhận hoặc nhân viên ngân hàng. Việc xác minh trước khi chuyển tiền sẽ luôn an toàn hơn và tiết kiệm chi phí xử lý lỗi.
Chốt lại
IBAN là tiêu chuẩn định danh tài khoản quan trọng trong giao dịch quốc tế, giúp ngân hàng trên toàn cầu xử lý chuyển khoản chính xác và hạn chế tối đa sai sót. Dù Việt Nam không áp dụng IBAN, nhưng bất kỳ giao dịch nào đến các quốc gia sử dụng mã này đều cần cung cấp thông tin đầy đủ để tiền đến đúng tài khoản. Khi hiểu rõ IBAN hoạt động như thế nào, bạn sẽ chủ động hơn trong việc chuyển tiền quốc tế, tiết kiệm thời gian và hạn chế rủi ro. Hy vọng bài viết đã mang đến cho bạn nền tảng vững chắc để giao dịch xuyên biên giới an toàn và hiệu quả hơn.
FAQ – Câu hỏi thường gặp
IBAN có phải số tài khoản không?
Không phải. IBAN bao gồm số tài khoản, nhưng còn có mã quốc gia và mã kiểm tra để xác thực.
Việt Nam có dùng IBAN không?
Không. Việt Nam chỉ dùng số tài khoản và mã SWIFT khi giao dịch quốc tế.
Chuyển tiền quốc tế có bắt buộc cần IBAN không?
Tùy quốc gia. Nếu chuyển đến khu vực sử dụng IBAN (đa phần châu Âu), bạn bắt buộc phải có.
Không có IBAN thì có chuyển tiền được không?
Nếu quốc gia người nhận yêu cầu IBAN mà bạn không cung cấp, giao dịch sẽ bị từ chối hoặc hoàn trả.
IBAN nằm ở đâu?
Người nhận có thể xem trong app ngân hàng, sao kê hoặc tài liệu mở tài khoản của ngân hàng nước ngoài.


