
Nhiều người lao động và chủ doanh nghiệp thường xuyên gặp cụm từ khấu trừ trên các chứng từ lương hay hóa đơn thương mại nhưng chưa hiểu rõ bản chất dòng tiền dịch chuyển ra sao. Việc nắm vững khái niệm này giúp bạn bảo vệ quyền lợi tài chính cá nhân và tránh các rủi ro pháp lý đáng tiếc khi quyết toán thuế. Bài viết này giải thích chi tiết khấu trừ là gì, cơ chế hoạt động và cách phân biệt các loại hình khấu trừ phổ biến hiện nay.
1. Khấu trừ là gì?
Khấu trừ (tiếng Anh là Tax Deduction đối với lĩnh vực thuế) là hành vi tổ chức chi trả thu nhập giữ lại một phần tiền thuộc quyền sở hữu của người nhận trước khi tiến hành giải ngân phần còn lại. Việc này được thực hiện dựa trên các quy định của pháp luật hoặc theo thỏa thuận hợp pháp giữa các bên nhằm thực hiện một nghĩa vụ tài chính cụ thể.
Cơ chế này áp dụng phổ biến trong quản lý thuế và tiền lương tại Việt Nam. Thay vì để người thu nhập tự đi nộp các khoản nghĩa vụ, cơ quan quản lý ủy quyền cho đơn vị chi trả thu giữ tiền ngay tại nguồn để đảm bảo tính minh bạch và kịp thời.
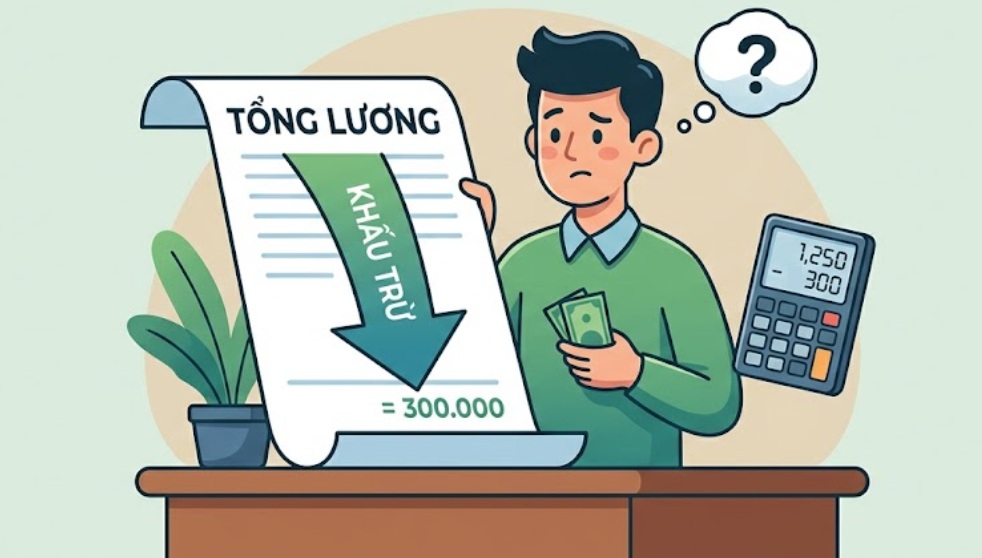
2. Bản chất và cơ chế hoạt động của hành vi khấu trừ
Bản chất của hành vi khấu trừ tại nguồn là một giải pháp quản lý tài chính thông minh nhằm giảm thiểu chi phí hành chính cho nhà nước và hạn chế tối đa rủi ro nợ xấu. Thay vì cơ quan thuế phải đi thu tiền từ hàng triệu cá nhân, nhà nước sẽ quản lý dòng tiền tập trung thông qua các tổ chức chi trả.
Trong cơ chế này, tổ chức chi trả thu nhập (như doanh nghiệp, cơ quan) đóng vai trò là bên thực hiện hành vi giữ tiền. Người lao động hoặc các đối tác kinh doanh đóng vai trò là bên bị khấu trừ khoản thu nhập chịu thuế hoặc các chi phí phát sinh. Dòng tiền sau khi bị giữ lại sẽ được doanh nghiệp kê khai và nộp trực tiếp vào Kho bạc Nhà nước theo định kỳ tháng hoặc quý.
3. Ba hình thức khấu trừ phổ biến nhất tại Việt Nam
Khấu trừ thuế Thu nhập cá nhân (TNCN)
Đây là việc doanh nghiệp tự động giữ lại một phần tiền lương của người lao động để nộp thuế trước khi chi trả thu nhập thực tế. Đối với lao động vãng lai hoặc nhân viên thử việc có tổng mức thu nhập từ 2.000.000 đồng/lần trở lên, doanh nghiệp sẽ thực hiện khấu trừ tại nguồn theo tỷ lệ 10% hoặc 20%. Người lao động sau đó sẽ được cấp chứng từ khấu trừ thuế để phục vụ cho việc tự quyết toán hoàn thuế vào cuối năm.
Phương pháp khấu trừ thuế Giá trị gia tăng (GTGT) của doanh nghiệp
Phương pháp này áp dụng cho các doanh nghiệp thực hiện đầy đủ chế độ kế toán, hóa đơn, chứng từ theo quy định. Bản chất của phương pháp này là số thuế GTGT doanh nghiệp phải nộp sẽ bằng số thuế GTGT đầu ra ghi trên hóa đơn bán hàng trừ đi số thuế GTGT đầu vào được khấu trừ ghi trên hóa đơn mua hàng. Cơ chế này giúp doanh nghiệp tránh được việc đánh thuế trùng lặp qua các công đoạn sản xuất và lưu thông.
Khấu trừ lương theo Bộ luật Lao động
Doanh nghiệp chỉ được phép trừ tiền lương của người lao động trong các trường hợp luật định cụ thể để bồi thường thiệt hại do làm hư hỏng dụng cụ, thiết bị hoặc tài sản của công ty. Trước khi thực hiện, người lao động phải được thảo luận và biết rõ lý do. Quyết định trừ lương cũng phải tuân thủ nghiêm ngặt các hạn mức tỷ lệ nhằm đảm bảo đời sống tối thiểu cho người lao động.
4. Phân biệt rõ: Khấu trừ thuế với Giảm trừ gia cảnh
Sự nhầm lẫn giữa khái niệm khấu trừ thuế và giảm trừ gia cảnh rất phổ biến, khiến nhiều người lao động không tính toán chính xác được số tiền thực nhận của mình.
| Tiêu chí | Khấu trừ thuế | Giảm trừ gia cảnh |
| Bản chất | Hành động giữ lại một phần thu nhập trước khi chi trả để nộp vào ngân sách. | Khoản tiền được trừ vào thu nhập trước khi tính thuế nhằm hỗ trợ cuộc sống. |
| Thời điểm áp dụng | Thực hiện trực tiếp tại thời điểm chi trả thu nhập cho cá nhân. | Áp dụng khi tính toán căn cứ để xác định thu nhập tính thuế. |
| Đối tượng tác động | Áp dụng trên tổng số tiền thưởng, thù lao hoặc tiền lương của cá nhân. | Áp dụng cho bản thân người nộp thuế và những người phụ thuộc hợp pháp. |
| Chứng từ liên quan | Sử dụng chứng từ khấu trừ để chứng minh số tiền đã nộp cho nhà nước. | Sử dụng hồ sơ đăng ký người phụ thuộc và giấy tờ chứng minh quan hệ. |
Như vậy, giảm trừ gia cảnh là bước đệm để giảm bớt số tiền phải tính thuế, trong khi khấu trừ là hành động thu tiền thực tế dựa trên các sắc thuế quy định.
5. Ví dụ thực tế về tính toán và rủi ro dòng tiền
Ví dụ số liệu về Khấu trừ thuế TNCN 10%
Một cộng tác viên tự do nhận hợp đồng thiết kế đồ họa cho một công ty truyền thông với mức thù lao trọn gói là 15.000.000 đồng. Do đây là lao động vãng lai và có mức thu nhập trên 2.000.000 đồng, công ty sẽ tiến hành khấu trừ tại nguồn 10% giá trị hợp đồng trước khi chuyển khoản.
Số tiền thuế bị giữ lại được tính như sau:
15.000.000 x 10% = 1.500.000 đồng
Số tiền thực tế công ty chuyển khoản cho cộng tác viên này là:
15.000.000 – 1.500.000 = 13.500.000 đồng
Case Study doanh nghiệp mua xe ô tô
Một công ty dịch vụ vận tải và một công ty bất động sản cùng mua hai chiếc xe ô tô giống hệt nhau với giá trị mỗi chiếc là 3 tỷ đồng. Công ty vận tải được khấu trừ toàn bộ số thuế GTGT đầu vào của chiếc xe này vì đây là tài sản phục vụ trực tiếp cho hoạt động kinh doanh cốt lõi của họ.
Ngược lại, công ty bất động sản mua xe cho Giám đốc điều hành đi lại chỉ được khấu trừ thuế GTGT đầu vào tương ứng với phần nguyên giá 1,6 tỷ đồng. Phần giá trị vượt trên 1,6 tỷ đồng sẽ không được khấu trừ thuế mà phải tính vào chi phí của doanh nghiệp. Tình huống này minh chứng cho việc điều kiện hóa đơn đầu vào được khấu trừ phụ thuộc rất lớn vào ngành nghề kinh doanh và mục đích sử dụng tài sản.
6. Các sai lầm rủi ro pháp lý thường gặp và cách xử lý
Nhiều cá nhân đi làm ở nhiều nơi nhưng cuối năm quên không yêu cầu công ty cũ cấp chứng từ khấu trừ thuế TNCN. Sai lầm này dẫn đến việc họ không có đủ tài liệu hợp pháp để chứng minh số thuế mình đã tạm nộp, gây bế tắc cho quá trình tự quyết toán hoàn thuế. Cách xử lý duy nhất là cá nhân phải liên hệ lại bộ phận kế toán của các doanh nghiệp cũ để yêu cầu xuất chứng từ điện tử bổ sung.
Đối với các doanh nghiệp, sai lầm nghiêm trọng nhất là không kiểm tra tính hợp pháp của hóa đơn đầu vào từ các nhà cung cấp. Nếu doanh nghiệp vô tình sử dụng hóa đơn của các công ty bỏ trốn hoặc ngừng hoạt động, cơ quan quản lý sẽ loại bỏ phần thuế được khấu trừ này. Doanh nghiệp sẽ bị truy thu thuế kèm theo các khoản phạt chậm nộp rất nặng sau khi có kết luận thanh tra.
Tóm lại
Hiểu rõ khấu trừ là gì sẽ giúp bạn chủ động kiểm soát dòng tiền cá nhân và tối ưu hóa chi phí cho doanh nghiệp. Việc thực hiện đúng các quy định về chứng từ và điều kiện khấu trừ là nền tảng để bảo vệ quyền lợi tài chính chính đáng. Hãy luôn cập nhật các văn bản pháp luật mới nhất để áp dụng chính xác các chính sách này vào thực tế công việc.
FAQ – Câu hỏi thường gặp về khấu trừ
Số tiền bị khấu trừ thuế TNCN 10% có lấy lại được không? Khi nào được hoàn?
Bạn hoàn toàn có thể lấy lại được số tiền này nếu tổng thu nhập trong năm của bạn chưa đến mức phải nộp thuế sau khi đã trừ đi các khoản giảm trừ. Thời gian nộp hồ sơ hoàn thuế thường diễn ra vào khoảng tháng 3 đến tháng 4 của năm kế tiếp.
Công ty tự ý khấu trừ lương của tôi mà không thông báo thì có vi phạm luật không?
Công ty tự ý trừ lương mà không thông báo hoặc không thảo luận trước với người lao động là vi phạm pháp luật. Theo quy định tại Bộ luật Lao động, mức khấu trừ tiền lương hàng tháng tối đa không được quá 30% phần tiền lương thực nhận của người lao động sau khi nộp các khoản bảo hiểm.
Làm sao để kiểm tra số thuế TNCN mà công ty cũ đã khấu trừ của mình trên ứng dụng eTax Mobile?
Bạn đăng nhập vào ứng dụng eTax Mobile bằng tài khoản thuế điện tử đã được định danh. Sau đó, bạn truy cập vào mục “Tra cứu thông tin nghĩa vụ thuế” hoặc “Tra cứu chứng từ” để xem toàn bộ danh sách các tổ chức đã kê khai và nộp thuế thay cho bạn.
Doanh nghiệp cần chuẩn bị những gì để được áp dụng phương pháp khấu trừ thuế GTGT?
Doanh nghiệp cần có doanh thu hàng năm từ bán hàng hóa, cung ứng dịch vụ đạt từ 1 tỷ đồng trở lên và thực hiện đầy đủ chế độ kế toán. Ngoài ra, doanh nghiệp phải chuẩn bị hệ thống hóa đơn điện tử hợp pháp, các chứng từ thanh toán không dùng tiền mặt đối với các hóa đơn mua vào có giá trị từ 20 triệu đồng trở lên.


