
Khủng hoảng tài chính luôn là nỗi ám ảnh lớn đối với nền kinh tế toàn cầu bởi sức tàn phá nặng nề và diện rộng của nó. Việc hiểu rõ bản chất, nguyên nhân bùng phát và dấu hiệu nhận biết sẽ giúp bạn bảo vệ tài sản cá nhân an toàn trước những biến động vĩ mô. Bài viết này phân tích sâu về khái niệm khủng hoảng tài chính và cung cấp cẩm nang ứng phó thực chiến cho người đọc.
1. Khủng hoảng tài chính là gì?
Khủng hoảng tài chính là tình trạng giá trị các tài sản sụt giảm đột ngột, khiến nhiều tổ chức mất khả năng thanh khoản nghiêm trọng. Hiện tượng này nhanh chóng dẫn đến sự sụp đổ niềm tin vào hệ thống ngân hàng và toàn bộ cơ chế tài chính quốc gia.
Sự bất ổn này không diễn ra riêng lẻ mà thường bắt đầu từ việc mất khả năng thanh toán của một vài tổ chức lớn. Khi niềm tin bị tổn hại, dòng tiền lập tức bị rút khỏi thị trường, gây tê liệt hoạt động lưu thông vốn. Hệ thống ngân hàng đóng vai trò mạch máu kinh tế lúc này sẽ rơi vào trạng thái phòng thủ và ngừng cung cấp tín dụng.
2. Cơ chế hoạt động và Hiệu ứng Domino của khủng hoảng
Sự hình thành của một chu kỳ bất ổn thường bắt đầu từ giai đoạn tăng trưởng quá nóng và xuất hiện bong bóng tài sản (Asset Bubble). Do dòng vốn rẻ và tâm lý lạc quan quá mức, giá trị của chứng khoán hoặc bất động sản bị đẩy lên cao hơn nhiều so với giá trị thực tế. Khi bong bóng này phình to đến mức tối đa, chỉ cần một tác động tiêu cực nhỏ cũng có thể làm thị trường đảo chiều đột ngột.
Ngòi nổ chí mạng kích hoạt sự sụp đổ chính là hiện tượng rút tiền hàng loạt (bank-run) và sự đóng băng của thị trường tín dụng. Người dân lo sợ mất tài sản nên đồng loạt đến ngân hàng rút tiền mặt, khiến các tổ chức tài chính cạn kiệt nguồn vốn thanh khoản. Tình trạng nợ xấu hệ thống gia tăng nhanh chóng làm các ngân hàng không còn dám cho vay lẫn nhau, khiến dòng tiền bị nghẽn mạch hoàn toàn.
Cơ chế lây lan này nhanh chóng chuyển dịch từ thị trường tài chính sang khu vực kinh tế thực bao gồm sản xuất và tiêu dùng. Do không tiếp cận được nguồn vốn vay, các doanh nghiệp phải thu hẹp quy mô sản xuất, cắt giảm nhân sự hoặc tuyên bố phá sản. Ngân hàng Trung ương lúc này buộc phải can thiệp bằng các gói cứu trợ khẩn cấp nhưng tổn thất đối với nền kinh tế thực đã xảy ra trên diện rộng.
3. Ví dụ thực tế: Vết cắt lịch sử Lehman Brothers 2008 và bài học xương máu
Cuộc khủng hoảng tín dụng dưới chuẩn tại Mỹ giai đoạn 2007-2008 là minh chứng rõ nét nhất cho sức tàn phá của việc quản lý rủi ro lỏng lẻo. Sự sụp đổ của ngân hàng đầu tư khổng lồ Lehman Brothers (2008) với khối tài sản hơn 600 tỷ USD đã kích hoạt làn sóng chấn động toàn cầu. Việc ngân hàng này tuyên bố phá sản chứng minh rằng không một định chế tài chính nào là quá lớn để không thể sụp đổ.
Hệ quả thực tế từ sự kiện này đã lan rộng và ảnh hưởng trực tiếp đến thị trường Việt Nam trong những năm sau đó. Do chịu áp lực từ làn sóng lạm phát phối hợp toàn cầu, Ngân hàng Trung ương buộc phải thắt chặt tiền tệ mạnh mẽ. Lãi suất vay mua nhà tại Việt Nam vọt lên mức 20% đến 24% mỗi năm trong giai đoạn 2011, tạo áp lực tài chính khổng lồ cho người dân.
Tình trạng lãi suất cao kỷ lục này đã khiến thị trường bất động sản trong nước đóng băng hoàn toàn trong nhiều năm liền. Một người mua nhà bình thường sử dụng đòn bẩy quá lớn lập tức rơi vào cảnh vỡ nợ khi thu nhập giảm sút mà tiền lãi phải trả tăng gấp đôi. Bài học xương máu ở đây là rủi ro vĩ mô toàn cầu luôn có thể tước đi tài sản của cá nhân nếu thiếu sự chuẩn bị.
4. Phân biệt Khủng hoảng tài chính, Khủng hoảng kinh tế và Suy thoái
Nhiều người thường đánh tráo bừa bãi các khái niệm vĩ mô này do chúng có mối liên hệ mật thiết với nhau. Bảng dưới đây phân định rõ ba trạng thái dựa trên các tiêu chí cốt lõi để tránh sự nhầm lẫn:
| Tiêu chí | Khủng hoảng tài chính | Khủng hoảng kinh tế | Suy thoái kinh tế |
| Bản chất cốt lõi | Sụp đổ hệ thống tài chính, ngân hàng và mất khả năng thanh khoản. | Suy giảm nghiêm trọng toàn diện cả sản xuất, thương mại và dịch vụ. | Tốc độ tăng trưởng kinh tế chậm lại rõ rệt theo chu kỳ vĩ mô. |
| Phạm vi ảnh hưởng | Tập trung vào thị trường chứng khoán, tiền tệ, ngân hàng, bất động sản. | Toàn bộ các ngành nghề, doanh nghiệp và đời sống toàn dân xã hội. | Các khu vực kinh tế lớn chịu ảnh hưởng trực tiếp từ chu kỳ tiêu dùng. |
| Chỉ số đo lường | Tỷ lệ nợ xấu tăng vọt, thanh khoản đóng băng, giá tài sản giảm sâu. | Tỷ lệ thất nghiệp phi mã, số lượng doanh nghiệp phá sản tăng kỷ lục. | Tốc độ tăng trưởng GDP thực tế âm liên tiếp trong 2 quý. |
| Thời gian kéo dài | Diễn ra đột ngột với cường độ mạnh, kéo dài từ vài tháng đến vài năm. | Kéo dài liên tục, hệ quả nặng nề tương tự cuộc Đại suy thoái (1929). | Thường diễn ra ngắn hạn, trung bình từ 6 đến 18 tháng sẽ phục hồi. |
Việc hiểu đúng các khái niệm này giúp bạn đánh giá chính xác mức độ nghiêm trọng của thị trường trong từng thời điểm. Khi hệ thống tiền tệ bị tổn hại sẽ dẫn tới biến động tài chính, còn khi GDP sụt giảm liên tục thì đó là dấu hiệu suy thoái.
5. Các dấu hiệu cảnh báo sớm một cuộc khủng hoảng tài chính sắp xảy ra
- Tín dụng tăng trưởng quá nóng: Tốc độ tăng trưởng tín dụng vượt xa tốc độ tăng trưởng GDP thực tế là dấu hiệu đầu tiên của sự bất ổn. Việc bơm tiền quá dễ dàng vào nền kinh tế tạo ra các khoản nợ kém chất lượng và đẩy rủi ro hệ thống lên cao.
- Bong bóng tài sản phình to: Giá bất động sản và chứng khoán tăng phi mã một cách vô lý, vượt xa các giá trị định giá cơ bản. Khi dòng tiền đầu cơ đẩy giá tài sản lên mức không tưởng, thị trường sẽ đối mặt với nguy cơ sụp đổ rất lớn.
- Nợ xấu hệ thống tăng đột biến: Tỷ lệ nợ xấu tại các ngân hàng thương mại gia tăng nhanh chóng phản ánh khả năng trả nợ của nền kinh tế đang suy kiệt. Đây là chỉ báo cho thấy dòng tiền của các doanh nghiệp đang gặp trục trặc nghiêm trọng.
- Đường cong lợi suất đảo ngược: Hiện tượng lợi suất trái phiếu chính phủ ngắn hạn cao hơn lợi suất dài hạn là tín hiệu cảnh báo suy thoái kinh tế đáng tin cậy. Dấu hiệu này cho thấy các nhà đầu tư lớn đang mất niềm tin vào triển vọng tăng trưởng trong tương lai gần.
- Chính sách tiền tệ thắt chặt cực đoan: Ngân hàng Trung ương liên tục tăng lãi suất với tốc độ cực nhanh để kiềm chế lạm phát. Việc thắt chặt dòng tiền đột ngột này thường là giọt nước tràn ly khiến các bong bóng tài sản bị vỡ.
6. Người dân nên làm gì khi hệ thống “đóng băng”?
Chiến lược tối ưu đầu tiên khi nhận thấy dấu hiệu bất ổn là ưu tiên tuyệt đối cho tính thanh khoản. Việc nắm giữ tiền mặt giúp bạn chủ động đối phó với các tình huống khẩn cấp khi hệ thống ngân hàng gặp trục trặc. Tiền mặt cho phép bạn duy trì cuộc sống sinh hoạt mà không phải bán tháo các tài sản khác với giá rẻ.
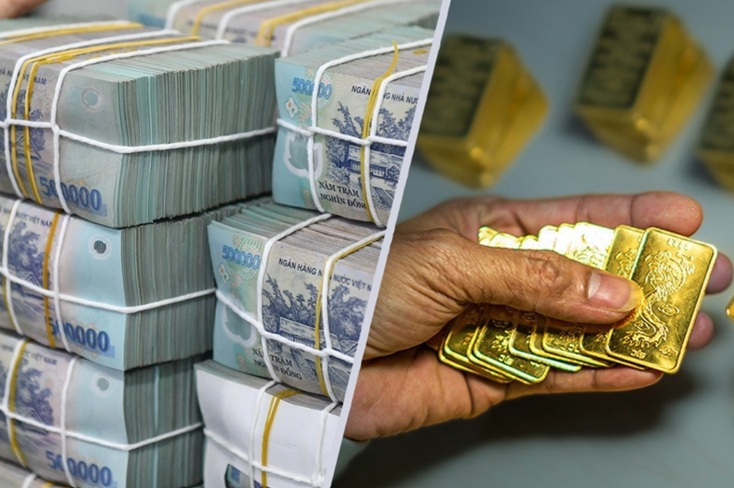
Bên cạnh đó, việc phân bổ một phần vốn vào các tài sản trú ẩn truyền thống như vàng vật chất là điều cần thiết. Vàng không thể bị định giá lại bởi các chính sách tiền tệ và luôn giữ được giá trị nội tại trong thời kỳ lạm phát. Bạn cũng nên cân nhắc các loại trái phiếu chính phủ ngắn hạn để đảm bảo sự an toàn tối đa cho dòng vốn.
Trong giai đoạn này, người dân cần hạn chế tối đa việc sử dụng đòn bẩy tài chính và cắt giảm chi tiêu không thiết yếu. Việc gánh các khoản vay lãi suất thả nổi khi thị trường biến động sẽ nhanh chóng bào mòn tài chính cá nhân của bạn. Khi khủng hoảng chạm đáy, việc sở hữu nguồn lực tài chính sạch sẽ giúp bạn có cơ hội mua lại các tài sản giá trị với mức giá rẻ mạt.
Tóm lại
Khủng hoảng tài chính là một phần tất yếu của chu kỳ kinh tế vĩ mô hiện đại mà chúng ta không thể né tránh. Việc nhận diện sớm các chỉ báo nguy hiểm và xây dựng một cơ cấu tài sản có tính thanh khoản cao là cách tự vệ tốt nhất. Hãy luôn giữ một cái đầu lạnh, hạn chế nợ vay vô tội vạ để bảo vệ an toàn cho túi tiền của chính mình trước mọi giông bão thị trường.
FAQ – Câu hỏi thường gặp về khủng hoảng tài chính
Chu kỳ khủng hoảng tài chính 10 năm có thực sự tồn tại?
Chu kỳ 10 năm không phải là một quy luật toán học chính xác tuyệt đối mà chỉ là sự trùng hợp ngẫu nhiên của các chu kỳ kinh tế trong lịch sử. Thời gian bùng phát phụ thuộc lớn vào các chính sách tiền tệ và cách quản lý bong bóng tài sản của mỗi quốc gia.
Rút tiền hàng loạt (Bank-run) nguy hiểm như thế nào đối với một ngân hàng khỏe mạnh?
Hiện tượng này cực kỳ nguy hiểm vì không một ngân hàng nào giữ toàn bộ tiền mặt của khách hàng tại quỹ mà dùng để cho vay dài hạn. Khi dòng người đồng loạt rút tiền cùng lúc, ngân hàng khỏe mạnh nhất cũng sẽ nhanh chóng cạn kiệt thanh khoản và đối mặt nguy cơ phá sản.
Khi khủng hoảng xảy ra, gửi tiền tiết kiệm ngân hàng có còn an toàn không?
Tiền gửi tiết kiệm vẫn tương đối an toàn nhờ các chính sách bảo hiểm tiền gửi và sự điều tiết, can thiệp từ Ngân hàng Trung ương. Tuy nhiên, bạn nên đa dạng hóa tiền gửi ở các ngân hàng thương mại có tiềm lực tài chính lớn và uy tín cao để giảm thiểu rủi ro.
Khủng hoảng tài chính có phải luôn mang lại kết quả tiêu cực không?
Sự kiện này mang lại thiệt hại lớn trong ngắn hạn nhưng xét về dài hạn, nó giúp thanh lọc các doanh nghiệp yếu kém và loại bỏ bong bóng đầu cơ. Đây cũng là cơ hội lớn để những người có sự chuẩn bị tích lũy được tài sản giá trị cao với mức giá rất rẻ.


