
Bạn đang tìm hiểu ký quỹ là gì nhưng cảm thấy mơ hồ giữa các khái niệm tài chính phức tạp? Bài viết này sẽ giải thích bản chất của ký quỹ trong ngân hàng và đầu tư, giúp bạn phân biệt rõ ràng các thuật ngữ để đưa ra quyết định tài chính an toàn nhất.
1. Ký quỹ là gì?
Ký quỹ là việc bên có nghĩa vụ gửi một khoản tiền, kim khí quý hoặc giấy tờ có giá vào tài khoản phong tỏa tại ngân hàng. Mục đích là để bảo đảm việc thực hiện nghĩa vụ dân sự hoặc bảo đảm cho một hoạt động đầu tư tài chính có sử dụng đòn bẩy.
Hiểu đơn giản, ký quỹ giống như một khoản “thế chấp” tạm thời để tạo lòng tin hoặc duy trì vị thế giao dịch. Tài sản này vẫn thuộc quyền sở hữu của bạn nhưng bị hạn chế quyền sử dụng cho đến khi cam kết được hoàn tất.
| Loại hình | Bản chất | Mục đích |
| Ký quỹ ngân hàng | Tài sản đảm bảo | Mở thẻ, bảo lãnh, thực hiện hợp đồng |
| Ký quỹ đầu tư (Margin) | Đòn bẩy tài chính | Tăng sức mua, duy trì vị thế giao dịch |
2. Cơ chế hoạt động của ký quỹ
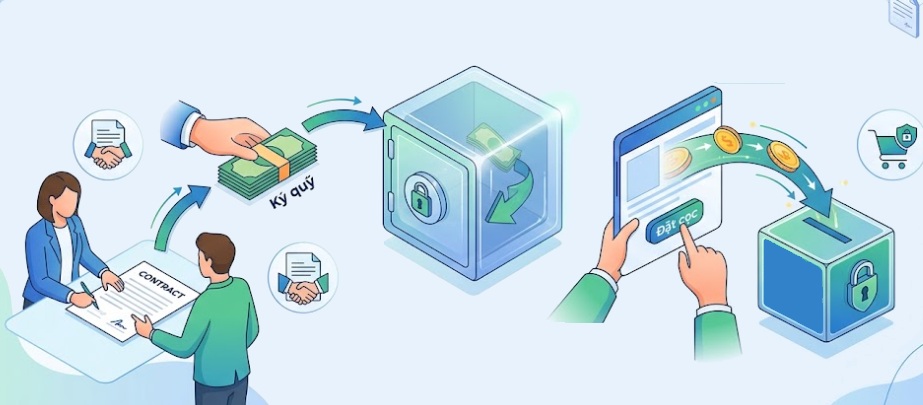
Cơ chế cốt lõi của ký quỹ nằm ở nguyên lý phong tỏa tài sản đảm bảo. Số tiền hoặc giấy tờ có giá sẽ được ngân hàng hoặc sàn giao dịch giữ lại trong tài khoản riêng biệt. Bạn không thể rút hoặc sử dụng số vốn này cho các mục đích khác trong thời gian thỏa thuận có hiệu lực.
Quy trình thực hiện thường diễn ra qua các bước cố định. Đầu tiên, bạn nộp tiền vào tài khoản được chỉ định và tài sản sẽ bị phong tỏa. Sau đó, bạn thực hiện các nghĩa vụ cam kết theo hợp đồng. Khi nghĩa vụ được hoàn thành, ngân hàng sẽ giải tỏa số tiền đó. Ngược lại, nếu bạn vi phạm, đơn vị quản lý có quyền cấn trừ khoản ký quỹ để bù đắp tổn thất.
3. Ví dụ thực tế về ký quỹ
Trong lĩnh vực ngân hàng, ký quỹ thường áp dụng phổ biến khi bạn mở thẻ tín dụng thế chấp. Giả sử bạn nộp 50 triệu đồng vào tài khoản tiết kiệm để làm ký quỹ, ngân hàng sẽ cấp cho bạn hạn mức thẻ tín dụng tương đương khoảng 45 triệu đồng. Số tiền 50 triệu đồng này vẫn thuộc sở hữu của bạn nhưng bị khóa lại cho đến khi bạn đóng thẻ và tất toán nợ.
Đối với thị trường tài chính, ví dụ như giao dịch Forex hoặc chứng khoán, ký quỹ là công cụ đòn bẩy quan trọng. Nếu bạn muốn mua cổ phiếu trị giá 100 triệu đồng nhưng chỉ có 20 triệu đồng trong tài khoản, sàn sẽ yêu cầu ký quỹ 20 triệu đồng (tỷ lệ 1:5) để duy trì lệnh. Nếu tài khoản giảm xuống dưới mức ký quỹ duy trì do thị trường biến động, lệnh sẽ bị thanh lý ngay lập tức để bảo đảm an toàn cho sàn.
4. Ký quỹ khác gì so với đặt cọc?
Nhiều người thường nhầm lẫn giữa ký quỹ và đặt cọc vì cả hai đều là biện pháp bảo đảm nghĩa vụ dân sự. Tuy nhiên, phạm vi áp dụng và tính pháp lý của chúng hoàn toàn khác nhau trong thực tế.
| Tiêu chí | Ký quỹ | Đặt cọc |
| Bản chất | Đảm bảo nghĩa vụ dài hạn | Đảm bảo giao kết hợp đồng |
| Tài sản | Tiền hoặc giấy tờ có giá | Tiền mặt hoặc tài sản vật chất |
| Sự kiểm soát | Tài sản bị phong tỏa tại ngân hàng | Bên nhận cọc giữ trực tiếp |
| Tính pháp lý | Theo quy định ngân hàng/sàn | Theo thỏa thuận dân sự |
Bạn nên sử dụng ký quỹ khi cần thực hiện các cam kết dài hạn có sự tham gia của tổ chức tài chính. Ngược lại, đặt cọc thường phù hợp cho các giao dịch mua bán, thuê mướn tài sản thông thường giữa các cá nhân.
5. Phân loại ký quỹ phổ biến
Trong lĩnh vực dân sự và ngân hàng, ký quỹ được sử dụng để bảo đảm các nghĩa vụ cụ thể. Phổ biến nhất là ký quỹ để mở thẻ tín dụng hoặc các loại bảo lãnh ngân hàng như bảo lãnh dự thầu và bảo lãnh thực hiện hợp đồng. Đây là cách giúp các bên tin tưởng vào khả năng thực hiện cam kết của nhau.
Đối với lĩnh vực chứng khoán và trading, ký quỹ được chia thành hai nhóm chính. Ký quỹ ban đầu (Initial Margin) là số vốn tối thiểu bạn cần có để mở một vị thế giao dịch mới. Trong khi đó, ký quỹ duy trì (Maintenance Margin) là mức vốn tối thiểu cần thiết để giữ vị thế đó không bị đóng lại.
6. Lưu ý quan trọng và rủi ro khi ký quỹ trong đầu tư
Đầu tư có sử dụng đòn bẩy tài chính luôn tiềm ẩn rủi ro mất vốn rất nhanh chóng. Bạn cần hiểu rõ tỷ lệ ký quỹ trước khi thực hiện bất kỳ giao dịch nào để tránh những sai lầm đáng tiếc.
Một rủi ro lớn nhất là bị “Margin Call”, hay lệnh gọi ký quỹ. Khi tài sản đảm bảo của bạn sụt giảm giá trị quá mức, sàn giao dịch sẽ yêu cầu bạn nạp thêm tiền ngay lập tức. Lời khuyên cho nhà đầu tư là hãy quản trị rủi ro chặt chẽ và không bao giờ dùng toàn bộ vốn để làm ký quỹ.
Tóm lại
Ký quỹ là công cụ tài chính hữu ích nếu bạn hiểu đúng cách vận hành và kiểm soát rủi ro. Dù là trong ngân hàng hay giao dịch đầu tư, việc nắm rõ bản chất ký quỹ là gì sẽ giúp bạn bảo vệ tài sản hiệu quả hơn. Trước khi thực hiện bất kỳ cam kết nào, hãy cân nhắc kỹ khả năng tài chính của bản thân.
FAQ – Câu hỏi thường gặp về ký quỹ
Tiền ký quỹ có lấy lại được không?
Có, bạn sẽ nhận lại toàn bộ số tiền ký quỹ sau khi hoàn thành nghĩa vụ cam kết hoặc đóng vị thế giao dịch thành công.
Tại sao ngân hàng lại yêu cầu ký quỹ?
Ngân hàng yêu cầu ký quỹ để giảm thiểu rủi ro tín dụng và bảo đảm khách hàng sẽ thực hiện đúng các cam kết trong hợp đồng.
Margin Call là gì?
Margin Call là lệnh gọi ký quỹ, thông báo từ sàn giao dịch khi tài khoản của bạn giảm xuống dưới mức vốn duy trì tối thiểu.
Ký quỹ có bị tính lãi không?
Tiền ký quỹ tại ngân hàng thường được tính lãi tiết kiệm, nhưng tiền ký quỹ trong trading thường không được hưởng lãi suất.


