
Hiểu rõ các quy định về lãi suất cơ bản giúp cá nhân và doanh nghiệp tránh rủi ro pháp lý khi giao dịch tài chính. Bài viết này giải thích lãi suất cơ bản là gì và vai trò của nó trong hệ thống pháp luật hiện hành. Người đọc cũng sẽ biết cách phân biệt chính xác với lãi suất cơ sở để áp dụng vào thực tế.
1. Lãi suất cơ bản là gì?
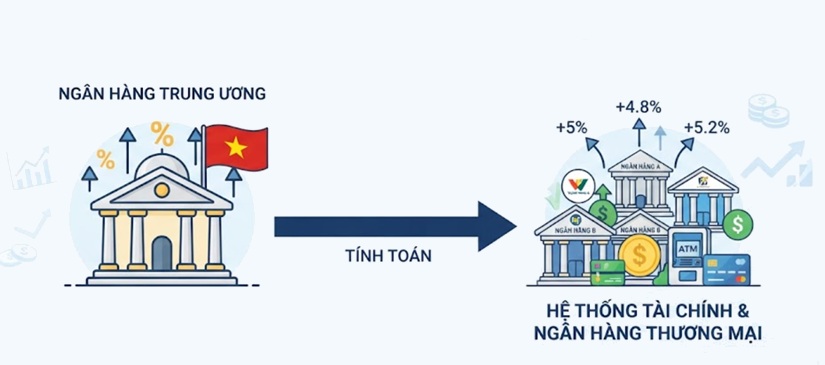
Lãi suất cơ bản là mức lãi suất tối thiểu do Ngân hàng Nhà nước Việt Nam công bố làm cơ sở cho các tổ chức tín dụng ấn định mức lãi suất kinh doanh. Đây là công cụ điều hành chính sách tiền tệ quan trọng nhằm ổn định thị trường tài chính quốc gia.
Dưới đây là bảng tóm tắt nhanh các đặc điểm cốt lõi của loại lãi suất này theo quy định hiện hành:
| Đặc điểm | Chi tiết |
| Cơ quan ban hành | Ngân hàng Nhà nước Việt Nam (NHNN) |
| Đồng tiền áp dụng | Đồng Việt Nam (VND) |
| Mức lãi suất hiện tại | Đang duy trì ổn định ở mức 9.0%/năm |
| Văn bản pháp lý cốt lõi | Luật Ngân hàng Nhà nước Việt Nam và Bộ luật Dân sự |
Các tổ chức tín dụng dựa vào mức trần này để điều chỉnh hoạt động cho vay phù hợp với pháp luật. Việc áp dụng đồng bộ giúp kiểm soát lạm phát và định hướng sự phát triển của nền kinh tế.
2. Đặc điểm và vai trò pháp lý của lãi suất cơ bản
Lãi suất cơ bản đóng vai trò làm “neo pháp lý” trong hệ thống pháp luật dân sự Việt Nam. Khác với các loại lãi suất điều hành thay đổi liên tục theo biến động thị trường, chỉ số này giữ mức ổn định lâu dài. Ngân hàng Nhà nước duy trì tính ổn định nhằm tạo ra một thước đo chuẩn mực, nhất quán cho các quan hệ vay mượn tài sản ngoài hệ thống ngân hàng.
Mức neo này có mối liên hệ tối quan trọng với trần lãi suất cho vay 150% quy định trong Bộ luật Dân sự. Quy định trên được ban hành nhằm mục đích khống chế tình trạng cho vay nặng lãi và phòng chống nạn tín dụng đen trong xã hội. Khi có công cụ pháp lý rõ ràng, các cơ quan chức năng dễ dàng phát hiện và xử lý các hành vi vi phạm nghiêm trọng.
3. Ví dụ thực tế về cách áp dụng lãi suất cơ bản
Trong thực tế, các giao dịch dân sự giữa cá nhân với nhau phải tuân thủ nghiêm ngặt quy định về trần lãi suất. Giả sử ông A cho bà B vay số tiền 100 triệu đồng trong thời hạn 1 năm. Hai bên thỏa thuận mức lãi suất cho khoản vay dân sự này theo đúng quy định pháp luật hiện hành.
Dựa trên mức lãi suất cơ bản hiện tại là 9.0%/năm, trần lãi suất tối đa hợp pháp được tính toán như sau:
9% x 150% = 13.5%/năm
Như vậy, ông A chỉ được phép áp dụng mức lãi suất tối đa là 13.5%/năm cho khoản vay của bà B. Nếu ông A tính lãi suất 15%/năm, phần vượt quá 1.5% sẽ không được pháp luật công nhận khi xảy ra tranh chấp.
Đối với tình huống tranh chấp tại tòa án khi các bên không thỏa thuận cụ thể về tiền lãi chậm trả, cơ quan phán xét cũng áp dụng khung này. Tòa án sẽ căn cứ vào mức lãi suất cơ bản để tính toán nghĩa vụ tài chính mà bên có lỗi phải bồi thường. Điều này đảm bảo quyền lợi hợp pháp cho các bên tham gia giao dịch dân sự.
4. Phân biệt Lãi suất cơ bản và Lãi suất cơ sở
Người đi vay mua nhà hoặc vay tiêu dùng rất dễ nhầm lẫn giữa hai khái niệm lãi suất cơ bản và lãi suất cơ sở. Sự nhầm lẫn này có thể dẫn đến việc tính toán sai lệch chi phí tài chính thực tế phải trả hàng tháng. Việc phân biệt rõ giúp khách hàng chủ động hơn khi làm việc với các ngân hàng thương mại.
| Tiêu chí | Lãi suất cơ bản | Lãi suất cơ sở | Lãi suất tái cấp vốn |
| Khái niệm | Mức chuẩn do Nhà nước công bố cho toàn hệ thống. | Mức lãi suất làm căn cứ để tính lãi suất thả nổi. | Mức lãi suất NHNN áp dụng khi cho các TCTD vay. |
| Cơ quan áp dụng | Ngân hàng Nhà nước Việt Nam. | Các ngân hàng thương mại tự quy định. | Ngân hàng Nhà nước Việt Nam. |
| Tính biến động | Rất ít thay đổi, giữ ổn định nhiều năm. | Thay đổi liên tục theo biến động thị trường. | Điều chỉnh linh hoạt theo chính sách tiền tệ. |
| Mục đích sử dụng | Làm căn cứ pháp lý cho các quan hệ dân sự. | Định giá các khoản vay thương mại tầm trung và dài hạn. | Cung ứng vốn ngắn hạn và điều tiết thanh khoản. |
Hiểu đơn giản, lãi suất cơ bản dùng cho các quan hệ pháp lý dân sự, còn lãi suất cơ sở dùng cho các khoản vay thương mại tại tổ chức tín dụng.
5. Sai lầm thường gặp và rủi ro pháp lý cần lưu ý
Nhiều người lầm tưởng rằng các ngân hàng thương mại bắt buộc phải cho vay dưới mức trần 150% của lãi suất cơ bản. Tuy nhiên, Luật các Tổ chức tín dụng cho phép ngân hàng và khách hàng tự thỏa thuận lãi suất theo cung cầu thị trường. Hoạt động cho vay thương mại hoàn toàn không bị khống chế bởi khung trần của Bộ luật Dân sự.
Một rủi ro nghiêm trọng khác là khi người dân tự làm hợp đồng vay tài sản vượt quá mức trần pháp luật quy định. Khi xảy ra tranh chấp, tòa án sẽ tuyên bố vô hiệu phần tiền lãi vượt quá hạn mức quy định. Trong trường hợp nặng hơn, bên cho vay có thể bị khép vào tội cho vay lãi nặng theo quy định của Bộ luật Hình sự.
Tóm lại
Lãi suất cơ bản là một công cụ pháp lý cốt lõi giúp định hình sự minh bạch cho các giao dịch tài chính tại Việt Nam. Việc hiểu đúng bản chất và cách áp dụng khung lãi suất này giúp bảo vệ quyền lợi hợp pháp của bạn trước pháp luật. Hãy luôn cập nhật quy định mới nhất để đưa ra những quyết định tài chính an toàn và thông thái.
FAQ – Câu hỏi thường gặp về lãi suất cơ bản
Lãi suất cơ bản hiện nay ở Việt Nam là bao nhiêu?
Mức lãi suất này hiện đang được duy trì ổn định ở mức 9.0%/năm từ cuối năm 2014 cho đến nay. Ngân hàng Nhà nước chưa có điều chỉnh mới đối với chỉ số này.
Tại sao lãi suất ngân hàng thương mại tăng giảm liên tục mà lãi suất cơ bản lại đứng im?
Lãi suất thương mại biến động theo cung cầu thị trường và chính sách tiền tệ ngắn hạn. Trong khi đó, lãi suất cơ bản đóng vai trò là mức neo pháp lý dài hạn cho các quan hệ dân sự nên cần giữ ổn định.
Trần lãi suất cho vay trong các giao dịch dân sự hiện nay là bao nhiêu?
Mức trần hiện nay là 13.5%/năm. Con số này được tính bằng 150% của mức lãi suất cơ bản 9.0%/năm do Ngân hàng Nhà nước công bố.
Nếu các bên cho vay vượt quá trần lãi suất cơ bản quy định thì xử lý thế nào?
Phần lãi suất vượt quá mức trần quy định sẽ không có hiệu lực pháp lý khi xảy ra tranh chấp. Ngoài ra, nếu lãi suất gấp nhiều lần mức trần, bên cho vay có thể bị xử lý hình sự về tội cho vay lãi nặng.


