
Sử dụng đòn bẩy tài chính là phương thức phổ biến để gia tăng hiệu suất sinh lời nhưng cũng đi kèm chi phí vốn không nhỏ. Hiểu rõ lãi suất margin là gì giúp nhà đầu tư chủ động quản trị dòng tiền và tối ưu hóa lợi nhuận. Bài viết này phân tích chi tiết cơ chế tính lãi thực tế và các phương pháp phòng tránh bẫy chi phí phát sinh.
1. Lãi suất margin là gì?
Lãi suất margin (lãi suất vay ký quỹ) là mức lãi suất mà công ty chứng khoán áp dụng đối với số tiền nhà đầu tư vay để mua cổ phiếu vượt quá số vốn tự có. Khoản lãi này được tính theo tỷ lệ phần trăm năm trên dư nợ thực tế và được khấu trừ theo từng ngày cho đến khi nhà đầu tư hoàn trả toàn bộ nợ vay.
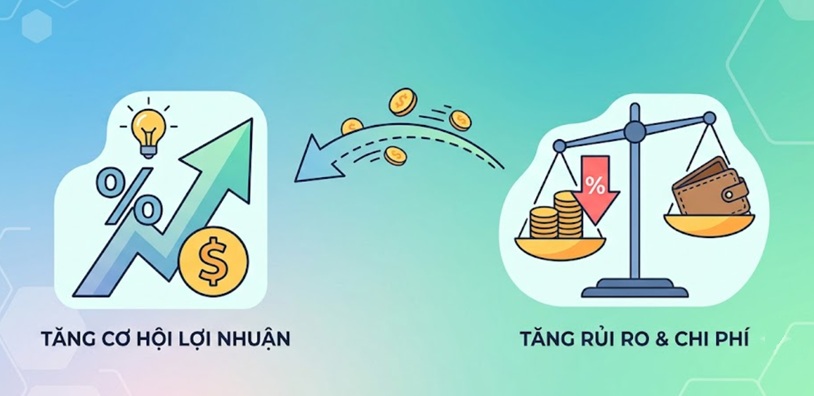
Về bản chất cốt lõi, đây chính là chi phí cơ hội của việc sử dụng đòn bẩy tài chính tính theo ngày. Khi nhà đầu tư dự đoán cổ phiếu tăng giá vượt trội so với chi phí vay, họ sẽ chấp nhận trả mức lãi suất này để khuếch đại quy mô nguồn vốn tài trợ ban đầu.
2. Cơ chế hoạt động và công thức tính lãi suất margin
Công ty chứng khoán giải ngân vốn vay dựa trên dư nợ margin thực tế ngay khi lệnh mua của nhà đầu tư được khớp. Hệ thống tự động ghi nhận khoản vay này và bắt đầu tính lãi dựa trên số ngày duy trì dư nợ gốc. Số tiền lãi vay phát sinh được tích lũy hàng ngày và thường được tự động khấu trừ vào tài khoản chứng khoán của khách hàng vào ngày cuối tháng.
Công thức tính lãi margin chuẩn theo ngày được áp dụng đồng bộ trên thị trường hiện nay:
Tiền lãi ngày = (Dư nợ margin thực tế x Lãi suất margin) / 365
Hoặc nếu tính cho nhiều ngày:
Tổng tiền lãi = (Dư nợ margin thực tế x Lãi suất margin x Số ngày vay) / 365
Trong công thức trên, dư nợ gốc thực tế là số tiền bạn đang nợ công ty chứng khoán tại thời điểm chốt dữ liệu cuối ngày. Số ngày vay thực tế được tính liên tục, bao gồm cả thứ Bảy, Chủ Nhật cũng như các ngày nghỉ lễ theo quy định của Nhà nước.
3. Ví dụ thực tế cách tính lãi margin cuốn chiếu (T+2)
Giả sử nhà đầu tư A có sẵn 100 triệu đồng và quyết định vay thêm 100 triệu đồng với mức lãi suất 12%/năm để mua cổ phiếu X vào ngày thứ Sáu. Theo chu kỳ thanh toán T+2 hiện hành, dù cổ phiếu chưa về tài khoản cho đến chiều thứ Ba tuần sau, dư nợ vay vẫn phát sinh ngay lập tức. Dòng tiền tính lãi cuốn chiếu được thể hiện chi tiết qua bảng mô phỏng dưới đây.
| Ngày trong tuần | Trạng thái giao dịch | Dư nợ margin thực tế (VND) | Công thức tính lãi ngày | Tiền lãi phát sinh (VND) |
| Thứ Sáu | Khớp lệnh mua (T+0) | 100.000.000 | (100.000.000 x 12%) / 365 | 32.877 |
| Thứ Bảy | Ngày nghỉ hệ thống (T+1) | 100.000.000 | (100.000.000 x 12%) / 365 | 32.877 |
| Chủ Nhật | Ngày nghỉ hệ thống | 100.000.000 | (100.000.000 x 12%) / 365 | 32.877 |
| Thứ Hai | Đang xử lý (T+2) | 100.000.000 | (100.000.000 x 12%) / 365 | 32.877 |
| Thứ Ba | Cổ phiếu về tài khoản | 100.000.000 | (100.000.000 x 12%) / 365 | 32.877 |
Bài toán tối ưu chi phí cơ hội đòi hỏi nhà đầu tư phải tính toán kỹ biên lợi nhuận kỳ vọng của danh mục. Tỷ lệ tăng trưởng của cổ phiếu phải đủ lớn để bù đắp tổng chi phí bao gồm lãi vay tích lũy, thuế thu nhập cá nhân khi bán (0.1%) và phí giao dịch hai chiều (0.1% – 0.2%). Nếu cổ phiếu không tăng trưởng mạnh hơn tổng các chi phí này, việc sử dụng đòn bẩy sẽ làm xói mòn vốn gốc ban đầu.
4. Phân biệt lãi suất margin với các khái niệm dễ nhầm lẫn
Nhà đầu tư mới tham gia thị trường thường nhầm lẫn giữa chi phí vay ký quỹ với các hình thức cấp vốn ngân hàng hoặc các tỷ lệ quản trị rủi ro. Việc phân tách rõ ràng các khái niệm giúp tránh những sai lầm khi lên kế hoạch phân bổ dòng tiền.
Lãi suất margin với Lãi suất thấu chi
| Tiêu chí so sánh | Lãi suất margin | Lãi suất thấu chi |
| Bản chất | Chi phí vay để mua chứng khoán. | Chi phí chi vượt số dư tài khoản thanh toán. |
| Tổ chức cấp vốn | Công ty chứng khoán. | Ngân hàng thương mại. |
| Tài sản đảm bảo | Danh mục cổ phiếu trong tài khoản. | Thu nhập từ lương hoặc tài sản bất động sản. |
| Mục đích sử dụng | Chỉ được dùng để mua chứng khoán hợp lệ. | Chi tiêu, tiêu dùng hoặc kinh doanh tự do. |
Lãi suất margin với Tỷ lệ ký quỹ
| Tiêu chí so sánh | Lãi suất margin | Tỷ lệ ký quỹ |
| Bản chất | Chi phí lãi vay tính theo tỷ lệ phần trăm. | Tỷ lệ giữa vốn tự có và tổng tài sản. |
| Đơn vị tính | Phần trăm trên năm (%/năm). | Phần trăm (%) trên giá trị danh mục. |
| Mục đích | Xác định số tiền lãi phải trả hàng ngày. | Xác định hạn mức an toàn của tài khoản. |
| Hệ quả khi thay đổi | Tăng giảm chi phí tài chính của nhà đầu tư. | Chạm ngưỡng cảnh báo dẫn đến xử lý tài khoản. |
Tóm lại, nhà đầu tư sử dụng lãi suất margin khi cần đo lường chi phí vốn trực tiếp, trong khi tỷ lệ ký quỹ được dùng để kiểm soát rủi ro cháy tài khoản.
5. Phân loại các gói lãi suất margin tại các CTCK hiện nay
Mặt bằng số liệu năm 2026 cho thấy lãi suất vay ký quỹ chứng khoán trung bình trên thị trường dao động từ 8.5% – 14%/năm. Các công ty chứng khoán liên tục thay đổi chính sách nhằm thu hút khách hàng mở tài khoản mới và tối ưu hóa dư nợ cho vay.
Nhóm công ty chứng khoán ngoại và công ty công nghệ (như DNSE, TCBS, Pinetree) thường cung cấp các gói ưu đãi ngắn hạn hoặc gói cố định với mức lãi suất từ 6.8% – 9.5%/năm. Điểm hạn chế của nhóm này là danh mục cổ phiếu được phép cấp phép vay đôi khi bị thu hẹp hoặc yêu cầu tỷ lệ ký quỹ ban đầu khắt khe hơn.
Ngược lại, nhóm công ty chứng khoán truyền thống có thị phần lớn (như VPS, SSI, VNDIRECT) áp dụng mức lãi suất dao động quanh 11.5% – 13.5%/năm. Điểm mạnh của họ là nguồn vốn dồi dào, hệ thống tư vấn chuyên sâu và có chính sách giảm lãi riêng biệt cho khách hàng VIP có giá trị giao dịch lớn.
Nhà đầu tư cần đặc biệt lưu ý bẫy lãi suất phạt quá hạn bằng 150% lãi suất gốc được ghi trong hợp đồng mở tài khoản. Khoản phạt này tự động kích hoạt khi thời gian vay vượt quá thời hạn quy định (thường là sau 3 đến 6 tháng mà nhà đầu tư chưa thực hiện thủ tục đáo hạn hoặc hoàn trả dư nợ).
6. Lợi ích, rủi ro và nguyên tắc sử dụng margin an toàn
Lợi ích lớn nhất của công cụ này là khả năng gia tăng hiệu suất sinh lời nhanh chóng khi thị trường bước vào xu hướng tăng trưởng. Nguồn vốn bổ sung giúp nhà đầu tư mua được khối lượng cổ phiếu lớn hơn, từ đó nhân giá trị lợi nhuận lên gấp nhiều lần.
Tuy nhiên, đòn bẩy tài chính luôn là con dao hai lưỡi khi khuyếch đại khoản lỗ theo tỷ lệ tương ứng nếu thị trường đảo chiều. Áp lực trả lãi hàng ngày liên tục bào mòn vốn gốc, khiến tài khoản rơi vào trạng thái thâm hụt nghiêm trọng ngay cả khi giá cổ phiếu chỉ đi ngang.
Để bảo vệ nguồn vốn, nhà đầu tư phải chủ động hạ tỷ lệ margin khi thị trường xuất hiện dấu hiệu rủi ro hoặc kiểm soát không tốt xu hướng ngắn hạn. Việc bán bớt cổ phiếu để giảm dư nợ giúp tài khoản tránh rơi vào trạng thái Margin Call hoặc Force Sell (bán giải chấp) từ phía công ty chứng khoán để thu hồi nợ vay.
Chốt lại
Việc nắm vững cơ chế vận hành của lãi suất margin giúp nhà đầu tư xây dựng chiến lược phân bổ vốn hiệu quả và chủ động. Hãy luôn cân nhắc chi phí lãi vay theo ngày trước khi đưa ra quyết định giải ngân đòn bẩy để bảo vệ danh mục đầu tư bền vững.
FAQ – Câu hỏi thường gặp về lãi suất margin
Lãi suất margin của công ty chứng khoán nào thấp nhất hiện nay?
Hiện nay các công ty chứng khoán số như Pinetree hoặc DNSE có mức lãi suất thấp nhất thị trường, dao động từ 6.8% đến 9% mỗi năm tùy theo các điều kiện áp dụng.
Vay margin nhưng không thực hiện lệnh mua cổ phiếu có bị tính lãi không?
Không, hệ thống chỉ bắt đầu tính lãi vay khi tài khoản phát sinh dư nợ thực tế do lệnh mua cổ phiếu của bạn đã được khớp thành công.
Có nên vay thêm margin để trung bình giá xuống khi cổ phiếu đang lỗ không?
Không nên sử dụng cách này vì việc gia tăng đòn bẩy khi cổ phiếu đang giảm mạnh sẽ đẩy tài khoản đến rủi ro bị bán giải chấp bắt buộc rất nhanh.
Ngày lễ, Tết hệ thống không giao dịch thì có bị tính lãi margin không?
Có, lãi vay ký quỹ được tính liên tục theo ngày lịch thực tế bao gồm cả các ngày thứ Bảy, Chủ Nhật và toàn bộ các ngày nghỉ lễ Tết.


