
Lãi suất trái phiếu là chỉ số cốt lõi quyết định nguồn thu nhập định kỳ của nhà đầu tư khi tham gia vào thị trường thu nhập cố định. Việc hiểu rõ cách vận hành của chỉ số này giúp bạn đánh giá chính xác dòng tiền thực tế và tối ưu hóa hiệu quả sử dụng vốn. Bài viết dưới đây sẽ cung cấp định nghĩa chuẩn xác, công thức tính toán và cách phân biệt lãi suất với lợi suất để tránh các bẫy tài chính phổ biến.
1. Lãi suất trái phiếu là gì?
Lãi suất trái phiếu (Coupon rate) là tỷ lệ phần trăm lãi mà tổ chức phát hành cam kết trả định kỳ cho trái chủ dựa trên mệnh giá của trái phiếu. Tỷ lệ này được cố định tại thời điểm phát hành và không thay đổi theo biến động giá thị trường của trái phiếu đó.
Khi một doanh nghiệp hoặc Chính phủ cần huy động vốn, họ sẽ phát hành trái phiếu ra thị trường. Người mua trái phiếu đóng vai trò là chủ nợ, còn đơn vị phát hành là người đi vay. Tổ chức phát hành sẽ căn cứ vào mức tỷ lệ đã cam kết để thanh toán tiền lãi đều đặn theo từng kỳ hạn cho đến khi công cụ nợ này đáo hạn.
Mức coupon cao hay thấp phụ thuộc lớn vào uy tín tín nhiệm của đơn vị đi vay và thời hạn của khoản vay. Thông thường, các tổ chức có độ rủi ro cao buộc phải đưa ra mức chi trả hấp dẫn hơn để thu hút dòng tiền từ các nhà đầu tư.
2. Các thành phần cấu thành và Công thức tính lãi suất trái phiếu
Cấu trúc dòng tiền của một công cụ nợ phụ thuộc vào ba yếu tố cốt lõi bao gồm mệnh giá, tỷ lệ lãi suất danh nghĩa và tần suất thanh toán. Mệnh giá là giá trị gốc được ghi trực tiếp trên chứng chỉ, đóng vai trò làm căn cứ tính số tiền lãi thực nhận. Kỳ hạn trái phiếu xác định khoảng thời gian người vay được phép sử dụng vốn trước khi phải hoàn trả lại toàn bộ tiền gốc.
Để xác định chính xác số tiền nhận được trong mỗi kỳ thanh toán, nhà đầu tư áp dụng công thức tiêu chuẩn sau:
Tiền lãi định kỳ = (Mệnh giá x Lãi suất trái phiếu) / Số kỳ trả lãi trong năm
Khoản thu nhập này có thể được chi trả theo định kỳ 3 tháng, 6 tháng hoặc 1 năm một lần tùy thuộc vào quy định ban đầu của hợp đồng. Việc nắm vững công thức giúp người tham gia thị trường chủ động lập kế hoạch tài chính và tái đầu tư dòng tiền hiệu quả.
3. Ví dụ thực tế về cách vận hành của Lãi suất trái phiếu tại Việt Nam
Giả sử bạn mua một trái phiếu của Doanh nghiệp X phát hành tại thị trường Việt Nam với mệnh giá là 100.000 VND. Mức lãi suất trái phiếu được doanh nghiệp ấn định là 9%/năm và thực hiện thanh toán định kỳ 6 tháng một lần. Theo công thức trên, số tiền lãi bạn nhận được sau mỗi nửa năm sẽ là (100.000 x 9%) / 2 = 4.500 VND. Đến thời điểm đáo hạn, doanh nghiệp có trách nhiệm hoàn trả lại 100.000 VND tiền gốc ban đầu cùng kỳ lãi cuối cùng.
Trong quá trình lưu hành, giá của chứng chỉ nợ này liên tục biến động trên thị trường thứ cấp do áp lực cung cầu hoặc sự thay đổi của lãi suất vĩ mô. Nếu tình hình thị trường tiêu cực khiến giá giao dịch giảm xuống còn 90.000 VND, doanh nghiệp X vẫn phải trả cho bạn đủ 4.500 VND mỗi kỳ.
Ngược lại, ngay cả khi giá trị giao dịch tăng lên mức 110.000 VND, số tiền lãi thực tế bạn nhận về từ tổ chức phát hành vẫn giữ nguyên ở mức cố định dựa trên mệnh giá 100.000 VND ban đầu. Biến động giá mua bán hoàn toàn không làm thay đổi nghĩa vụ thanh toán chi phí vốn danh nghĩa của đơn vị phát hành.
4. Phân biệt Lãi suất trái phiếu và Lợi suất đáo hạn
Nhà đầu tư mới thường nhầm lẫn giữa hai khái niệm này, dẫn đến việc đánh giá sai lệch hiệu quả sinh lời thực tế của danh mục. Sự khác biệt cơ bản nằm ở gốc tọa độ tính toán và tính biến động của dòng tiền theo thời gian.
| Tiêu chí | Lãi suất trái phiếu | Lợi suất đáo hạn (Yield to Maturity) |
| Bản chất | Tỷ lệ cam kết trả lãi cố định dựa trên mệnh giá. | Tỷ suất sinh lời thực tế nếu giữ trái phiếu đến khi đáo hạn. |
| Cơ sở tính toán | Luôn tính trên Mệnh giá gốc ban đầu. | Tính dựa trên Giá thị trường hiện tại và dòng tiền tương lai. |
| Tính biến động | Không thay đổi trong suốt kỳ hạn lưu hành. | Biến động liên tục theo giá mua thực tế trên thị trường. |
| Mục đích dùng | Xác định số tiền lãi định kỳ nhận được. | So sánh hiệu quả sinh lời giữa các cơ hội đầu tư khác nhau. |
Giữa giá tài sản và lợi suất trái phiếu luôn tồn tại một mối quan hệ tỷ lệ nghịch kinh điển cần đặc biệt lưu ý. Khi lãi suất thị trường tăng lên, giá của các trái phiếu cũ đang lưu hành sẽ giảm xuống, từ đó đẩy lợi suất đáo hạn (YTM) của chúng tăng lên. Ngược lại, khi lãi suất nền kinh tế hạ nhiệt, giá trái phiếu sẽ tăng và làm giảm mức lợi suất thực tế của người mua sau. Hiện tượng này xảy ra tương tự đối với cả trái phiếu doanh nghiệp lẫn Trái phiếu Chính phủ.
5. Phân loại các dạng Lãi suất trái phiếu phổ biến
- Lãi suất cố định (Fixed Rate): Đây là loại hình phổ biến nhất với tỷ lệ phần trăm tiền lãi được giữ nguyên từ ngày phát hành đến ngày đáo hạn. Ưu điểm là mang lại dòng tiền đều đặn và dễ dự đoán, nhưng nhược điểm là nhà đầu tư sẽ chịu thiệt nếu lạm phát tăng cao.
- Lãi suất thả nổi (Floating Rate): Mức chi trả này được điều chỉnh định kỳ theo xu hướng thị trường. Công thức tính thường dựa trên một Lãi suất tham chiếu (ví dụ: trung bình lãi suất tiết kiệm 12 tháng của bốn ngân hàng lớn Big4) cộng thêm một biên độ cố định từ 2% đến 4%.
- Trái phiếu không hưởng lãi (Zero-coupon Bond): Dạng công cụ này không thanh toán tiền lãi định kỳ cho người sở hữu. Thay vào đó, bạn sẽ được mua sản phẩm với mức giá chiết khấu thấp hơn đáng kể so với mệnh giá và nhận lại toàn bộ mệnh giá khi đến ngày đáo hạn.
6. Bẫy tư vấn tài chính và rủi ro cần lưu ý khi đầu tư trái phiếu
Thị trường tài chính Việt Nam từng ghi nhận nhiều trường hợp người dân chịu tổn thất lớn do sập “Bẫy đại lý phân phối” tại các ngân hàng thương mại. Nhiều tư vấn viên cố tình lập lờ giữa tiền gửi tiết kiệm và việc mua trái phiếu doanh nghiệp nhằm đạt chỉ tiêu doanh số. Bạn cần hiểu rằng ngân hàng chỉ là đơn vị trung gian phân phối ăn hoa hồng, họ hoàn toàn không có nghĩa vụ bảo lãnh hay trả nợ thay cho tổ chức phát hành.
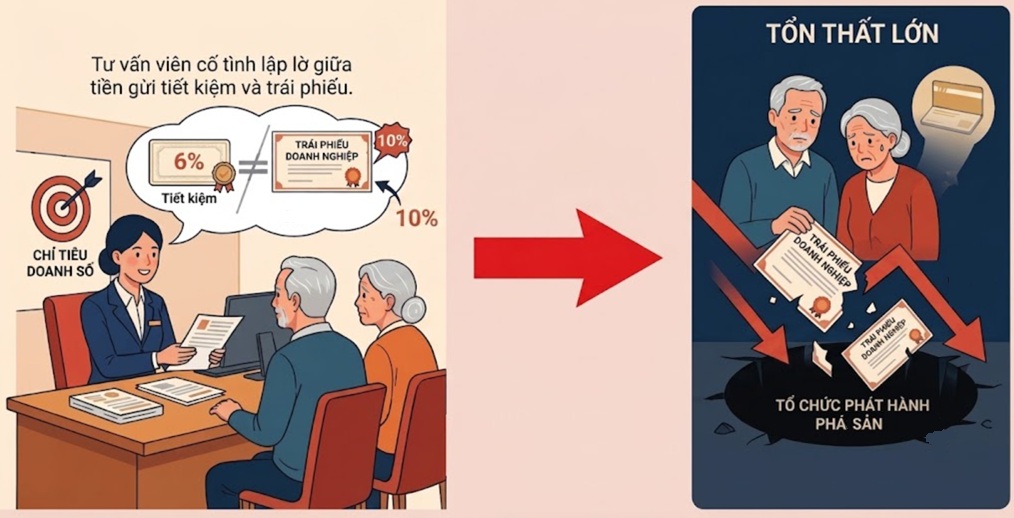
Khi tham gia vào phân khúc này, nhà đầu tư phải tự chịu trách nhiệm đánh giá rủi ro tín dụng của doanh nghiệp. Mức coupon cực cao thường đi kèm với xác suất mất khả năng thanh toán lớn nếu dòng tiền của tổ chức đó gặp trục trặc. Bên cạnh đó, bạn cần kiểm tra kỹ tính pháp lý và thanh khoản thực tế của tài sản đảm bảo để bảo vệ nguồn vốn của mình.
Chốt lại
Nắm rõ bản chất của lãi suất trái phiếu là bước đi đầu tiên giúp bạn xây dựng một danh mục đầu tư an toàn và bền vững. Việc phân biệt rõ coupon và lợi suất thực tế sẽ giúp bảo vệ nguồn vốn của bạn trước những biến động khó lường của thị trường tài chính toàn cầu.
FAQ – Câu hỏi thường gặp về Lãi suất trái phiếu
Tại sao lãi suất ngân hàng tăng thì giá trái phiếu của tôi lại giảm?
Khi lãi suất ngân hàng tăng, các trái phiếu mới phát hành sẽ có mức coupon cao hơn để thu hút người mua. Điều này khiến các trái phiếu cũ có coupon thấp hơn mất đi tính hấp dẫn, buộc người sở hữu phải giảm giá bán nếu muốn chuyển nhượng trên thị trường thứ cấp.
Mua trái phiếu doanh nghiệp qua ngân hàng có được cam kết an toàn 100% không?
Không, ngân hàng thương mại thông thường chỉ đóng vai trò là đại lý đại diện phân phối, thu hộ và chi hộ. Nếu doanh nghiệp phát hành bị mất khả năng thanh toán hoặc phá sản, ngân hàng không có nghĩa vụ pháp lý phải trả tiền thay cho doanh nghiệp đó.
Nếu doanh nghiệp phát hành phá sản, tài sản đảm bảo xử lý thế nào để trả tiền cho trái chủ?
Khi doanh nghiệp phá sản, các tài sản đảm bảo hợp pháp sẽ được các bên liên quan thanh lý theo quy định pháp luật. Số tiền thu được sau thanh lý sẽ được ưu tiên hoàn trả cho các chủ nợ có bảo đảm, trong đó có các trái chủ sở hữu loại trái phiếu đó.
Chỉ số Duration (Thời gian đáo hạn bình quân) có ý nghĩa gì đối với rủi ro lãi suất trái phiếu?
Chỉ số Duration đo lường mức độ nhạy cảm của giá trái phiếu trước sự thay đổi của lãi suất thị trường. Chỉ số Duration càng lớn nghĩa là giá của công cụ nợ đó sẽ biến động càng mạnh và chịu rủi ro cao hơn khi mặt bằng lãi suất vĩ mô dịch chuyển.


