
Phí thường niên là khoản chi phí mà người dùng thẻ ngân hàng bắt buộc phải trả hàng năm, và đây là một trong những yếu tố quan trọng ảnh hưởng trực tiếp đến chi phí sử dụng thẻ. Trong khi nhiều người chỉ quan tâm đến hạn mức, ưu đãi hay lãi suất, thì phí thường niên lại đóng vai trò duy trì hoạt động và quyền lợi mà thẻ mang lại. Khoản phí này có thể nhỏ hoặc khá cao tùy loại thẻ, nhưng nếu hiểu rõ cơ chế tính và các trường hợp được miễn giảm, bạn sẽ sử dụng thẻ hiệu quả hơn. Nhận thức đúng về phí thường niên giúp tránh lãng phí và tối ưu trải nghiệm tài chính cá nhân trong dài hạn.
1. Phí thường niên là gì?
Phí thường niên là khoản phí cố định, thường niên được ngân hàng thu 1 lần/năm để duy trì các dịch vụ, tiện ích của thẻ ngân hàng (ATM, ghi nợ, tín dụng). Phí này tự động trừ vào tài khoản/hạn mức thẻ vào ngày kỷ niệm phát hành thẻ, kể cả khi không sử dụng. Đây là mức phí nhằm duy trì dịch vụ, bảo trì hệ thống và đảm bảo bạn có thể sử dụng các tiện ích đi kèm.
Phí thường niên không cố định giữa các loại thẻ, vì thẻ càng cao cấp thì phí càng lớn. Với thẻ tín dụng hạng chuẩn, mức phí có thể rất thấp, nhưng thẻ hạng vàng hoặc thẻ bạch kim thường có phí cao hơn nhiều. Sự chênh lệch này phản ánh số lượng ưu đãi, quyền lợi và dịch vụ mà thẻ mang lại cho người dùng. Do đó, khi mở thẻ, việc đầu tiên là xem biểu phí để đảm bảo phù hợp nhu cầu.
Dù đôi khi gây khó chịu cho người dùng, phí thường niên lại là khoản quan trọng giúp các ngân hàng duy trì hoạt động thẻ an toàn. Nó góp phần duy trì hạ tầng xử lý thanh toán, công nghệ chống gian lận và bảo mật. Vì vậy, không phải ngẫu nhiên mà hầu hết các ngân hàng trên thế giới đều duy trì khoản phí này, dù một số cho phép miễn hoặc giảm trong những điều kiện cụ thể.
2. Vì sao ngân hàng thu phí thường niên?
Ngân hàng thu phí thường niên để có nguồn lực duy trì hệ thống hoạt động của thẻ. Đây là khoản giúp đảm bảo bạn có thể sử dụng thẻ mọi lúc, từ giao dịch thanh toán, rút tiền đến các tiện ích bổ sung. Nếu không có khoản phí này, ngân hàng khó duy trì chất lượng dịch vụ, đặc biệt trong bối cảnh nhu cầu sử dụng thẻ ngày càng tăng. Về bản chất, phí thường niên giúp hệ thống vận hành trơn tru và an toàn.
Một lý do khác là để bù đắp chi phí liên quan đến bảo mật thẻ. Các hệ thống chống gian lận, mã hóa giao dịch, cảnh báo giao dịch lạ hay bảo hiểm thẻ đều tiêu tốn chi phí lớn. Khi bạn dùng thẻ, ngân hàng phải duy trì những biện pháp bảo vệ nhằm giảm tối đa rủi ro. Phí thường niên giúp duy trì và nâng cấp những nền tảng này. Chi phí bảo mật càng cao, tỷ lệ rủi ro cho người dùng càng thấp.
Ngoài ra, phí thường niên còn giúp ngân hàng phát triển chương trình ưu đãi, hoàn tiền, tích điểm và các quyền lợi đi kèm. Nhiều loại thẻ cung cấp ưu đãi du lịch, bảo hiểm, hoàn tiền cao và các đặc quyền cao cấp. Tất cả những tiện ích này đều cần chi phí vận hành. Vì vậy, phí thường niên chính là cách ngân hàng duy trì các giá trị gia tăng cho chủ thẻ.
3. Có những loại phí thường niên nào?
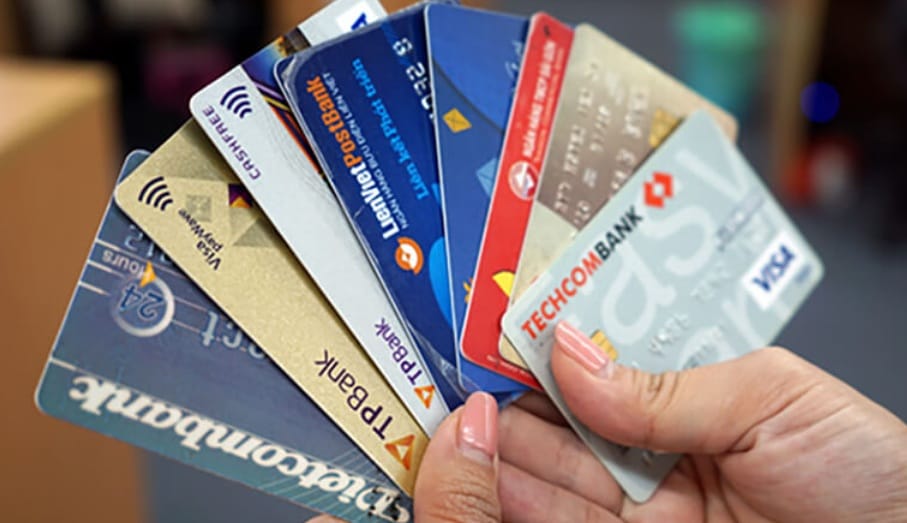
Phí thường niên thường được chia thành ba nhóm chính: thẻ ghi nợ, thẻ tín dụng và thẻ đồng thương hiệu. Mỗi loại mang đặc điểm riêng và mức phí khác nhau, tùy theo quyền lợi và mục đích sử dụng. Thẻ ghi nợ nội địa có mức phí thấp, thậm chí miễn phí ở nhiều ngân hàng, trong khi thẻ tín dụng cao cấp lại có phí rất đắt. Sự khác biệt nằm ở giá trị mà từng loại thẻ mang lại.
Thẻ ghi nợ nội địa thường có phí thấp nhất vì chức năng khá cơ bản. Người dùng chỉ được phép chi tiêu trong số tiền họ có trong tài khoản, nên ngân hàng không chịu rủi ro tín dụng. Điều này giúp phí thường niên của loại thẻ này thường ở mức tượng trưng. Thậm chí nhiều ngân hàng miễn phí hoàn toàn nhằm thu hút người dùng mới. Vì vậy, đây là loại thẻ phổ biến nhất và dễ tiếp cận nhất.
Trái lại, thẻ tín dụng có mức phí cao hơn vì đi kèm nhiều tiện ích vượt trội. Từ chương trình hoàn tiền đến ưu đãi ăn uống, đặt vé máy bay, tất cả đều yêu cầu chi phí để vận hành. Với thẻ cao cấp như Platinum hoặc Signature, mức phí hàng năm có thể lên đến vài triệu đồng. Điều này phản ánh các đặc quyền như phòng chờ sân bay, bảo hiểm du lịch và ưu tiên thanh toán quốc tế. Người dùng cần cân nhắc liệu quyền lợi nhận được có xứng đáng với mức phí bỏ ra hay không.
4. Phân biệt phí thường niên và phí duy trì tài khoản
Phí thường niên khác phí duy trì tài khoản ở bản chất và cách tính. Phí thường niên là phí thu cho thẻ, còn phí duy trì tài khoản là chi phí vận hành tài khoản ngân hàng. Nhiều người nhầm lẫn hai khoản này, nhưng thực tế chúng được thu độc lập và không liên quan trực tiếp. Việc hiểu đúng giúp bạn tránh suy nghĩ sai khi kiểm tra sao kê ngân hàng.
Phí duy trì tài khoản là khoản phí mà ngân hàng thu để đảm bảo tài khoản thanh toán hoạt động liên tục. Dù bạn không dùng thẻ, nhưng tài khoản vẫn cần duy trì để nhận tiền, chuyển khoản hoặc thanh toán online. Hệ thống này cần chi phí để vận hành, do đó ngân hàng thu phí duy trì để đảm bảo ổn định. Khoản phí này thường nhỏ và được thu hàng tháng thay vì hàng năm.
Trong khi đó, phí thường niên chỉ liên quan đến thẻ mà bạn sử dụng. Nếu bạn mở thẻ tín dụng, phí thường niên sẽ được thu cho thẻ đó. Ngay cả khi tài khoản của bạn miễn phí duy trì, thẻ vẫn có thể bị thu phí thường niên. Điều này giải thích vì sao nhiều người đóng tài khoản nhưng quên đóng thẻ tín dụng vẫn phát sinh phí. Cần hiểu rõ sự tách biệt này để tránh phát sinh khoản nợ không mong muốn.
5. Khi nào bị thu phí thường niên?
Bạn bị thu phí thường niên ngay khi kích hoạt thẻ, và ngân hàng sẽ tiếp tục thu theo chu kỳ mỗi năm. Điều này áp dụng cho cả thẻ ghi nợ lẫn thẻ tín dụng. Với thẻ tín dụng, khoản phí này được liệt kê trong sao kê tháng phát sinh. Nếu không thanh toán đúng hạn, phí này sẽ trở thành dư nợ và bị tính lãi. Vì vậy, cần chú ý thời điểm thu phí để tránh bị phạt.
Một số ngân hàng thu phí thường niên ngay khi phát hành thẻ, thậm chí trước khi bạn kích hoạt. Điều này thường áp dụng cho các thẻ tín dụng cao cấp hoặc thẻ nhiều ưu đãi. Tuy nhiên, phần lớn ngân hàng chỉ thu khi thẻ được kích hoạt nhằm đảm bảo quyền lợi cho người dùng. Việc hiểu rõ thời điểm thu phí giúp tránh nhầm lẫn khi mở thẻ mới.
Ở nhiều ngân hàng, nếu thẻ bị khóa tạm thời, phí thường niên vẫn có thể được thu như bình thường. Điều này xuất phát từ việc thẻ chưa bị hủy hoàn toàn, mà chỉ bị hạn chế chức năng. Do đó, nếu không dùng thẻ, bạn nên yêu cầu hủy thẻ thay vì khóa tạm để tránh bị thu phí ở kỳ tiếp theo. Đây là lỗi phổ biến khiến nhiều người phải thanh toán khoản phí không ngờ tới.
6. Có nên đóng thẻ để tránh phí thường niên?
Bạn có thể đóng thẻ nếu không còn nhu cầu sử dụng, vì điều này giúp tránh phí thường niên ở các năm tiếp theo. Tuy nhiên, trước khi đóng, bạn cần kiểm tra dư nợ hoặc các điểm thưởng còn lại để không bị mất quyền lợi. Đóng thẻ là giải pháp hiệu quả khi bạn sở hữu quá nhiều thẻ hoặc không muốn duy trì chi phí cố định hàng năm.
Việc đóng thẻ cũng hợp lý nếu bạn không sử dụng các quyền lợi mà ngân hàng cung cấp. Nhiều người mở thẻ chỉ vì khuyến mãi, sau đó không dùng đến, dẫn đến lãng phí phí thường niên. Trong trường hợp này, đóng thẻ giúp tránh phát sinh chi phí không cần thiết. Thủ tục đóng thẻ đơn giản và có thể thực hiện trực tuyến ở nhiều ngân hàng.
Tuy nhiên, nếu bạn đang sử dụng thẻ tín dụng để xây dựng điểm tín dụng, việc đóng thẻ có thể ảnh hưởng lịch sử tín dụng. Việc giữ thẻ mở nhưng hạn chế sử dụng đôi khi tốt hơn cho điểm tín dụng. Vì vậy, cần cân nhắc mục tiêu tài chính cá nhân trước khi quyết định. Không nên đóng vội thẻ nếu nó ảnh hưởng xấu đến tài chính lâu dài.
Tóm lại
Phí thường niên là một khoản chi phí không thể bỏ qua khi sử dụng thẻ ngân hàng, đặc biệt là thẻ tín dụng. Việc hiểu rõ bản chất, cách ngân hàng tính và các trường hợp được miễn giảm giúp bạn chủ động hơn trong quản lý tài chính cá nhân. Khi lựa chọn đúng loại thẻ phù hợp nhu cầu và biết tận dụng ưu đãi, phí thường niên sẽ không còn là gánh nặng mà trở thành khoản chi xứng đáng cho trải nghiệm tiện ích. Hy vọng bài viết đã giúp bạn nắm rõ mọi khía cạnh quan trọng của phí thường niên và đưa ra lựa chọn thông minh hơn trong quá trình sử dụng thẻ.
FAQ – Câu hỏi thường gặp
1. Phí thường niên có bắt buộc không?
Có. Đây là khoản phí duy trì thẻ mà ngân hàng luôn thu hàng năm.
2. Dùng thẻ không quẹt có bị thu phí không?
Có, vì phí không phụ thuộc vào số lần sử dụng thẻ.
3. Thẻ ghi nợ có phí thường niên không?
Có, nhưng mức phí thường thấp hoặc được miễn.
4. Không trả phí thường niên có sao không?
Với thẻ tín dụng, bạn sẽ bị tính lãi và phí phạt.
5. Có được hoàn lại phí thường niên không?
Tùy ngân hàng, một số cho phép hoàn khi đáp ứng điều kiện chi tiêu.


