
Mọi quyết định đầu tư trên thị trường tài chính đều bắt đầu bằng việc cân nhắc giữa rủi ro và lợi nhuận. Để đánh giá một cơ hội đầu tư có xứng đáng hay không, các nhà kinh tế luôn sử dụng một thước đo nền tảng mang tên lãi suất phi rủi ro. Bài viết này giải thích Risk-free rate là gì, cách xác định dòng tiền chuẩn tại Việt Nam và những ứng dụng thực tế trong định giá tài sản.
1. Risk-free rate là gì?
Risk-free rate (lãi suất phi rủi ro) là tỷ suất sinh lời lý tưởng của một khoản đầu tư hoàn toàn không có rủi ro vỡ nợ trong một khoảng thời gian xác định. Trên thực tế, lợi suất trái phiếu chính phủ do các quốc gia có xếp hạng tín nhiệm cao phát hành thường được sử dụng làm đại diện cho chỉ số này.
Về mặt lý thuyết tài chính, một tài sản phi rủi ro phải đảm bảo chắc chắn mang lại lợi nhuận đúng như cam kết ban đầu. Vì chính phủ có quyền in tiền hoặc tăng thuế để trả nợ, công cụ nợ do họ phát hành được coi là sát với khái niệm này nhất. Lợi suất trái phiếu chính phủ kỳ hạn dài thường trở thành cột mốc đo lường cho toàn bộ các tài sản khác trên thị trường.
2. Cấu thành và cách tính toán Risk-free rate
Lãi suất phi rủi ro danh nghĩa mà chúng ta nhìn thấy trên thị trường không phải là một hằng số cố định, mà được cấu thành từ nhiều yếu tố kinh tế vĩ mô. Theo lý thuyết kinh tế, công thức Fisher phản ánh mối quan hệ chặt chẽ giữa tỷ suất sinh lời và lạm phát. Đối với các thị trường đang phát triển, công thức tính toán cần phải điều chỉnh thêm phần bù rủi ro quốc gia (Risk premium) để phản ánh đúng thực tế.
Mô hình cấu thành của lãi suất phi rủi ro danh nghĩa được xác định qua hệ thức sau:
(1 + Rₙ) = (1 + Rᵣ) × (1 + Iₑ)
Trong đó:
- Rₙ: Lãi suất phi rủi ro danh nghĩa (Nominal Risk-free Rate).
- Rᵣ: Lãi suất phi rủi ro thực tế (Real Risk-free Rate).
- Iₑ: Tỷ lệ lạm phát kỳ vọng (Expected Inflation Rate).
Khi tính toán cho một quốc gia cụ thể, các chuyên gia định giá thường lấy lãi suất phi rủi ro toàn cầu (như trái phiếu Chính phủ Mỹ) làm gốc, sau đó cộng thêm tỷ lệ lạm phát kỳ vọng nội địa và phần bù rủi ro quốc gia để đưa ra con số chính xác nhất.
3. Cách tra cứu và ví dụ tính Risk-free rate tại Việt Nam
Tại thị trường tài chính Việt Nam, các chuyên gia định giá và quỹ đầu tư thường chọn lợi suất Trái phiếu Chính phủ Việt Nam kỳ hạn 10 năm làm benchmark chuẩn. Kỳ hạn 10 năm phản ánh đủ một chu kỳ kinh tế và phù hợp với tầm nhìn dài hạn của các mô hình định giá doanh nghiệp nội địa. Nhà đầu tư có thể dễ dàng tra cứu dữ liệu thời gian thực uy tín này tại cổng thông tin của Hiệp hội Thị trường Trái phiếu Việt Nam hoặc Sở Giao dịch Chứng khoán Hà Nội (HNX).
Giả sử bạn đang tiến hành định giá một doanh nghiệp bất động sản tại Việt Nam vào quý 2 năm 2026. Bạn truy cập vào trang chủ của VBMA và ghi nhận lợi suất trái phiếu chính phủ kỳ hạn 10 năm của Việt Nam đang giao dịch ở mức 2.8%/năm. Đây chính là Risk-free rate danh nghĩa áp dụng cho bài toán định giá của bạn. Nếu tỷ suất sinh lời kỳ vọng của thị trường chứng khoán là 12%, bạn có thể tính ra phần bù rủi ro thị trường bằng cách lấy 12% trừ đi 2.8% bằng 9.2%.
4. Phân biệt Risk-free rate với Lãi suất gửi tiết kiệm ngân hàng
Nhiều nhà đầu tư cá nhân mới tham gia thị trường thường nhầm lẫn lãi suất phi rủi ro với lãi suất gửi tiết kiệm tại các ngân hàng thương mại vì cho rằng gửi tiền vào ngân hàng là an toàn tuyệt đối. Tuy nhiên, hai khái niệm này có bản chất và vị trí hoàn toàn khác nhau trong hệ thống lý thuyết tài chính vĩ mô.
| Tiêu chí | Risk-free rate (Lãi suất phi rủi ro) | Lãi suất gửi tiết kiệm (Savings Rate) |
| Tổ chức phát hành | Chính phủ (Bộ Tài chính/Kho bạc Nhà nước) | Các Ngân hàng thương mại (kể cả nhóm Big 4) |
| Mức độ rủi ro vỡ nợ | Gần như bằng 0 (Được bảo trợ bằng chủ quyền quốc gia) | Có tồn tại (Phụ thuộc vào sức khỏe tài chính của ngân hàng) |
| Rủi ro thanh khoản | Rất thấp (Trái phiếu chính phủ dễ dàng giao dịch trên thị trường thứ cấp) | Trung bình (Rút trước hạn thường mất toàn bộ phần lãi suất có kỳ hạn) |
| Ứng dụng tài chính | Làm chuẩn đầu vào cho các mô hình định giá, tính chi phí vốn | Thước đo sinh lời thực tế của dòng tiền cá nhân |
Như vậy, lãi suất tiền gửi ngân hàng luôn cao hơn lãi suất phi rủi ro vì nó phải gánh thêm phần bù rủi ro tín dụng của chính ngân hàng thương mại đó.
5. Vai trò của Risk-free rate trong định giá tài sản và đầu tư
Lãi suất phi rủi ro đóng vai trò là viên gạch nền móng để xây dựng nên toàn bộ hệ thống định giá tài sản tài chính. Trong Mô hình định giá tài sản vốn, chỉ số này là điểm xuất phát để tính toán Chi phí vốn cổ phần của một doanh nghiệp. Nếu không xác định được tỷ suất phi rủi ro, nhà đầu tư không thể đo lường được mức lợi nhuận tối thiểu cần có để bù đắp cho những rủi ro phải gánh chịu.
Bên cạnh đó, chỉ số này còn tham gia trực tiếp vào quá trình chiết khấu dòng tiền khi tính Chi phí vốn bình quân gia quyền của doanh nghiệp. Trong quản trị danh mục, Risk-free rate được coi là “Rào cản lợi nhuận tối thiểu”. Một nhà đầu tư khôn ngoan sẽ không bao giờ mạo hiểm rót tiền vào một dự án kinh doanh phức tạp nếu tỷ suất sinh lời kỳ vọng của nó không vượt qua được mức lãi suất an toàn do trái phiếu chính phủ mang lại.
6. Bẫy ngộ nhận: Risk-free rate có thực sự “Phi rủi ro”?
Cụm từ “phi rủi ro” trong tài chính mang tính chất kỹ thuật nhiều hơn là một sự đảm bảo an toàn tuyệt đối 100% trong mọi hoàn cảnh. Ngộ nhận lớn nhất của nhà đầu tư là tin rằng việc nắm giữ tài sản này sẽ giúp tài sản của họ không bao giờ bị sụt giảm giá trị. Thực tế, rủi ro lạm phát là kẻ thù lớn nhất của công cụ này khi lợi suất danh nghĩa cố định nhưng lạm phát tăng quá nhanh sẽ khiến tỷ suất sinh lời thực tế bị âm.
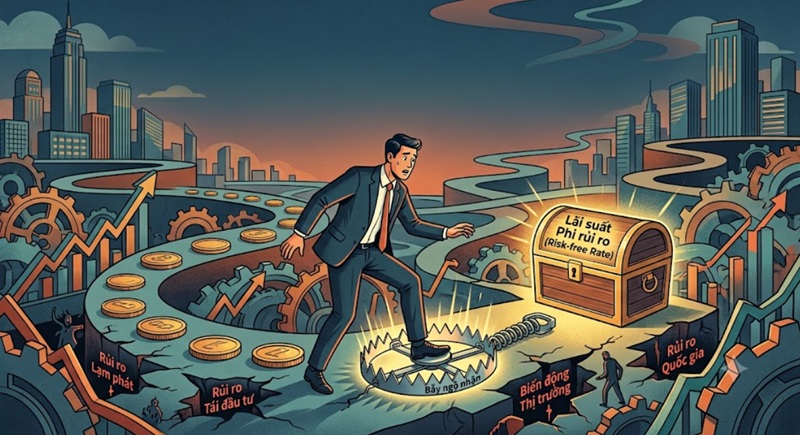
Một yếu tố khác cần lưu ý là rủi ro lãi suất khi nắm giữ trái phiếu chính phủ dài hạn. Khi ngân hàng trung ương thắt chặt chính sách và tăng lãi suất, giá của các trái phiếu hiện hành trên thị trường thứ cấp sẽ sụt giảm mạnh. Đối với các quốc gia thuộc thị trường cận biên hoặc đang phát triển, rủi ro quốc gia liên quan đến biến động tỷ giá và sự ổn định chính trị cũng khiến cho khái niệm phi rủi ro chỉ mang tính chất tương đối.
Tóm lại
Hiểu rõ Risk-free rate là gì giúp nhà đầu tư thiết lập một “vạch xuất phát” chuẩn xác trước khi bước vào các quyết định phân bổ vốn phức tạp. Tại Việt Nam, việc bám sát lợi suất trái phiếu chính phủ kỳ hạn 10 năm từ các nguồn uy tín như VBMA sẽ cung cấp một tham số đầu vào đáng tin cậy cho mọi mô hình định giá. Nhận diện đúng bản chất và tránh các bẫy ngộ nhận về tính “phi rủi ro” của chỉ số này chính là bước đi nền tảng để bảo vệ và tối ưu hóa hiệu suất danh mục đầu tư của bạn.
FAQ – Câu hỏi thường gặp về Lãi suất phi rủi ro
Tại sao Trái phiếu Chính phủ được dùng làm chuẩn cho lãi suất phi rủi ro mà không phải tài sản khác?
Trái phiếu Chính phủ được bảo trợ bằng toàn bộ nguồn lực kinh tế và quyền lực pháp lý của một quốc gia, bao gồm cả quyền in tiền và thu thuế. Do đó, khả năng vỡ nợ của tổ chức phát hành này là thấp nhất trong nền kinh tế, biến nó thành công cụ nợ an toàn nhất để làm thước đo chuẩn.
Nên dùng kỳ hạn Trái phiếu Chính phủ nào (ngắn hạn hay dài hạn) để làm Risk-free rate?
Việc chọn kỳ hạn phụ thuộc vào thời gian dự phóng của dòng tiền đầu tư. Khi định giá doanh nghiệp hoặc dự án dài hạn, các chuyên gia luôn ưu tiên chọn kỳ hạn 10 năm để tương thích với vòng đời tài sản; trong khi các mô hình giao dịch ngắn hạn có thể dùng kỳ hạn 3 tháng hoặc 1 năm.
Khi Ngân hàng Trung ương tăng lãi suất điều hành, Risk-free rate sẽ biến động ra sao?
Khi Ngân hàng Trung ương thắt chặt tiền tệ và tăng lãi suất điều hành, lãi suất phi rủi ro trên thị trường có xu hướng tăng theo. Điều này xảy ra do dòng tiền thắt chặt khiến chính phủ phải phát hành trái phiếu mới với mức lợi suất cao hơn để thu hút các nhà đầu tư.
Nếu lạm phát tăng cao thì Risk-free rate thay đổi thế nào?
Lạm phát tăng cao sẽ đẩy lãi suất phi rủi ro danh nghĩa tăng lên tương ứng. Theo hiệu ứng Fisher, chính phủ phải điều chỉnh tăng lợi suất phát hành trái phiếu để bù đắp cho sự mất giá của đồng tiền, nhằm đảm bảo tỷ suất sinh lời thực tế của nhà đầu tư không bị tổn hại.


