
Sổ tiết kiệm từ lâu đã trở thành hình thức cất trữ tài sản quen thuộc khi người gửi muốn đảm bảo an toàn vốn và nhận về khoản lãi cố định theo thời gian. Mặc dù có nhiều kênh đầu tư mới xuất hiện, sổ tiết kiệm vẫn giữ được vị trí riêng nhờ tính ổn định và cơ chế vận hành đơn giản. Với mức rủi ro gần như thấp nhất thị trường tài chính, hình thức này phù hợp với những ai ưu tiên bảo toàn tiền và muốn có kế hoạch tích lũy rõ ràng. Việc nắm vững khái niệm, lợi ích và cơ chế lãi suất sẽ giúp bạn lựa chọn kỳ hạn cũng như cách gửi phù hợp với nhu cầu tài chính của mình.
1. Sổ tiết kiệm là gì?
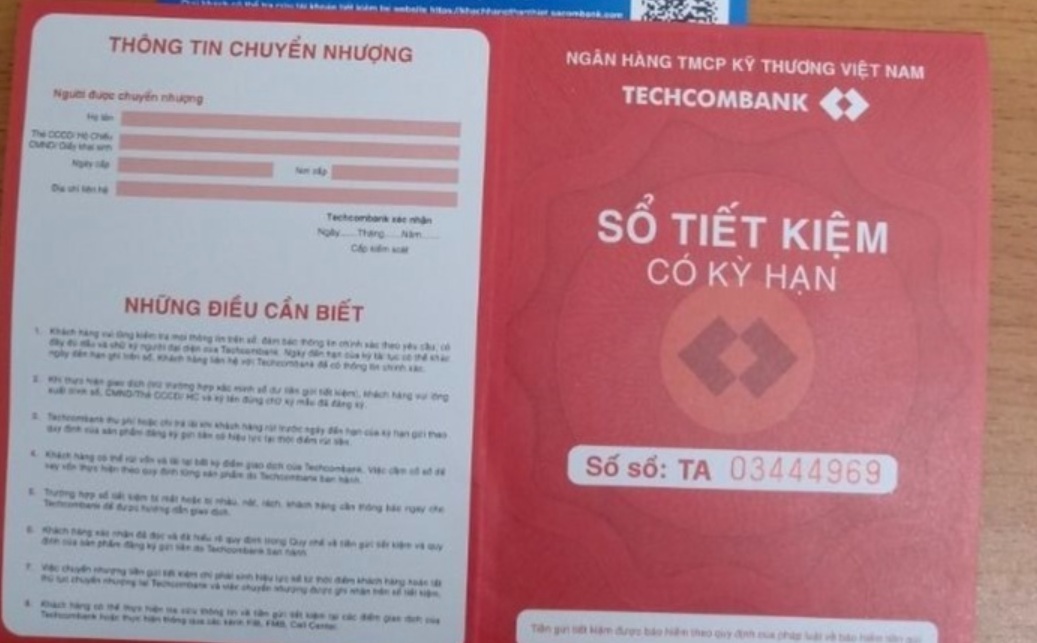
Sổ tiết kiệm là chứng chỉ vật lý hoặc điện tử do ngân hàng cấp, ghi nhận quyền sở hữu khoản tiền gửi của khách hàng. Đây là hình thức tích lũy an toàn, cho phép bạn gửi tiền nhàn rỗi để nhận lãi suất theo kỳ hạn đã cam kết. Sổ ghi rõ thông tin chủ sở hữu, số tiền gửi, lãi suất, và ngày đáo hạn. Với cơ chế này, ngân hàng dùng nguồn vốn huy động để cho vay hoặc đầu tư an toàn và trả lại lợi nhuận cho người gửi dưới dạng lãi suất.
Sổ tiết kiệm thường gắn liền với mức độ rủi ro rất thấp vì được bảo đảm bởi ngân hàng và nằm trong phạm vi bảo hiểm tiền gửi theo quy định. Người gửi chỉ cần đến ngân hàng hoặc sử dụng ứng dụng trực tuyến là có thể tạo sổ nhanh chóng. Cách thức vận hành đơn giản khiến hình thức này phù hợp với mọi độ tuổi, kể cả người không quen với sản phẩm tài chính phức tạp.
Ngoài ra, sổ tiết kiệm còn giúp người gửi quản lý tài chính một cách kỷ luật. Khi đã khóa tiền theo kỳ hạn, bạn tránh được việc tiêu xài tùy hứng và buộc phải có kế hoạch chi tiêu hợp lý hơn. Chính sự ổn định này giúp sổ tiết kiệm trở thành lựa chọn lâu dài của nhiều gia đình khi muốn bảo toàn tài sản.
2. Các loại sổ tiết kiệm phổ biến
Sổ tiết kiệm được chia thành ba nhóm chính gồm: sổ tiết kiệm có kỳ hạn, không kỳ hạn và tiết kiệm gửi góp. Mỗi loại sở hữu đặc điểm riêng về cơ chế rút tiền, cách tính lãi và mức độ phù hợp với từng mục tiêu tài chính. Nhờ sự phân loại rõ ràng này, người gửi có thể dễ dàng chọn chính xác loại sổ mang lại lợi ích tối ưu nhất cho mình.
Sổ tiết kiệm có kỳ hạn là hình thức phổ biến nhất và được lựa chọn nhiều nhất. Người gửi chọn trước thời gian gửi như 1, 3, 6, 12 hoặc 24 tháng và nhận lãi suất cao hơn nhờ cam kết giữ tiền trong suốt kỳ hạn. Hình thức này phù hợp với khoản vốn nhàn rỗi, không cần dùng trong ngắn hạn. Nhược điểm duy nhất là nếu rút trước hạn, toàn bộ tiền sẽ chuyển về lãi suất không kỳ hạn, khiến lợi nhuận bị giảm mạnh.
Trong khi đó, sổ tiết kiệm không kỳ hạn lại đảm bảo sự linh hoạt tối đa. Người gửi có thể rút tiền bất kỳ lúc nào mà không chịu ràng buộc về thời gian gửi. Tuy nhiên, đổi lại, mức lãi suất của loại sổ này khá thấp do ngân hàng phải luôn duy trì khả năng chi trả. Loại sổ này phù hợp khi người gửi muốn duy trì khoản dự phòng khẩn cấp hoặc cần sự chủ động về dòng tiền.
Ngoài hai loại cơ bản trên, ngân hàng còn cung cấp sổ tiết kiệm gửi góp, cho phép nạp thêm tiền theo chu kỳ cố định như hàng tuần hoặc hàng tháng. Hình thức này rất phù hợp với người muốn tích lũy dần cho mục tiêu dài hạn, chẳng hạn như mua nhà, mua xe, hoặc tạo quỹ học tập cho con cái. Việc gửi từng phần nhỏ giúp tạo thói quen tiết kiệm bền vững và giảm áp lực phải chuẩn bị một khoản lớn ngay từ đầu.
3. Lãi suất sổ tiết kiệm được tính như thế nào?
Lãi suất sổ tiết kiệm được tính dựa trên số tiền gửi, kỳ hạn và mức lãi mà ngân hàng công bố tại thời điểm mở sổ. Công thức chung được áp dụng theo cách tính lãi đơn hoặc lãi kép tùy từng sản phẩm. Điều này giúp người gửi chủ động ước tính khoản lãi nhận được khi đáo hạn.
Với lãi đơn, lãi chỉ tính trên số tiền gốc ban đầu và được trả cuối kỳ hoặc theo tháng/ quý tùy lựa chọn. Hình thức này phù hợp khi người gửi cần dòng tiền đều đặn để phục vụ chi tiêu. Tuy nhiên, mức lợi nhuận tổng thể thường thấp hơn so với lãi kép.
Lãi kép lại được tính trên cả gốc lẫn lãi đã sinh ra ở các kỳ trước, giúp tổng lợi nhuận tăng dần theo thời gian. Đây là hình thức tạo ra sức mạnh “lãi mẹ đẻ lãi con”, rất phù hợp với người gửi có kế hoạch dài hạn. Tùy từng ngân hàng, bạn có thể chọn tái tục tự động để tiếp tục gia tăng lợi nhuận sau mỗi kỳ hạn.
4. Ưu điểm và nhược điểm của sổ tiết kiệm
Ưu điểm lớn nhất của sổ tiết kiệm là mức độ an toàn cao và lợi nhuận ổn định trong mọi điều kiện thị trường. Người gửi không cần phân tích đầu tư, không lo biến động giá và không phải chịu rủi ro lớn như chứng khoán hay bất động sản. Đây là lý do sổ tiết kiệm phù hợp với người ưu tiên sự chắc chắn.
Ngoài ra, sổ tiết kiệm còn giúp xây dựng thói quen tài chính lành mạnh. Khi gửi theo kỳ hạn, bạn giữ được tính kỷ luật, tránh tiêu xài quá mức. Một số ngân hàng còn cho phép cầm cố sổ để vay vốn nhanh chóng với mức lãi ưu đãi hơn các khoản vay thông thường.
Tuy vậy, nhược điểm của sổ tiết kiệm là lợi nhuận không cao nếu so với các kênh đầu tư khác. Trong thời kỳ lạm phát tăng mạnh, mức lãi tiết kiệm có thể không đủ bù trượt giá khiến sức mua của tiền giảm dần. Đồng thời, rút trước hạn khiến người gửi mất một phần lợi nhuận do phải áp dụng lãi suất không kỳ hạn rất thấp.
5. Các hình thức gửi tiết kiệm hiện nay
Hình thức gửi tiết kiệm hiện nay được chia thành gửi tiết kiệm truyền thống và gửi tiết kiệm online, mỗi hình thức có cách thực hiện và mức độ tiện lợi hoàn toàn khác nhau. Việc phân biệt rõ hai nhóm này giúp người gửi chọn đúng phương thức phù hợp với thói quen và nhu cầu sử dụng dịch vụ ngân hàng. Dù thực hiện theo cách nào, cả hai hình thức đều đảm bảo an toàn khi thực hiện đúng quy trình của ngân hàng.
Gửi tiết kiệm truyền thống là hình thức quen thuộc, nơi người gửi đến trực tiếp quầy giao dịch để mở sổ. Ngân hàng sẽ cấp một cuốn sổ giấy, trên đó ghi rõ số tiền gửi, kỳ hạn và lãi suất. Với hình thức này, người gửi có cảm giác yên tâm hơn vì cầm sổ vật lý và được nhân viên tư vấn trực tiếp. Tuy nhiên, nhược điểm là phải di chuyển đến ngân hàng, mất thời gian chờ và phụ thuộc vào giờ làm việc.
Ngược lại, gửi tiết kiệm online được thực hiện hoàn toàn qua ứng dụng hoặc Internet Banking của ngân hàng. Người gửi chỉ cần vài thao tác là có thể mở sổ, rút tiền, tái tục hoặc quản lý mọi thông tin ngay trên điện thoại. Đây là hình thức ngày càng phổ biến nhờ tính nhanh chóng, không cần giấy tờ và có thể thực hiện 24/7. Một số ngân hàng còn áp dụng mức lãi suất cao hơn cho tiết kiệm online để khuyến khích khách hàng sử dụng kênh số.
Cả hai hình thức đều an toàn vì đều nằm trong hệ thống ngân hàng và được bảo vệ bởi công nghệ bảo mật hoặc quy trình kiểm soát nội bộ. Lựa chọn hình thức nào phụ thuộc vào thói quen của từng người: nếu bạn thích gặp tư vấn viên và giữ sổ giấy, hãy chọn truyền thống; nếu ưu tiên tốc độ và sự tiện lợi, gửi tiết kiệm online sẽ là lựa chọn vượt trội.
Chốt lại
Sổ tiết kiệm là một trong những cách quản lý tài chính an toàn và ổn định nhất dành cho mọi đối tượng, từ cá nhân đến gia đình. Nhờ cơ chế gửi đơn giản và nguồn lãi cố định, hình thức này giúp người gửi dễ dàng tích lũy và bảo toàn giá trị tài sản theo thời gian. Dù không tạo ra lợi nhuận cao như các kênh đầu tư rủi ro, sổ tiết kiệm vẫn giữ vai trò quan trọng trong việc xây dựng nền tảng tài chính vững chắc. Hy vọng bài viết đã mang đến góc nhìn đầy đủ để bạn lựa chọn phương án gửi tiết kiệm phù hợp với mục tiêu của mình.
FAQ – Câu hỏi thường gặp
1. Gửi sổ tiết kiệm tối thiểu bao nhiêu tiền?
Mỗi ngân hàng quy định khác nhau, thường từ 1 triệu đến 3 triệu đồng.
2. Rút trước hạn có bị mất lãi không?
Có, tiền sẽ được tính theo lãi suất không kỳ hạn – thấp hơn nhiều so với lãi có kỳ hạn.
3. Một người có thể mở bao nhiêu sổ tiết kiệm?
Không giới hạn số lượng, bạn có thể mở nhiều sổ với các kỳ hạn khác nhau.
4. Có nên gửi tiết kiệm online hay gửi trực tiếp?
Cả hai đều an toàn, nhưng gửi online thường nhanh hơn và đôi khi có lãi suất ưu đãi.
5. Sổ tiết kiệm có thể dùng để vay vốn không?
Có, bạn có thể cầm cố sổ để vay với lãi suất thấp hơn các khoản vay thông thường.


