
Thị trường kinh tế toàn cầu liên tục chứng kiến các cuộc đổi ngôi ngoạn mục nhờ vào hoạt động mua bán và sáp nhập doanh nghiệp. Tuy nhiên, việc thực thi một thương vụ M&A thành công đòi hỏi sự thấu hiểu sâu sắc về cả tài chính lẫn pháp lý. Bài viết này giúp bạn làm rõ bản chất chiến lược, quy trình chuẩn hóa và những rủi ro cốt lõi cần phòng tránh.
1. Thương vụ M&A là gì?
Thương vụ M&A (Mergers and Acquisitions – Mua bán và Sáp nhập) là hoạt động giành quyền kiểm soát doanh nghiệp thông qua việc sáp nhập hoặc mua lại một phần/toàn bộ cổ phần. Đây không đơn thuần là hoạt động đầu tư tài chính, mà là chiến lược tái cấu trúc dài hạn nhằm tối ưu hóa chuỗi giá trị và gia tăng lợi thế cạnh tranh.
Bản chất của hoạt động này xoay quanh việc chuyển giao quyền sở hữu hệ thống tài sản hoặc quyền biểu quyết tại đơn vị mục tiêu. Khi một doanh nghiệp nắm giữ tỷ lệ cổ phần đủ lớn, họ có quyền quyết định các vấn đề chiến lược tại đại hội đồng cổ đông. Do đó, đích đến cuối cùng của các nhà đầu tư luôn là giá trị cộng hưởng mạnh mẽ sau khi hai thực thể hợp nhất.
2. Các hình thức phân loại thương vụ M&A phổ biến
Mỗi mô hình giao dịch được thiết kế riêng biệt dựa trên mối quan hệ của các bên trong chuỗi giá trị (Value Chain). Việc lựa chọn hình thức phù hợp quyết định trực tiếp đến mục tiêu mở rộng quy mô hay tối ưu chi phí của tổ chức.
Hình thức đầu tiên là M&A theo chiều ngang (Horizontal), diễn ra giữa các đối thủ cạnh tranh trực tiếp trong cùng một ngành hàng. Mô hình này giúp doanh nghiệp nhanh chóng thâu tóm thị phần, loại bớt đối thủ và tối ưu hóa chi phí cố định.
Hình thức thứ hai là M&A theo chiều dọc (Vertical), kết hợp các doanh nghiệp nằm trên cùng một chuỗi cung ứng sản xuất. Loại hình này chia thành tích hợp thượng nguồn nhằm chủ động nguồn nguyên liệu thô, hoặc hạ nguồn để kiểm soát mạng lưới phân phối.
Cuối cùng là M&A hỗn hợp (Conglomerate), được thực hiện giữa các doanh nghiệp thuộc các ngành công nghiệp hoàn toàn khác biệt. Chiến lược này giúp các tập đoàn lớn đa dạng hóa danh mục đầu tư nhằm phân tán rủi ro khi thị trường cốt lõi bão hòa.
3. Ví dụ thực tế về thương vụ M&A và bài học đắt giá
Để hình dung rõ hơn, hãy phân tích một tình huống giả định mang tính thực chiến tại thị trường Việt Nam. Doanh nghiệp A quyết định chi 500 tỷ đồng để mua lại toàn bộ cổ phần của Doanh nghiệp B dựa trên các báo cáo tài chính bề nổi rất đẹp mắt.
Tuy nhiên, sai lầm nghiêm trọng xuất hiện khi Doanh nghiệp A quyết định bỏ qua bước thẩm định chuyên sâu (Due Diligence) về rủi ro thuế và pháp lý. Hậu thương vụ, cơ quan chức năng tiến hành thanh tra và phát hiện hàng loạt vi phạm từ nhiều năm trước của Doanh nghiệp B. Kết quả là Doanh nghiệp A phải gánh thêm khoản truy thu thuế và phạt chậm nộp lên tới 80 tỷ đồng. Sai số này trực tiếp khiến biên lợi nhuận kỳ vọng của dự án sụt giảm đến 40%.
Bài học đắt giá rút ra là giá trị thực của một thương vụ không bao giờ nằm ở những con số tài sản hữu hình dễ thấy. Những rủi ro tiềm ẩn ẩn sâu dưới bảng cân đối kế toán mới là yếu tố quyết định sự sống còn của doanh nghiệp mua.
4. Phân biệt Sáp nhập, Mua lại và Hợp nhất doanh nghiệp
Nhiều nhà đầu tư thường sử dụng nhầm lẫn các khái niệm này dù chúng có hệ quy chiếu khác biệt theo Luật Doanh nghiệp. Bảng dưới đây phân tách rõ bản chất pháp lý của từng hình thức:
| Tiêu chí | Sáp nhập (Merger) | Mua lại (Acquisition) | Hợp nhất (Consolidation) |
| Sự tồn tại của Pháp nhân cũ | Doanh nghiệp bị sáp nhập sẽ chấm dứt tư cách pháp nhân. | Doanh nghiệp bị mua lại vẫn giữ nguyên tư cách pháp nhân cũ. | Tất cả các doanh nghiệp cũ đều chấm dứt tư cách pháp nhân. |
| Sự xuất hiện của Pháp nhân mới | Không phát sinh pháp nhân mới (Doanh nghiệp nhận sáp nhập vẫn tồn tại). | Không phát sinh pháp nhân mới. | Khai sinh ra một pháp nhân hoàn toàn mới chịu trách nhiệm kế thừa. |
| Mục đích cốt lõi | Kết hợp nguồn lực làm một dưới một bộ máy quản lý sẵn có. | Giành quyền sở hữu/kiểm soát chi phối nhưng giữ lại bộ khung vận hành độc lập. | Tạo lập một đế chế mới, xóa bỏ hoàn toàn dấu ấn thương hiệu cũ. |
Như vậy, việc lựa chọn mô hình nào phụ thuộc vào việc doanh nghiệp muốn xóa bỏ hoàn toàn đối thủ hay muốn duy trì một thương hiệu độc lập trên thị trường.
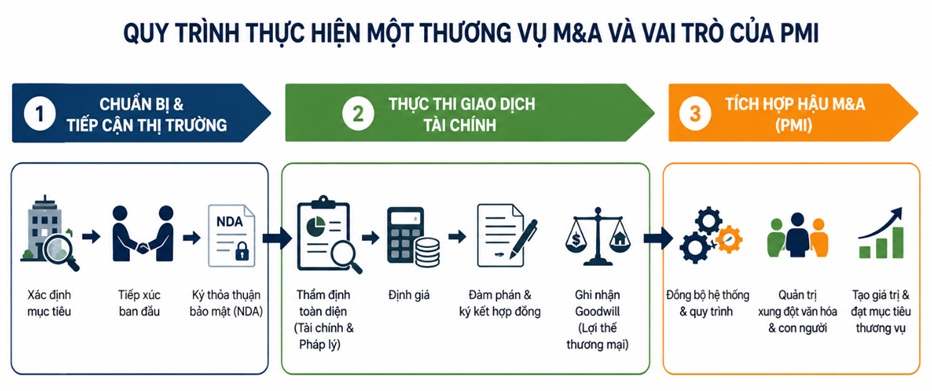
5. Quy trình thực hiện một thương vụ M&A và vai trò của PMI
Một giao dịch mua bán doanh nghiệp toàn diện thường được triển khai bài bản qua ba giai đoạn cốt lõi. Sự thiếu sót ở bất kỳ bước nào cũng có thể phá hủy toàn bộ giá trị kỳ vọng của thương vụ.
Giai đoạn đầu tiên là chuẩn bị và tiếp cận thị trường. Bên mua tiến hành định vị các mục tiêu phù hợp, tiếp xúc ban đầu và ký kết thỏa thuận bảo mật thông tin (NDA) giữa hai bên.
Giai đoạn tiếp theo là thực thi giao dịch tài chính. Đội ngũ chuyên gia sẽ tiến hành thẩm định chuyên sâu toàn diện về cả tài chính lẫn pháp lý, từ đó định giá chính xác và đàm phán hợp đồng. Giai đoạn này cũng ghi nhận phần chênh lệch giữa giá mua và giá trị tài sản thuần, hay còn gọi là lợi thế thương mại (Goodwill).
Giai đoạn cuối cùng là tích hợp hậu M&A (Post-Merger Integration – PMI). Đây là giai đoạn then chốt quyết định đến 70% sự thành bại của một thương vụ M&A. Nếu doanh nghiệp không thể đồng bộ được hệ thống công nghệ thông tin và giải quyết tốt xung đột văn hóa, giá trị của thương vụ sẽ nhanh chóng bốc hơi.
6. Đòn bẩy lợi ích và các “Hố sâu rủi ro” khi làm M&A tại Việt Nam
Hành trình M&A mang lại đòn bẩy phát triển thần tốc nhưng cũng chứa đựng nhiều cạm bẫy pháp lý đặc thù tại thị trường Việt Nam. Doanh nghiệp cần cân nhắc kỹ lưỡng giữa cơ hội và thách thức trước khi xuống tiền.
Về mặt lợi ích, giải pháp này giúp tổ chức mở rộng thị phần nhanh chóng mà không mất thời gian xây dựng từ đầu. Doanh nghiệp mua dễ dàng tiếp cận tệp khách hàng sẵn có và tối ưu hóa chi phí vận hành nhờ lợi thế quy mô mang lại.
Tuy nhiên, các doanh nghiệp thường phải đối mặt với những “hố sâu” rủi ro pháp lý phức tạp. Điển hình là các khoản nghĩa vụ thuế tiềm ẩn chưa được quyết toán dứt điểm của doanh nghiệp mục tiêu.
Bên cạnh đó, việc không đạt được đồng thuận từ nhóm cổ đông thiểu số theo tỷ lệ quy định của Luật Doanh nghiệp dễ dẫn đến tranh chấp kéo dài. Nhiều thương vụ lớn thậm chí bị đình trệ do vi phạm quy định sở hữu chéo hoặc luật cạnh tranh mà không được Ủy ban Chứng khoán Nhà nước phê duyệt.
Tóm lại
Hoạt động M&A là một công cụ chiến lược đỉnh cao giúp doanh nghiệp bứt phá quy mô và chiếm lĩnh thị trường. Tuy nhiên, một thương vụ M&A thành công đòi hỏi sự chuẩn bị kỹ lưỡng từ khâu định giá, thẩm định cho đến quản trị con người hậu sáp nhập. Việc thấu hiểu bản chất và kiểm soát tốt các rủi ro pháp lý sẽ giúp doanh nghiệp bảo vệ dòng vốn và đạt được giá trị cộng hưởng tối ưu.
FAQ – Câu hỏi thường gặp về thương vụ M&A
M&A chiến lược khác gì với đầu tư tài chính thuần túy?
M&A chiến lược nhắm tới quyền kiểm soát lâu dài và tích hợp vận hành để tạo giá trị cộng hưởng cho cốt lõi doanh nghiệp. Trong khi đó, đầu tư tài chính thuần túy chỉ mua cổ phần giai đoạn ngắn, tối ưu chỉ số tài chính rồi thoái vốn kiếm lời chênh lệch giá.
Làm sao để đánh giá một thương vụ M&A là thành công hay thất bại?
Thành bại không quyết định tại thời điểm ký hợp đồng. Thương vụ thành công khi thực tế hậu tích hợp (PMI) đạt hoặc vượt mức giá trị cộng hưởng dự phóng ban đầu về doanh thu, thị phần và cắt giảm chi phí sau 2-3 năm vận hành chung.
Doanh nghiệp vừa và nhỏ (SMEs) có thực hiện M&A được không?
Hoàn toàn được. Các doanh nghiệp SMEs thường dùng hình thức M&A thu nhỏ (Micro-M&A) để thâu tóm các công nghệ độc quyền, tệp khách hàng ngách hoặc sáp nhập với nhau nhằm gia tăng sức mạnh đề kháng trước các tập đoàn lớn.
Rủi ro lớn nhất về mặt nhân sự trong giai đoạn tích hợp hậu M&A là gì?
Đó là tình trạng chảy máu chất xám khi các nhân sự cốt cán xin nghỉ việc hàng loạt. Đồng thời, sự đứt gãy hiệu suất do xung đột văn hóa doanh nghiệp giữa hai tổ chức cũ và mới nếu không được tái cấu trúc khéo léo sẽ làm suy yếu nội lực.


