Tín phiếu kho bạc là một trong những công cụ tài chính nền tảng giúp Chính phủ điều tiết ngân sách và tác động mạnh mẽ đến thanh khoản thị trường. Hiểu rõ bản chất và cơ chế vận hành của công cụ này sẽ giúp nhà đầu tư nhận diện sớm các bước đi của dòng tiền vĩ mô. Bài viết dưới đây giải thích chi tiết khái niệm, cách tính toán lợi suất và phân biệt tín phiếu kho bạc với các loại giấy tờ có giá khác.
1. Tín phiếu kho bạc là gì?
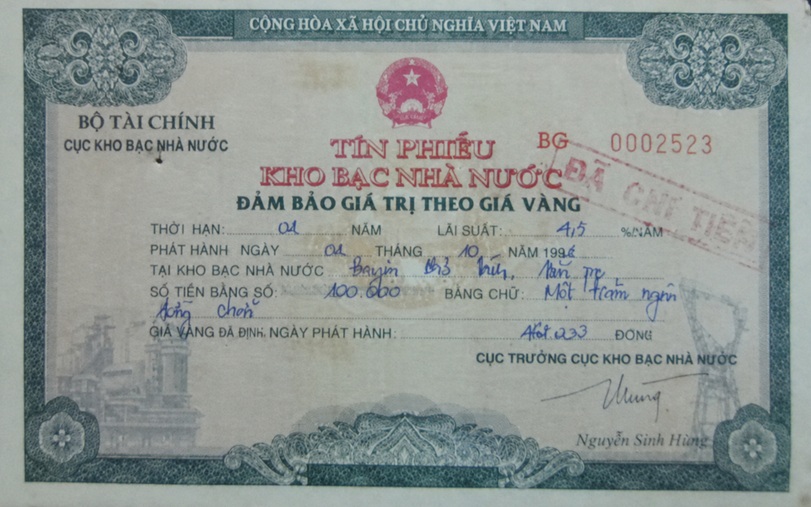
Tín phiếu kho bạc (Treasury Bill) là công cụ nợ ngắn hạn có kỳ hạn không quá 52 tuần, do Kho bạc Nhà nước phát hành nhằm bù đắp thiếu hụt ngân sách tạm thời. Sản phẩm này được bán theo phương thức chiết khấu và không thanh toán lãi định kỳ, người mua sẽ được hưởng lợi nhuận từ chênh lệch giữa giá mua thấp hơn và mệnh giá nhận lại khi đáo hạn.
Sở dĩ công cụ này được coi là tài sản có tính an toàn tuyệt đối vì nó được bảo đảm bằng uy tín và khả năng thanh toán của chính Chính phủ. Trên thị trường tài chính, đây là phương tiện quản trị dòng tiền ngắn hạn vô cùng hiệu quả của các định chế tài chính lớn.
2. Đặc điểm và cơ chế hoạt động của tín phiếu kho bạc
Theo quy định pháp luật hiện hành tại Việt Nam, Kho bạc Nhà nước thường phát hành tín phiếu với các kỳ hạn chuẩn bao gồm 13 tuần, 26 tuần hoặc 52 tuần. Việc đa dạng hóa kỳ hạn giúp cơ quan quản lý linh hoạt hơn trong công tác cân đối dòng tiền của ngân sách trung ương theo từng giai đoạn.
Cơ chế phân phối công cụ nợ này được thực hiện chủ yếu qua hai phương thức là đấu thầu lãi suất thông qua Ngân hàng Nhà nước Việt Nam (SBV) hoặc phát hành trực tiếp cho các đối tượng theo quy định. Các phiên đấu thầu sơ cấp diễn ra định kỳ là nơi quy tụ của các thành viên đấu thầu chuyên nghiệp thuộc hệ thống tài chính.
Về mặt kỹ thuật, loại giấy tờ có giá này hoàn toàn không có lãi suất coupon danh nghĩa ghi trên bề mặt. Lợi nhuận của người nắm giữ phụ thuộc toàn bộ vào giá trị chiết khấu khi mua, nghĩa là nhà đầu tư mua sắm tài sản ở mức giá thấp hơn mệnh giá và thu về đủ mệnh giá vào ngày đáo hạn.
3. Cách tính lãi suất và ví dụ thực tế về tín phiếu kho bạc
Để xác định chính xác số vốn đầu tư ban đầu hoặc tính toán lợi suất thực tế của tín phiếu kho bạc dựa trên số ngày nắm giữ thực tế, các định chế tài chính áp dụng công thức toán học tài chính tiêu chuẩn dưới đây:
P = G / (1 + (r × n / 365))
Trong đó các biến số được quy định cụ thể:
- P là giá mua thực tế của tín phiếu (VND).
- G là mệnh giá của tín phiếu khi đáo hạn (VND).
- r là lợi suất thực tế tính theo năm (%/năm).
- n là số ngày kỳ hạn còn lại của tín phiếu.
Ví dụ số học trực quan: Giả sử Kho bạc Nhà nước thực hiện phát hành một lô tín phiếu với kỳ hạn 182 ngày (tương đương 6 tháng), mệnh giá quy định là 100.000 VND và mức lãi suất trúng thầu được xác định là 4.5%/năm. Áp dụng công thức trên, số tiền thực tế mà một nhà đầu tư tổ chức phải bỏ ra để sở hữu một tín phiếu là:
P = 100.000 / (1 + (4,5% × 182) / 365) ≈ 97.803 VND
Đến ngày đáo hạn sau 182 ngày, tổ chức này sẽ nhận lại đúng mệnh giá 100.000 VND từ Kho bạc Nhà nước, phần chênh lệch gần 2.197 VND chính là tiền lãi chiết khấu thực tế thu được.
Lưu ý: Nhà đầu tư cá nhân không thể thực hiện mua lẻ tín phiếu kho bạc trực tiếp trên sàn chứng khoán theo cách mua cổ phiếu thông thường. Đây là công cụ thị trường tiền tệ bán buôn, phục vụ chủ yếu cho các ngân hàng thương mại, quỹ đầu tư và các công ty bảo hiểm lớn có nguồn vốn dồi dào.
4. Phân biệt Tín phiếu Kho bạc, Tín phiếu NHNN và Trái phiếu Chính phủ
Nhiều nhà đầu tư thường bị nhầm lẫn giữa các công cụ nợ công và công cụ điều hành tiền tệ do có tên gọi tương đồng. Bảng ma trận dưới đây sẽ phân tách rõ ràng bản chất của từng loại giấy tờ có giá:
| Tiêu chí | Tín phiếu Kho bạc (Treasury Bills) | Tín phiếu Ngân hàng Nhà nước (SBV Bills) | Trái phiếu Chính phủ (Government Bonds) |
| Chủ thể phát hành | Bộ Tài chính (Kho bạc Nhà nước) | Ngân hàng Nhà nước Việt Nam (SBV) | Bộ Tài chính (Kho bạc Nhà nước) |
| Mục đích chính | Bù đắp thiếu hụt ngân sách tạm thời | Điều tiết thanh khoản hệ thống, hút tiền vĩ mô | Huy động vốn cho đầu tư phát triển dài hạn |
| Kỳ hạn | Ngắn hạn (≤ 52 tuần) | Rất ngắn hạn (thường 7 ngày, 14 ngày, 28 ngày) | Dài hạn (từ 5 năm, 10 năm đến 30 năm) |
| Phương thức trả lãi | Bán chiết khấu, nhận mệnh giá khi đáo hạn | Bán chiết khấu | Trả lãi định kỳ (Coupon) và gốc khi đáo hạn |
| Đối tượng tham gia | Ngân hàng thương mại, bảo hiểm, tổ chức lớn | Chỉ các tổ chức tín dụng có tài khoản tại SBV | Mọi tổ chức, cá nhân trong và ngoài nước |
Việc hiểu đúng bản chất giúp chúng ta nhận diện được mục đích hành động của cơ quan quản lý. Khi muốn cân đối thu chi quốc gia họ dùng công cụ của Kho bạc, còn khi muốn điều tiết tiền tệ họ dùng công cụ của Ngân hàng Nhà nước.
5. Tác động của kênh tín phiếu đến dòng tiền thị trường chứng khoán
Cơ chế truyền dẫn chính sách kinh tế vĩ mô cho thấy các đợt phát hành công cụ nợ ngắn hạn luôn có mối liên hệ mật thiết đến thị trường tài sản. Khi cơ quan quản lý có động thái “Hút ròng qua kênh tín phiếu”, một lượng lớn tiền mặt dư thừa sẽ bị rút bớt khỏi hệ thống ngân hàng thương mại.
Hệ quả trực tiếp của hành động này là đẩy lãi suất liên ngân hàng tăng lên trong ngắn hạn, làm thu hẹp đáng kể chênh lệch lãi suất giữa cặp tỷ giá USD/VND. Điều này góp phần giảm bớt áp lực đầu cơ tỷ giá và hỗ trợ đắc lực cho mục tiêu ổn định lạm phát của Chính phủ.
Tuy nhiên, hệ lụy ngắn hạn đối với thị trường chứng khoán thường là tâm lý thận trọng hoặc thắt chặt từ phía các nhà đầu tư. Việc thanh khoản hệ thống bị thu hẹp làm tăng chi phí cơ hội của dòng tiền, ảnh hưởng trực tiếp và nhanh chóng đến xu hướng ngắn hạn của các dòng tiền đầu cơ chấp nhận rủi ro cao.
Tóm lại
Tín phiếu kho bạc là công cụ nợ ngắn hạn an toàn và tối ưu giúp Chính phủ điều tiết hiệu quả cán cân ngân sách quốc gia. Dù không phải là sản phẩm đầu tư trực tiếp dành cho cá nhân, sự thay đổi trong khối lượng phát hành tín phiếu luôn là tín hiệu vĩ mô quan trọng phản ánh xu hướng thanh khoản của nền kinh tế. Việc theo sát các động thái này sẽ giúp nhà đầu tư chủ động nhận diện được xu hướng dòng tiền lớn để đưa ra những quyết định phân bổ tài sản chính xác trên thị trường chứng khoán.
FAQ – Câu hỏi thường gặp về Tín phiếu kho bạc
Nhà đầu tư cá nhân có mua được tín phiếu kho bạc không?
Về mặt quy định pháp luật thì cá nhân được phép mua gián tiếp thông qua các công ty chứng khoán hoặc quỹ đầu tư mục tiêu. Tuy nhiên, thực tế thị trường thứ cấp dành cho cá nhân gần như không có thanh khoản vì các ngân hàng chủ yếu mua và nắm giữ đến khi đáo hạn.
Tại sao Ngân hàng Nhà nước lại phát hành tín phiếu thay vì Kho bạc?
Ngân hàng Nhà nước phát hành tín phiếu nhằm mục đích điều hành chính sách tiền tệ, can thiệp vào cung tiền và thanh khoản hệ thống ngân hàng để kiểm soát tỷ giá. Trong khi đó, Kho bạc phát hành chủ yếu nhằm mục đích cân đối thu chi ngân sách quốc gia.
Nghiệp vụ thị trường mở (OMO) có liên quan gì đến tín phiếu?
Tín phiếu là một trong những loại giấy tờ có giá cốt lõi được chấp nhận làm tài sản bảo đảm trong các giao dịch OMO. Ngân hàng Nhà nước sẽ mua hoặc bán có kỳ hạn các tín phiếu này với ngân hàng thương mại để bơm hoặc hút vốn, điều tiết thanh khoản hệ thống.
Đấu thầu đơn giá và đa giá trên thị trường sơ cấp tín phiếu là gì?
Đấu thầu đơn giá là hình thức tất cả các thành viên trúng thầu đều mua với một mức lãi suất cao nhất được phê duyệt. Đấu thầu đa giá là cơ chế mà mỗi thành viên trúng thầu sẽ mua theo đúng mức lãi suất cụ thể mà họ đã đặt thầu trước đó.