
Tín phiếu là công cụ tài chính quan trọng giúp điều tiết dòng tiền và ổn định kinh tế vĩ mô. Hiểu rõ cơ chế hoạt động của loại giấy tờ có giá này sẽ giúp bạn nắm bắt được các tín hiệu chuyển động của thị trường tiền tệ và lãi suất.
1. Tín phiếu là gì?
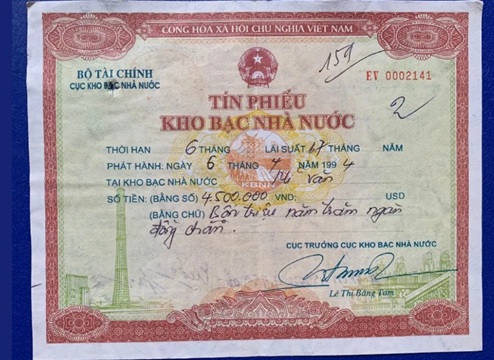
Tín phiếu là loại chứng chỉ có giá ghi nhận khoản nợ ngắn hạn với kỳ hạn dưới một năm, được phát hành nhằm mục đích điều tiết cung tiền hoặc bù đắp ngân sách. Bản chất của công cụ này là hình thức vay nợ theo phương thức bán chiết khấu, trong đó người mua hưởng lợi từ chênh lệch giữa giá mua và mệnh giá.
Tín phiếu sở hữu những đặc điểm cốt lõi giúp phân biệt với các loại tài sản tài chính khác trên thị trường. Dưới đây là bảng tóm tắt các đặc tính cơ bản của tín phiếu tại Việt Nam:
| Đặc điểm | Chi tiết cụ thể |
| Kỳ hạn | Ngắn hạn, phổ biến từ 7 ngày, 28 ngày đến dưới 52 tuần. |
| Hình thức sinh lời | Bán chiết khấu (Mua thấp hơn mệnh giá, nhận lại đủ mệnh giá khi đáo hạn). |
| Độ an toàn | Rất cao, rủi ro vỡ nợ gần như bằng 0 do được Nhà nước bảo đảm. |
| Mục đích | Điều tiết thanh khoản hệ thống hoặc bù đắp thiếu hụt ngân sách tạm thời. |
Hoạt động phát hành tín phiếu thường diễn ra thông qua đấu thầu trên thị trường mở. Đây là nơi các tổ chức tín dụng lớn tham gia để quản lý nguồn vốn dư thừa một cách an toàn và hiệu quả.
2. Phân loại các loại tín phiếu phổ biến tại Việt Nam
Tín phiếu Ngân hàng Nhà nước (SBV Bill) là công cụ chủ chốt của chính sách tiền tệ nhằm kiểm soát thanh khoản hệ thống. Khi lượng tiền mặt trong lưu thông quá lớn gây áp lực lên lạm phát hoặc tỷ giá, SBV sẽ phát hành tín phiếu để hút tiền về, giúp ổn định giá trị đồng nội tệ.
Tín phiếu Kho bạc (Treasury Bill) lại đóng vai trò là công cụ của chính sách tài khóa do Kho bạc Nhà nước phát hành. Mục đích chính của loại tín phiếu này là huy động vốn để bù đắp những thiếu hụt tạm thời của ngân sách nhà nước trong năm tài chính.
Trong giai đoạn 2025-2026, lãi suất trúng thầu tín phiếu thường dao động trong khoảng 3% – 4.5% tùy vào biến động thanh khoản của hệ thống ngân hàng (Nguồn: Tổng hợp dữ liệu thị trường tiền tệ, tháng 05/2026). Các phiên đấu thầu qua nghiệp vụ thị trường mở (OMO) là chỉ báo quan trọng cho xu hướng lãi suất ngắn hạn của toàn nền kinh tế.
3. Cơ chế hoạt động và ví dụ thực tế về tín phiếu
Tín phiếu hoạt động theo cơ chế không có cuống lãi định kỳ, hay còn gọi là trái phiếu chiết khấu (Zero-coupon bond). Nhà đầu tư không nhận lãi hàng tháng mà sẽ mua tín phiếu với giá thấp hơn mệnh giá ghi trên chứng chỉ, phần chênh lệch này chính là lợi nhuận thực tế.
Giả sử Ngân hàng Nhà nước phát hành một lô tín phiếu có mệnh giá 100.000.000 VNĐ, kỳ hạn 91 ngày với lãi suất chiết khấu được xác lập là 4%/năm. Để sở hữu tín phiếu này, số tiền nhà đầu tư cần chi trả ban đầu được tính toán như sau:
Price = 100.000.000 : [1 + (4% x (91/365))] = 99.012.441VNĐ
Sau 91 ngày, nhà đầu tư sẽ nhận lại đúng 100.000.000 VNĐ từ tổ chức phát hành. Khoản lợi nhuận gần 1 triệu đồng này tương ứng với mức lãi suất kỳ vọng ban đầu, phản ánh chi phí cơ hội của dòng tiền trong ngắn hạn.
Trong bối cảnh vĩ mô, khi Ngân hàng Nhà nước phát hành lượng lớn tín phiếu (ví dụ 100.000 tỷ VNĐ), dòng tiền này sẽ tạm thời bị rút khỏi lưu thông. Hành động này làm giảm nguồn cung VND trên thị trường liên ngân hàng, từ đó tạo áp lực tăng lãi suất nội tệ và hỗ trợ ổn định tỷ giá USD/VND khi có biến động mạnh.
4. Phân biệt Tín phiếu và Trái phiếu
Tín phiếu và trái phiếu thường bị nhầm lẫn vì đều là chứng chỉ ghi nhận nợ của tổ chức phát hành đối với người nắm giữ. Tuy nhiên, chúng có sự khác biệt rõ rệt về thời gian đáo hạn, phương thức trả lãi và mục tiêu sử dụng vốn của chủ thể phát hành.
| Tiêu chí | Tín phiếu | Trái phiếu |
| Kỳ hạn | Ngắn hạn (Dưới 1 năm). | Dài hạn (Thường từ 1 đến 30 năm). |
| Lợi tức | Hưởng chênh lệch giá (Chiết khấu). | Lãi suất định kỳ (Coupon) hoặc chiết khấu. |
| Mục đích | Điều tiết thanh khoản, bù đắp ngân sách tạm thời. | Huy động vốn dài hạn cho đầu tư phát triển. |
| Thanh khoản | Rất cao do kỳ hạn ngắn. | Thấp hơn tín phiếu, phụ thuộc vào thị trường thứ cấp. |
| Đối tượng | Chủ yếu là các tổ chức tín dụng, ngân hàng. | Mọi đối tượng cá nhân và tổ chức trong xã hội. |
Việc lựa chọn giữa hai công cụ này phụ thuộc vào chiến lược quản lý dòng tiền. Tín phiếu phù hợp cho mục tiêu an toàn tuyệt đối trong ngắn hạn, trong khi trái phiếu dành cho những kế hoạch tài chính dài hơi hơn.
5. Tại sao nhà đầu tư cá nhân cần quan tâm đến tín phiếu?
Mặc dù cá nhân khó có thể trực tiếp tham gia đấu thầu tín phiếu Ngân hàng Nhà nước, nhưng các biến động từ thị trường này là “phễu lọc” quan trọng cho quyết định đầu tư. Lãi suất tín phiếu tăng thường là tín hiệu cho thấy thanh khoản hệ thống đang thắt chặt, có thể dẫn đến việc tăng lãi suất tiết kiệm tại các ngân hàng thương mại.
Đối với thị trường chứng khoán, các đợt “hút tiền” quy mô lớn qua tín phiếu thường tạo ra tâm lý thận trọng. Khi cung tiền M2 bị thu hẹp cục bộ, áp lực bán giải chấp hoặc rút vốn từ các tài sản rủi ro có thể khiến chỉ số chứng khoán điều chỉnh giảm trong ngắn hạn.
Tần suất và quy mô phát hành tín phiếu còn là chỉ báo về mức độ kiểm soát lạm phát của Chính phủ. Theo dõi sát sao các đợt phát hành này giúp nhà đầu tư nhận diện sớm sự thay đổi trong chính sách tiền tệ để điều chỉnh danh mục tài sản một cách tối ưu.
Chốt lại
Tín phiếu đóng vai trò là “van điều tiết” trọng yếu giúp duy trì sự cân bằng của nền kinh tế thông qua việc kiểm soát dòng tiền ngắn hạn. Việc hiểu rõ cơ chế của tín phiếu giúp chúng ta có cái nhìn sâu sắc hơn về các chuyển động vĩ mô và tác động của chúng tới túi tiền cá nhân.
FAQ – Câu hỏi thường gặp về tín phiếu
Cá nhân có được mua tín phiếu không?
Cá nhân thường không thể mua trực tiếp tín phiếu Ngân hàng Nhà nước do đối tượng tham gia đấu thầu là các ngân hàng. Tuy nhiên, bạn có thể mua tín phiếu Kho bạc thông qua các sàn giao dịch chứng khoán hoặc các quỹ đầu tư trái phiếu chuyên nghiệp.
Lãi suất tín phiếu thường thấp hơn hay cao hơn lãi suất tiết kiệm?
Lãi suất tín phiếu thường thấp hơn lãi suất tiết kiệm do tính an toàn tuyệt đối và kỳ hạn cực ngắn. Đây được coi là mức lãi suất phi rủi ro, đóng vai trò làm sàn cho các loại lãi suất khác trên thị trường tiền tệ.
Mua tín phiếu ở đâu an toàn?
Để mua tín phiếu một cách an toàn, bạn nên thực hiện giao dịch thông qua các ngân hàng thương mại lớn hoặc các công ty chứng khoán uy tín có giấy phép kinh doanh chứng khoán nợ.
Tại sao NHNN lại phát hành tín phiếu khi tỷ giá căng thẳng?
Khi tỷ giá căng thẳng, việc phát hành tín phiếu giúp giảm bớt lượng tiền đồng dư thừa trong hệ thống ngân hàng. Điều này làm tăng lãi suất VND trên thị trường liên ngân hàng, thu hẹp khoảng cách lãi suất với USD và giảm áp lực đầu cơ tỷ giá.


