Thị trường vốn hiện nay chứng kiến sự bùng nổ của các kênh gọi vốn phòng hộ, trong đó trái phiếu phát hành riêng lẻ đóng vai trò đặc biệt quan trọng. Tuy nhiên, việc thiếu kiến thức nền tảng có thể khiến dòng tiền của bạn rơi vào các bẫy thanh khoản nguy hiểm. Bài viết này sẽ làm rõ trái phiếu riêng lẻ là gì, điều kiện giao dịch và những chiêu trò lách luật cần phòng tránh.
1. Trái phiếu riêng lẻ là gì?
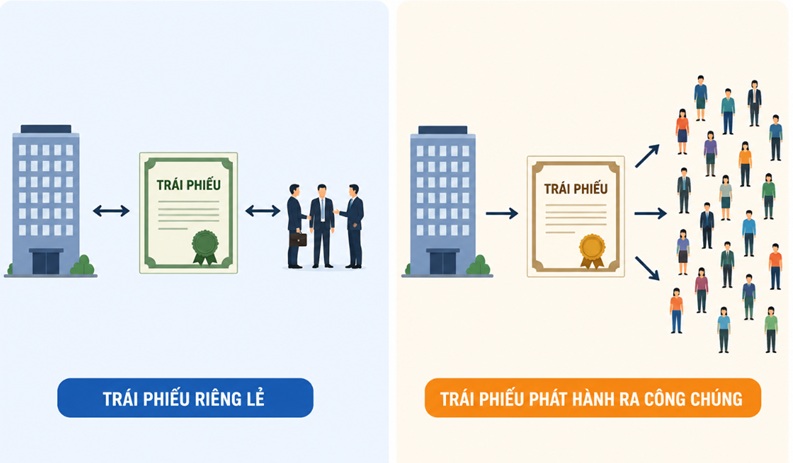
Trái phiếu riêng lẻ là loại trái phiếu doanh nghiệp được phát hành cho dưới 100 nhà đầu tư chiến lược hoặc chỉ dành riêng cho các nhà đầu tư chứng khoán chuyên nghiệp. Phương thức phát hành này không thông qua các phương tiện thông tin đại chúng và không cần Ủy ban Chứng khoán Nhà nước cấp phép chào bán rộng rãi.
Quy định này đã được siết chặt rất kỹ tại Nghị định 65/2022/NĐ-CP nhằm bảo vệ dòng vốn và phân loại tệp khách hàng có khả năng chịu rủi ro cao. Bản chất của kênh huy động này là thỏa thuận dân sự có kỳ hạn giữa tổ chức phát hành và nhóm người mua có năng lực tài chính lớn. Do đó, thông tin minh bạch của các đợt phát hành này thường thấp hơn nhiều so với hình thức phát hành ra công chúng.
2. Đặc điểm cốt lõi và điều kiện phát hành trái phiếu riêng lẻ
Thị trường trái phiếu doanh nghiệp vận hành theo khung pháp lý nghiêm ngặt nhằm hạn chế tối đa nợ xấu và rủi ro hệ thống. Thay đổi lớn nhất từ Nghị định 65/2022/NĐ-CP là mệnh giá trái phiếu tăng mạnh từ mức 100 nghìn đồng trước đây lên thành 100 triệu đồng hoặc bội số của 100 triệu đồng. Quy định mới này ngay lập tức nâng cao rào cản tham gia, loại bỏ những cá nhân có số vốn nhỏ lẻ ra khỏi cuộc chơi tài chính phức tạp.
Đối tượng được phép tiếp cận loại tài sản này cũng bị giới hạn nghiêm ngặt bởi Ủy ban Chứng khoán Nhà nước. Cụ thể, đối với các dòng trái phiếu không chuyển đổi và không kèm chứng quyền, tổ chức phát hành chỉ được phép bán cho nhà đầu tư chứng khoán chuyên nghiệp. Đây phải là những cá nhân hoặc tổ chức sở hữu danh mục chứng khoán niêm yết tối thiểu 2 tỷ đồng hoặc có thu nhập chịu thuế năm gần nhất đạt chuẩn quy định.
Hệ thống quản lý dòng sản phẩm này hiện đã được chuyên nghiệp hóa để tăng tính minh bạch. Toàn bộ các lô trái phiếu sau khi hoàn tất phân phối phải được đăng ký, lưu ký tập trung tại Tổng công ty Lưu ký và Bù trừ chứng khoán Việt Nam (VSDC) trước khi đưa vào giao dịch. Quy trình này giúp cơ quan quản lý kiểm soát được biến động sở hữu và ngăn chặn các hành vi gian lận vốn.
3. Trái phiếu riêng lẻ hoạt động như thế nào? Ví dụ và thực trạng “lách” luật
Để hiểu rõ cơ chế vận hành, chúng ta cùng xem xét một tình huống thực tế của Công ty Bất động sản A. Doanh nghiệp này cần huy động 500 tỷ đồng để triển khai dự án chung cư nhưng không muốn làm thủ tục chào bán ra công chúng phức tạp. Họ bắt tay với một công ty chứng khoán để phát hành gói trái phiếu riêng lẻ kỳ hạn 3 năm, mệnh giá 100 triệu đồng/trái phiếu với mức lãi suất cam kết 12%/năm.
Tuy nhiên, thực tế thị trường xuất hiện nhiều chiêu trò lách luật tinh vi từ các môi giới tài chính để dụ dỗ người dân. Đối với một cá nhân bình thường không có đủ 2 tỷ đồng trong tài khoản chứng khoán, môi giới sẽ gợi ý ký “hợp đồng mua chung” hoặc làm hồ sơ ủy thác đầu tư ngắn hạn qua một định chế trung gian. Một số nơi thậm chí còn hỗ trợ kỹ thuật bằng cách cho mượn tài khoản chứng khoán ký gửi trong vài ngày để hợp thức hóa danh hiệu nhà đầu tư chuyên nghiệp.
Hệ lụy của những hành vi núp bóng này vô cùng thảm khốc khi doanh nghiệp mất khả năng thanh toán gốc và lãi. Lúc này, những nhà đầu tư cá nhân nhỏ lẻ sẽ hoàn toàn không được pháp luật bảo vệ trực tiếp vì trên giấy tờ họ không phải chủ thể sở hữu hợp pháp. Việc đòi lại tiền gần như bất khả thi khi các đại án tài chính đóng băng, dẫn đến nguy cơ mất trắng toàn bộ tài sản tích lũy.
4. Phân biệt trái phiếu riêng lẻ và trái phiếu phát hành ra công chúng
Nhiều người mua hiện nay vẫn đánh đồng mọi loại trái phiếu doanh nghiệp là giống nhau về mức độ an toàn pháp lý. Sự nhầm lẫn này xuất phát từ việc các đại lý phân phối cố tình lập lờ thông tin khi tư vấn bán hàng.
| Tiêu chí so sánh | Trái phiếu riêng lẻ | Trái phiếu phát hành ra công chúng |
| Đối tượng mua | Chỉ dành cho nhà đầu tư chiến lược và nhà đầu tư chuyên nghiệp. | Mọi đối tượng nhà đầu tư (bao gồm cá nhân nhỏ lẻ). |
| Bản cáo bạch | Không bắt buộc công bố rộng rãi, độ minh bạch thấp hơn. | Bắt buộc phải có Bản cáo bạch chi tiết và công khai công chúng. |
| Cơ quan phê duyệt | Hội đồng quản trị hoặc Đại hội đồng cổ đông thông qua. | Phải được Ủy ban Chứng khoán Nhà nước cấp phép phê duyệt. |
| Thời gian phân phối | Tối đa 30 ngày kể từ ngày công bố thông tin đợt chào bán. | Tối đa 90 ngày kể từ ngày giấy chứng nhận đăng ký có hiệu lực. |
| Tính thanh khoản | Thấp, hạn chế chuyển nhượng trong nhóm đối tượng quy định. | Cao, được tự do mua bán công khai trên thị trường chứng khoán. |
Tóm lại, nếu bạn là nhà đầu tư cá nhân có khẩu vị rủi ro thấp và vốn nhỏ, trái phiếu phát hành ra công chúng là lựa chọn an toàn hơn; ngược lại, trái phiếu riêng lẻ chỉ phù hợp cho các định chế tài chính lớn hoặc cá nhân có tiềm lực vốn mạnh.
5. Cơ chế giao dịch thứ cấp trái phiếu riêng lẻ trên sàn HNX
Để làm sạch thị trường và tăng tính thanh khoản có kiểm soát, toàn bộ các giao dịch mua đi bán lại sản phẩm này đã được chuẩn hóa. Theo quy định hiện hành, mọi giao dịch thứ cấp đối với trái phiếu phát hành riêng lẻ bắt buộc phải thực hiện tập trung trên Hệ thống giao dịch của Sở Giao dịch Chứng khoán Hà Nội (HNX). Việc này chấm dứt hoàn toàn kỷ nguyên giao dịch “trao tay” trôi nổi không kiểm soát giữa các cá nhân.
Nhà đầu tư tham gia thị trường thứ cấp có thể lựa chọn hai phương thức giao dịch chính là thỏa thuận điện tử hoặc thỏa thuận thông thường. Hệ thống của HNX sẽ ghi nhận lệnh và kiểm tra tính hợp pháp của tài khoản mua xem có đúng chuẩn nhà đầu tư chuyên nghiệp hay không. Nếu không thỏa mãn điều kiện, lệnh giao dịch sẽ lập tức bị hệ thống từ chối tự động.
Chu kỳ thanh toán cho các giao dịch này cũng được siết rất chặt nhằm đảm bảo an toàn dòng tiền. Cơ chế giao dịch áp dụng hình thức thanh toán tức thời (T+0) hoặc theo thỏa thuận cụ thể của hai bên nhưng bắt buộc phải hạch toán qua VSDC. Sự can thiệp của hạ tầng công nghệ này giúp loại bỏ hoàn toàn rủi ro bùng kèo hoặc chậm trả tiền giữa các bên tham gia.
6. Lợi ích và rủi ro: Sai lầm “chết người” về vai trò của Ngân hàng
Điểm hấp dẫn duy nhất khiến dòng vốn cá nhân vẫn đổ vào trái phiếu riêng lẻ chính là mức lợi nhuận kỳ vọng rất cao. Lãi suất của kênh này thường dao động từ 10% đến 14%/năm, cao gấp 1.5 đến 2 lần so với lãi suất gửi tiết kiệm truyền thống tại ngân hàng. Tuy nhiên, mức lợi nhuận này đi kèm với rủi ro tín dụng cực lớn khi doanh nghiệp kinh doanh bết bát và mất khả năng thanh toán.
Sai lầm nguy hiểm nhất của phần lớn người mua hiện nay là tin tưởng tuyệt đối vào các quầy giao dịch ngân hàng. Khi bạn mua trái phiếu tại quầy, ngân hàng thông thường chỉ đóng vai trò là “đại lý phân phối” hoặc “đại lý thanh toán”. Bản chất của vai trò này chỉ là dịch vụ trung gian thu hộ, chi hộ và hưởng phí dịch vụ, ngân hàng hoàn toàn không chịu trách nhiệm bồi thường nếu doanh nghiệp phát hành bị quỵt nợ.
Ngược lại, khái niệm “Ngân hàng bảo lãnh thanh toán” lại mang một ý nghĩa pháp lý hoàn toàn khác biệt. Trong trường hợp này, ngân hàng sẽ đứng ra trả thay toàn bộ tiền gốc và lãi cho bạn nếu doanh nghiệp phát hành đổ vỡ. Tuy nhiên, hình thức bảo lãnh này cực kỳ hiếm đối với các lô trái phiếu riêng lẻ trên thị trường Việt Nam hiện nay do các tiêu chuẩn thẩm định khắt khe.
Chốt lại
Trái phiếu riêng lẻ là một công cụ huy động vốn hiệu quả của doanh nghiệp nhưng lại tiềm ẩn nhiều rủi ro lớn đối với các nhà đầu tư cá nhân thiếu kinh nghiệm. Việc hiểu rõ bản chất trái phiếu riêng lẻ là gì, nắm vững khung pháp lý của Nghị định 65 và tỉnh táo trước các cạm bẫy lách luật là chìa khóa cốt lõi để bạn bảo vệ dòng vốn của mình. Hãy luôn cân nhắc kỹ lưỡng giữa biên độ lợi nhuận và năng lực tài chính thực tế của bản thân trước khi tham gia vào sân chơi này.
FAQ – Câu hỏi thường gặp về trái phiếu riêng lẻ
Nhà đầu tư cá nhân nhỏ lẻ có được tự do mua trái phiếu riêng lẻ không?
Không, bạn không được phép tự do mua loại tài sản này. Pháp luật quy định bắt buộc người mua phải là nhà đầu tư chứng khoán chuyên nghiệp đã được các công ty chứng khoán xác nhận tư cách và cấp chứng nhận hợp pháp.
Tại sao lãi suất trái phiếu riêng lẻ luôn cao hơn trái phiếu công chúng và ngân hàng?
Mức lãi suất cao nhằm mục đích bù đắp cho rủi ro thanh khoản lớn, rủi ro tín dụng cao của tổ chức phát hành. Ngoài ra, do doanh nghiệp không phải công bố thông tin rộng rãi nên họ phải trả chi phí vốn cao hơn để thu hút nhà đầu tư chịu chơi.
Mệnh giá tối thiểu của một trái phiếu riêng lẻ hiện nay là bao nhiêu?
Theo tinh thần cốt lõi của Nghị định 65, mệnh giá tối thiểu quy chuẩn cho một trái phiếu riêng lẻ hiện nay là 100 triệu đồng hoặc là bội số của 100 triệu đồng, không còn áp dụng mức 100 nghìn đồng như trước.
Nếu doanh nghiệp phát hành bị phá sản, người mua trái phiếu riêng lẻ được xử lý thế nào?
Bạn sẽ trở thành chủ nợ của doanh nghiệp (có hoặc không có tài sản bảo đảm tùy theo hợp đồng). Việc hoàn tiền sẽ phụ thuộc hoàn toàn vào thứ tự phân chia tài sản khi tòa án thanh lý doanh nghiệp, quy trình này thường mất nhiều năm và tỷ lệ thu hồi vốn thực tế vô cùng thấp.