Trong bối cảnh biến động kinh tế, công trái trở thành kênh đầu tư được nhiều người quan tâm nhờ mức độ an toàn cao. Tuy nhiên, không phải nhà đầu tư nào cũng hiểu rõ cơ chế hoạt động cũng như cách thức tối ưu hóa lợi nhuận từ loại hình này. Bài viết sau đây sẽ giải mã công trái là gì và những điều cần biết để đưa ra quyết định tài chính sáng suốt trong năm 2026.
1. Công trái là gì?
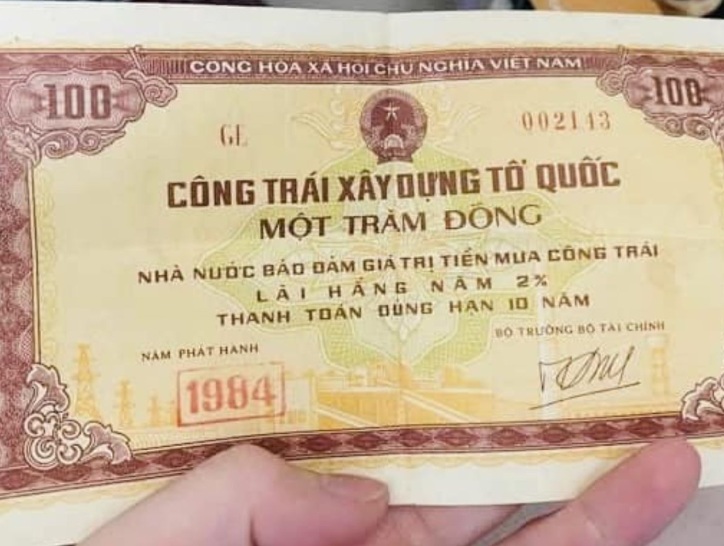
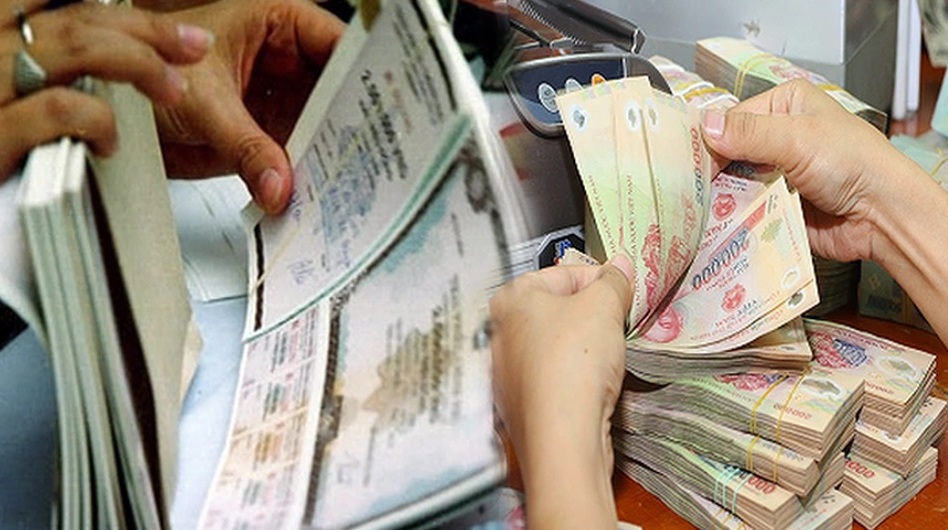
Công trái là loại trái phiếu do Chính phủ phát hành nhằm huy động vốn từ các tổ chức và cá nhân trong nước để thực hiện các chương trình, dự án phát triển kinh tế – xã hội. Đây được xem là công cụ nợ an toàn nhất thị trường nhờ sự bảo đảm tuyệt đối từ ngân sách nhà nước.
Chủ thể phát hành công trái chính là Kho bạc Nhà nước, cơ quan đại diện cho Bộ Tài chính. Việc huy động vốn này giúp Chính phủ có nguồn lực thực hiện các dự án hạ tầng quốc gia thay vì phụ thuộc hoàn toàn vào các nguồn vay quốc tế. Loại hình này thường có lãi suất cố định, kỳ hạn dài và gần như không có rủi ro mất vốn.
| Tiêu chí | Đặc điểm |
| Độ an toàn | Rất cao (Được Chính phủ bảo lãnh) |
| Lợi nhuận | Ổn định, thấp hơn cổ phiếu hoặc trái phiếu doanh nghiệp |
| Tính thanh khoản | Trung bình (Cần chờ đáo hạn hoặc bán lại trên thị trường) |
2. Đặc điểm và cơ chế hoạt động của công trái
Kho bạc Nhà nước đóng vai trò then chốt trong việc quản lý và phát hành các đợt công trái ra công chúng. Cơ chế hoạt động dựa trên nguyên tắc Chính phủ vay trực tiếp từ người dân và tổ chức trong nước để phục vụ mục tiêu tăng trưởng quốc gia. Thay vì vay ngân hàng quốc tế, cách làm này giúp giảm áp lực nợ công và gia tăng sự tự chủ về tài chính.
Khi tham gia đầu tư, bạn cần chú ý đến các yếu tố kỹ thuật như kỳ hạn, mệnh giá và lãi suất danh nghĩa. Thông thường, công trái có các kỳ hạn từ 5 năm đến 10 năm hoặc dài hơn tùy theo nhu cầu vốn của ngân sách. Nhà đầu tư nhận được lãi suất định kỳ theo thỏa thuận và nhận lại toàn bộ vốn gốc khi công trái đáo hạn.
3. Công trái hoạt động như thế nào?
Hãy xem xét một ví dụ thực tế để hiểu rõ cách thức dòng tiền vận hành khi bạn đầu tư công trái. Giả sử Chính phủ phát hành đợt công trái kỳ hạn 5 năm với mệnh giá 10 triệu đồng/trái phiếu và lãi suất cố định 5%/năm. Với khoản đầu tư này, bạn sẽ nhận được 500.000 VNĐ tiền lãi vào mỗi cuối năm trong suốt thời gian 5 năm.
Đến khi công trái đáo hạn vào năm thứ 5, bạn sẽ nhận lại trọn vẹn 10 triệu đồng vốn gốc ban đầu cộng với khoản lãi cuối cùng. Đây là lựa chọn lý tưởng cho những người theo đuổi tư duy giữ tiền an toàn thay vì mạo hiểm tìm kiếm lợi nhuận đột biến. Bạn gần như không phải lo lắng về việc mất vốn gốc như khi tham gia thị trường chứng khoán đầy biến động.
4. Công trái khác gì trái phiếu Chính phủ và Tiền gửi tiết kiệm?
Nhiều nhà đầu tư thường nhầm lẫn giữa công trái, trái phiếu Chính phủ và tiền gửi ngân hàng vì cùng có mục tiêu sinh lời an toàn. Tuy nhiên, mỗi loại hình lại có bản chất, đối tượng phát hành và mức độ thanh khoản hoàn toàn khác biệt. Hiểu rõ sự khác biệt giúp bạn phân bổ tài sản hiệu quả hơn trong danh mục đầu tư cá nhân.
Bảng so sánh chi tiết:
| Đặc điểm | Công trái | Trái phiếu Chính phủ | Tiền gửi tiết kiệm |
| Đơn vị phát hành | Chính phủ/Kho bạc | Chính phủ/Kho bạc | Ngân hàng thương mại |
| Mức độ rủi ro | Thấp nhất | Thấp nhất | Thấp (Phụ thuộc ngân hàng) |
| Lãi suất | Thấp, cố định | Thấp, theo thị trường | Biến động theo cung cầu |
| Thanh khoản | Trung bình | Cao hơn | Rất cao |
Xét về tổng thể, nếu bạn ưu tiên sự ổn định dài hạn cho số tiền nhàn rỗi, công trái và trái phiếu Chính phủ là lựa chọn phù hợp. Ngược lại, nếu cần sự linh hoạt để rút tiền bất cứ lúc nào, tiền gửi tiết kiệm ngân hàng vẫn chiếm ưu thế vượt trội.
5. Lợi ích và rủi ro khi đầu tư công trái
Lợi ích lớn nhất khi đầu tư công trái là sự đảm bảo tuyệt đối về vốn gốc và mức lãi suất ổn định bất chấp thị trường tài chính ra sao. Đây được xem là “hầm trú ẩn” an toàn, giúp nhà đầu tư tránh được những cú sốc từ thị trường cổ phiếu hay bất động sản. Xu hướng lợi suất trái phiếu chính phủ trong năm 2026 cho thấy đây vẫn là kênh tích sản hiệu quả cho người có tầm nhìn trung và dài hạn.
Tuy nhiên, nhà đầu tư cần cân nhắc kỹ yếu tố lạm phát khi quyết định phân bổ nguồn vốn. Nếu lãi suất công trái thấp hơn tỷ lệ lạm phát thực tế, giá trị thực của số tiền đầu tư sẽ bị suy giảm theo thời gian. Ngoài ra, chi phí cơ hội là vấn đề cần tính đến vì vốn của bạn thường bị “chôn” trong thời gian dài, gây khó khăn nếu phát sinh nhu cầu tài chính đột xuất.
Tóm lại
Công trái là một công cụ tài chính an toàn, đặc biệt phù hợp với mục tiêu bảo toàn vốn và xây dựng danh mục đầu tư dài hạn. Mặc dù không mang lại lợi nhuận đột phá, nhưng sự ổn định và đảm bảo từ Chính phủ giúp loại hình này trở thành lựa chọn đáng cân nhắc cho những nhà đầu tư ưu tiên sự an tâm. Bạn nên đánh giá kỹ lưỡng kế hoạch tài chính cá nhân và nhu cầu thanh khoản trước khi quyết định đầu tư để tối ưu hóa hiệu quả sử dụng vốn của mình.
FAQ – Câu hỏi thường gặp về công trái
Người dân có thể mua công trái ở đâu?
Bạn có thể đăng ký mua công trái thông qua các ngân hàng thương mại được ủy quyền bởi Kho bạc Nhà nước hoặc tham gia đấu thầu trực tiếp nếu là tổ chức đủ điều kiện.
Đầu tư công trái có lãi hơn gửi tiết kiệm không?
Lãi suất công trái thường mang tính ổn định cao nhưng không nhất thiết cao hơn lãi suất tiền gửi ngân hàng. Sự lựa chọn phụ thuộc vào mục tiêu tài chính và thời hạn bạn muốn duy trì vốn.
Công trái có được rút tiền trước hạn không?
Công trái không cho phép rút tiền gốc trước hạn như tiết kiệm, nhưng bạn có thể thanh khoản bằng cách bán lại trái phiếu trên thị trường thứ cấp cho các nhà đầu tư khác.
Tại sao lãi suất công trái thường thấp hơn trái phiếu doanh nghiệp?
Lãi suất tỷ lệ nghịch với rủi ro, do đó công trái có lãi suất thấp hơn vì được Chính phủ bảo lãnh, trong khi trái phiếu doanh nghiệp chịu rủi ro cao hơn từ sức khỏe tài chính của đơn vị phát hành.