
Hiểu rõ biến động của thị trường thu nhập cố định là chìa khóa giúp các nhà đầu tư tối ưu hóa danh mục tài sản của mình. Trong đó, khái niệm lợi suất trái phiếu là gì luôn là một trong những chỉ báo vĩ mô quan trọng nhất cần được phân tích kỹ lưỡng. Nắm bắt bản chất và cơ chế vận hành của chỉ số này sẽ giúp bạn đưa ra những quyết định phân bổ dòng tiền chính xác.
1. Lợi suất trái phiếu là gì?
Lợi suất trái phiếu (Bond Yield) là tỷ suất lợi nhuận thực tế mà nhà đầu tư nhận được từ khoản đầu tư trái phiếu, tính dựa trên giá thị trường thay đổi liên tục của trái phiếu đó thay vì mệnh giá cố định ban đầu.
Khi trái phiếu được mua đi bán lại trên thị trường thứ cấp, giá trái phiếu sẽ liên tục biến động do tác động của quy luật cung cầu và lãi suất thị trường. Sự thay đổi này trực tiếp làm cho lợi suất thực tế mà người mua nhận được tại từng thời điểm sẽ khác với mức lãi suất cam kết ban đầu của tổ chức phát hành. Vì vậy, chỉ số này phản ánh chính xác hơn hiệu quả sinh lời của dòng vốn đầu tư vào công cụ nợ này.
2. Cơ chế hoạt động và các công thức tính lợi suất trái phiếu
Cơ chế vận hành của dòng tiền đầu tư trái phiếu phụ thuộc rất lớn vào giá mua thực tế và thời gian nắm giữ tài sản. Để đo lường chính xác hiệu quả kinh tế, các nhà đầu tư thường sử dụng hai công thức tính toán phổ biến dựa trên từng nhu cầu chiến lược cụ thể.
Lợi suất hiện hành (Current Yield) là thước đo đơn giản nhất phản ánh tỷ suất sinh lời dựa trên giá trị thị trường hiện tại của tài sản. Công thức tính nhanh được xác định cụ thể như sau:
Current Yield = Tiền lãi coupon hàng năm / Giá thị trường của trái phiếu
Bên cạnh đó, lợi suất đáo hạn (Yield to Maturity – YTM) là một khái niệm tổng thể và phức tạp hơn rất nhiều. Chỉ số này tính toán dựa trên giả định nhà đầu tư sẽ nắm giữ tài sản đến ngày đáo hạn cuối cùng, đồng thời toàn bộ phần lãi suất coupon nhận được định kỳ đều được tái đầu tư với mức lãi suất tương đương. YTM giúp nhà đầu tư nhìn thấy bức tranh tổng thể về giá trị thời gian của dòng tiền trong suốt kỳ hạn còn lại của trái phiếu.
3. Ví dụ thực tế về biến động lợi suất trên thị trường thứ cấp
Để hiểu rõ cách thức vận hành của công cụ tài chính này, hãy cùng phân tích một tình huống thực tế diễn ra tại thị trường tài chính Việt Nam. Giả sử bạn quyết định mua một trái phiếu chính phủ có mệnh giá niêm yết ban đầu là 100.000 VND với mức lãi suất coupon cố định là 5%/năm. Điều này đồng nghĩa với việc mỗi năm bạn chắc chắn sẽ nhận được số tiền lãi cố định là 5.000 VND từ tổ chức phát hành.
Trong trường hợp thứ nhất, khi nền kinh tế có dấu hiệu thắt chặt và lãi suất chung tăng lên, nhiều nhà đầu tư sẽ bán tháo tài sản khiến giá trái phiếu này giảm xuống còn 95.000 VND. Nếu bạn mua lại trái phiếu ở mức giá này, lợi suất hiện hành thực tế bạn nhận được sẽ tăng lên đáng kể thành 5.000 / 95.000 = 5,26%. Bản chất của hiện tượng này là bạn đang bỏ ra ít chi phí hơn nhưng vẫn thu về cùng một lượng tiền lãi như cũ.
Trong trường hợp ngược lại, khi dòng tiền trên thị trường dư thừa và giá trái phiếu bị đẩy tăng lên mức 105.000 VND, hiệu quả đầu tư sẽ thay đổi theo hướng bất lợi hơn. Lúc này, do chi phí vốn ban đầu tăng lên, lợi suất hiện hành thực tế mà bạn nhận được sẽ giảm xuống chỉ còn 5.000 / 105.000 = 4,76%. Qua hai tình huống trên, chúng ta có thể thấy rõ quy luật động lực học cốt lõi là giá cả và lợi suất luôn luôn dịch chuyển ngược chiều nhau trên thị trường.
4. Phân biệt Lợi suất trái phiếu và Lãi suất trái phiếu
Nhiều nhà đầu tư mới tham gia thị trường thường xuyên nhầm lẫn giữa hai khái niệm này, dẫn đến việc đánh giá sai lệch hiệu quả sinh lời thực tế của danh mục. Việc phân tách rõ ràng bản chất cấu trúc của từng chỉ số là điều bắt buộc để quản trị rủi ro dòng tiền tốt hơn.
| Tiêu chí | Lãi suất trái phiếu (Coupon Rate) | Lợi suất trái phiếu (Bond Yield) |
| Bản chất | Lãi suất cam kết ghi trên hợp đồng/phôi trái phiếu. | Tỷ suất sinh lời thực tế dựa trên giá mua. |
| Cơ sở tính | Tính toán cố định dựa trên Mệnh giá. | Biến động liên tục dựa trên Giá thị trường. |
| Tính biến động | Cố định suốt kỳ hạn (trừ trái phiếu lãi suất thả nổi). | Thay đổi hàng ngày theo lực cung cầu thị trường thứ cấp. |
| Ý nghĩa | Xác định số tiền lãi định kỳ mà doanh nghiệp phải trả. | Xác định mức độ hấp dẫn của trái phiếu tại thời điểm mua. |
Tóm lại, lãi suất trái phiếu là con số mang tính pháp lý cố định của tổ chức phát hành, trong khi lợi suất mới là thước đo thực chiến thay đổi liên tục theo dòng chảy của thị trường.
5. Tại sao lợi suất trái phiếu tăng thì thị trường chứng khoán giảm?
Mối quan hệ giữa thị trường nợ và thị trường cổ phiếu là một trong những trục quay quan trọng nhất của dòng vốn toàn cầu. Khi chỉ số sinh lời của các công cụ nợ an toàn tăng lên, nó sẽ tạo ra một áp lực dịch chuyển dòng tiền vô cùng mạnh mẽ trong nền kinh tế.
Cơ chế dịch chuyển này giải thích tại sao hai kênh đầu tư này thường xuyên có sự đối nghịch về mặt xu hướng. Khi lợi suất của các tài sản phi rủi ro như trái phiếu chính phủ tăng cao, chúng trở nên vô cùng hấp dẫn trong mắt các quỹ đầu tư lớn. Dòng tiền lớn sẽ lập tức có xu hướng rút khỏi các kênh tài sản rủi ro cao như thị trường chứng khoán để quay về trú ẩn vào các công cụ nợ có thu nhập cố định an toàn hơn.
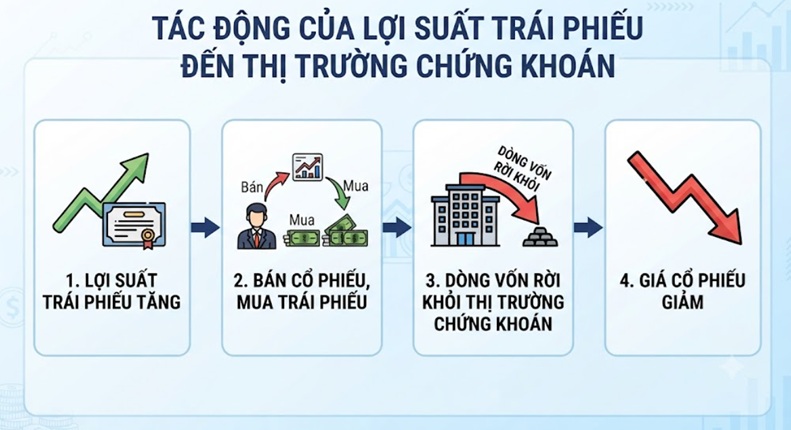
Hơn thế nữa, sự gia tăng này còn gây áp lực trực tiếp lên mô hình định giá của toàn bộ các doanh nghiệp niêm yết trên sàn. Lợi suất tăng đồng nghĩa với việc chi phí sử dụng vốn trung bình tăng cao, kéo theo lãi suất chiết khấu trong các mô hình tài chính bị đẩy lên. Hệ quả tất yếu là giá trị định giá nội tại của cổ phiếu sẽ bị sụt giảm mạnh, làm giảm động lực tăng trưởng chung của thị trường.
Theo dữ liệu thực tế vĩ mô, lợi suất trái phiếu Chính phủ Việt Nam kỳ hạn 10 năm duy trì biên độ ổn định trong khoảng 2.5% – 3.2%/năm nhờ kiểm soát tốt lạm phát (Nguồn: Ngân hàng Nhà nước Việt Nam, 05/2026). Trong khi đó, lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm (US 10-Year Treasury Yield) neo cao quanh ngưỡng 3.8% – 4.2% đã gây áp lực không nhỏ lên tỷ giá và dòng vốn ngoại dịch chuyển tại các thị trường tài chính mới nổi.
Chốt lại
Hiểu rõ bản chất lợi suất trái phiếu là gì và cơ chế vận hành ngược chiều với giá cả của nó là nền tảng cốt lõi của tư duy đầu tư vĩ mô. Sự biến động của chỉ số này không chỉ định hình lại hiệu quả của danh mục thu nhập cố định mà còn là tín hiệu sớm dịch chuyển dòng tiền giữa các kênh tài sản lớn. Việc theo dõi sát sao các chỉ số tài chính này sẽ giúp bạn bảo vệ nguồn vốn và đón đầu các chu kỳ kinh tế một cách chủ động.
FAQ – Các câu hỏi thường gặp về lợi suất trái phiếu
Tại sao giá trái phiếu và lợi suất trái phiếu lại luôn nghịch đảo với nhau?
Hiện tượng này xảy ra vì số tiền lãi coupon định kỳ của trái phiếu luôn là một con số cố định theo cam kết ban đầu. Khi bạn bỏ ra ít tiền hơn để mua cùng một dòng tiền cố định đó trên thị trường, tỷ suất sinh lời thực tế của bạn chắc chắn sẽ tăng lên và ngược lại.
Rủi ro khi đường cong lợi suất đảo ngược là gì?
Đường cong lợi suất đảo ngược là hiện tượng lợi suất của các kỳ hạn ngắn hạn đột ngột tăng cao hơn so với kỳ hạn dài hạn. Đây là tín hiệu cảnh báo kinh điển cho thấy giới đầu tư đang lo ngại về những rủi ro bất ổn trong ngắn hạn, thường là điềm báo trước cho các cuộc suy thoái kinh tế.
Khi lợi suất trái phiếu chính phủ tăng mạnh, tôi nên mua hay bán cổ phiếu?
Về mặt lý thuyết, việc chỉ số này tăng mạnh là một tín hiệu rủi ro trực tiếp đối với thị trường cổ phiếu. Bạn nên tiến hành rà soát lại danh mục hiện tại, chủ động giảm tỷ trọng các mã cổ phiếu có đòn bẩy tài chính quá cao để ưu tiên quản trị rủi ro dòng tiền.
Lợi suất trái phiếu tăng có ảnh hưởng thế nào đến lãi suất vay ngân hàng?
Khi chỉ số này tăng mạnh, nó phản ánh xu hướng chi phí vốn trong nền kinh tế đang có dấu hiệu đi lên. Hệ quả là các ngân hàng thương mại thường sẽ phải điều chỉnh tăng lãi suất huy động và lãi suất cho vay để cân đối biên lợi nhuận phù hợp.


