
Hiểu rõ tài sản ngắn hạn là bước đầu tiên và quan trọng nhất để đánh giá khả năng thanh toán cũng như hiệu quả vận hành của một doanh nghiệp. Bài viết này cung cấp định nghĩa chuẩn xác, cách phân loại theo Thông tư 200 và những lưu ý thực chiến giúp nhà đầu tư nhận diện sức khỏe tài chính thực sự.
1. Tài sản ngắn hạn là gì?
Tài sản ngắn hạn là các loại tài sản mà doanh nghiệp dự kiến có thể chuyển đổi thành tiền, bán hoặc sử dụng hết trong vòng một năm hoặc một chu kỳ kinh doanh bình thường. Đây là chỉ số quan trọng phản ánh khả năng thanh khoản và sức khỏe tài chính tức thời của doanh nghiệp.
Đặc điểm cốt lõi của nhóm tài sản này nằm ở thời gian lưu chuyển nhanh, thường dưới 12 tháng tính từ thời điểm lập bảng cân đối kế toán. Tính thanh khoản cao cho phép doanh nghiệp dễ dàng chuyển đổi chúng thành tiền mặt để phục vụ các hoạt động vận hành thường xuyên như mua nguyên liệu, trả lương hoặc thanh toán nợ đến hạn.
Dưới đây là bảng tóm tắt các loại tài sản ngắn hạn phổ biến theo quy định của Thông tư 200:
| Tên tài sản | Ví dụ điển hình |
| Tiền và tương đương tiền | Tiền mặt tại quỹ, tiền gửi ngân hàng không kỳ hạn. |
| Đầu tư tài chính ngắn hạn | Chứng khoán kinh doanh, tiền gửi tiết kiệm dưới 12 tháng. |
| Các khoản phải thu | Tiền khách hàng còn nợ, tạm ứng cho nhân viên. |
| Hàng tồn kho | Nguyên vật liệu trong kho, thành phẩm chờ bán. |
2. Cách phân loại tài sản ngắn hạn theo Thông tư 200
Tiền và các khoản tương đương tiền được xem là nhóm có tính thanh khoản cao nhất, bao gồm tiền mặt, tiền đang chuyển và các khoản đầu tư ngắn hạn có thời hạn thu hồi không quá 3 tháng. Nhóm này đóng vai trò là “mạch máu” giúp doanh nghiệp xử lý nhanh các nghĩa vụ tài chính cấp bách mà không gặp trở ngại.
Đầu tư tài chính ngắn hạn và các khoản phải thu ngắn hạn là những mục đòi hỏi sự quản lý chặt chẽ để tránh tình trạng đọng vốn. Trong khi đầu tư ngắn hạn nhằm tối ưu hóa lượng tiền nhàn rỗi, thì các khoản phải thu lại phản ánh số tiền doanh nghiệp bị khách hàng chiếm dụng vốn, cần được theo dõi sát sao để tránh nợ xấu.
Hàng tồn kho và tài sản ngắn hạn khác như thuế GTGT được khấu trừ hoàn thiện bức tranh về nguồn lực lưu động. Vốn lưu động của doanh nghiệp phụ thuộc lớn vào tốc độ luân chuyển của hàng tồn kho, bởi nếu hàng hóa không thể bán ra, tài sản này sẽ trở thành gánh nặng chi phí thay vì nguồn thu.
3. Ví dụ thực tế về cách tính tài sản ngắn hạn
Giả sử Công ty Sản xuất May mặc A có bảng số liệu tài chính tổng hợp tại ngày 31/12/2025 với các danh mục cụ thể. Các khoản mục bao gồm: Tiền mặt 500 triệu đồng, Phải thu khách hàng 1,2 tỷ đồng (trong đó có 200 triệu nợ khó đòi), Hàng tồn kho 3 tỷ đồng và Chứng khoán kinh doanh 300 triệu đồng.
Tổng tài sản ngắn hạn của công ty được tính bằng công thức: 500 + 1.200 + 3.000 + 300 = 5.000 triệu đồng (tương đương 5 tỷ đồng). Tuy nhiên, để đánh giá chính xác tính thanh khoản, nhà đầu tư cần nhìn vào con số thực tế sau khi đã trích lập các khoản dự phòng giảm giá hoặc nợ xấu.
Trong tình huống này, mặc dù con số trên sổ sách là 5 tỷ đồng, nhưng nếu 200 triệu nợ khách hàng không thể thu hồi, giá trị thực tế có thể chuyển đổi thành tiền chỉ còn 4,8 tỷ đồng. Việc phân tích kỹ các khoản mục giúp nhà đầu tư tránh được cái bẫy số ảo và đánh giá đúng năng lực tài chính của doanh nghiệp trong ngắn hạn.
4. Phân biệt Tài sản ngắn hạn và Tài sản dài hạn
Việc nhầm lẫn giữa tài sản ngắn hạn và dài hạn thường xảy ra do một số tài sản có hình thái giống nhau nhưng khác nhau về mục đích sử dụng và thời gian thu hồi. Hiểu rõ sự khác biệt này giúp nhà quản trị phân bổ nguồn vốn hợp lý và tối ưu hóa hiệu quả sử dụng tài sản.
| Tiêu chí | Tài sản ngắn hạn | Tài sản dài hạn |
| Thời gian thu hồi | Dưới 12 tháng hoặc 1 chu kỳ kinh doanh. | Trên 12 tháng hoặc nhiều chu kỳ kinh doanh. |
| Giá trị tài sản | Thường nhỏ, biến động liên tục. | Giá trị lớn, chuyển dịch dần vào chi phí qua khấu hao. |
| Tính thanh khoản | Cao, dễ chuyển đổi thành tiền mặt. | Thấp, khó bán nhanh mà không mất giá. |
| Mục đích | Duy trì vận hành và thanh toán hàng ngày. | Đầu tư chiến lược, xây dựng năng lực sản xuất. |
| Ví dụ | Tiền mặt, hàng tồn kho, phải thu ngắn hạn. | Máy móc, nhà xưởng, bản quyền thương hiệu. |
Sự khác biệt lớn nhất giữa hai khái niệm này nằm ở tốc độ luân chuyển vốn. Tài sản ngắn hạn thường được gọi là tài sản lưu động trong quản trị tài chính, tập trung vào khả năng ứng biến tức thời, trong khi tài sản dài hạn tập trung vào sự phát triển bền vững của doanh nghiệp.
5. Vai trò của tài sản ngắn hạn đối với doanh nghiệp và nhà đầu tư
Đối với doanh nghiệp, tài sản ngắn hạn đảm bảo khả năng thanh toán các khoản nợ đến hạn và duy trì hoạt động sản xuất kinh doanh không bị gián đoạn. Một doanh nghiệp có cơ cấu tài sản hợp lý sẽ tránh được rủi ro vỡ nợ kỹ thuật và có đủ nguồn lực để tận dụng các cơ hội thị trường bất ngờ.
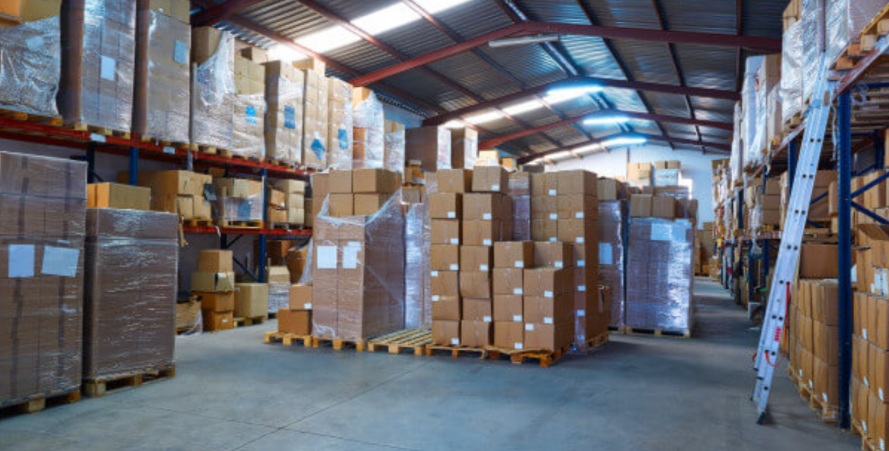
Đối với nhà đầu tư, việc quan sát sự thay đổi của tài sản ngắn hạn giúp nhận diện rủi ro “đọng vốn” hoặc dấu hiệu chiếm dụng vốn từ đối tác. Nếu tài sản ngắn hạn tăng mạnh nhưng chủ yếu nằm ở hàng tồn kho ế ẩm hoặc khoản phải thu quá hạn, đó là tín hiệu cảnh báo về một chu kỳ kinh doanh đang gặp trục trặc.
Ngược lại, sự tăng trưởng tài sản ngắn hạn đi kèm với lượng tiền mặt dồi dào và vòng quay hàng tồn kho nhanh là minh chứng cho một doanh nghiệp khỏe mạnh. Khi đó, hệ số thanh toán hiện thời ở mức an toàn sẽ tạo niềm tin vững chắc cho các quyết định giải ngân dài hạn của cổ đông.
6. Ba sai lầm và “bẫy” tài sản ảo cần tránh
Sai lầm phổ biến nhất là bỏ qua tình trạng nợ quá hạn nấp bóng dưới danh nghĩa các khoản phải thu khách hàng nhưng không được trích lập dự phòng đầy đủ. Điều này khiến tổng tài sản trên báo cáo trông rất đẹp nhưng thực tế dòng tiền thu về lại không tồn tại, gây rủi ro lớn cho tính thanh khoản.
Hàng tồn kho “ảo” cũng là một cái bẫy tinh vi khi các mặt hàng đã lỗi thời, hỏng hóc hoặc lỗi mốt vẫn được ghi nhận theo giá gốc thay vì giá trị thuần có thể thực hiện được. Nhà đầu tư cần kiểm tra kỹ thuyết minh báo cáo tài chính để xác định liệu giá trị hàng tồn kho có thực sự tương xứng với giá trị thị trường hay không.
Cuối cùng, sự ghi nhận nhầm lẫn giữa tài sản dài hạn sắp đến hạn thu hồi nhưng chưa được chuyển loại sang ngắn hạn có thể làm sai lệch các chỉ số tài chính. Việc thiếu sót trong phân loại khiến các hệ số đánh giá khả năng thanh toán nhanh bị bóp méo, dẫn đến những nhận định sai lầm về năng lực tài chính của đơn vị.
Chốt lại
Tài sản ngắn hạn là tấm gương phản chiếu rõ nét nhất khả năng xoay sở và vận hành của một bộ máy kinh doanh. Việc nắm vững cách phân loại và biết cách soi xét các “con số ảo” sẽ giúp bạn có cái nhìn sắc bén hơn khi đánh giá bất kỳ báo cáo tài chính nào. Hãy luôn kết hợp chỉ số này với dòng tiền thực tế để có quyết định đầu tư chính xác nhất.
FAQ – Câu hỏi thường gặp về tài sản ngắn hạn
Tài sản ngắn hạn và tài sản lưu động có giống nhau không?
Hai thuật ngữ này thường được dùng thay thế cho nhau trong thực tế, tuy nhiên “tài sản ngắn hạn” là cách gọi chính thống trong kế toán theo Thông tư 200, còn “tài sản lưu động” thường dùng trong phân tích tài chính doanh nghiệp.
Tại sao hàng tồn kho lại xếp vào tài sản ngắn hạn?
Hàng tồn kho được xếp vào nhóm này vì mục tiêu cốt lõi của doanh nghiệp là sản xuất và tiêu thụ chúng để thu hồi vốn trong vòng một chu kỳ kinh doanh hoặc dưới 12 tháng.
Hệ số tài sản ngắn hạn trên nợ ngắn hạn bao nhiêu là an toàn?
Thông thường hệ số này lớn hơn 1 được coi là an toàn, chứng tỏ tài sản ngắn hạn đủ bù đắp nợ ngắn hạn, tuy nhiên con số lý tưởng sẽ thay đổi tùy theo đặc thù từng ngành nghề kinh doanh.
Tài sản ngắn hạn tăng đột biến có tốt không?
Việc tăng đột biến cần được bóc tách kỹ: nếu tăng do tiền mặt tăng là dấu hiệu tốt, nhưng nếu tăng do khoản phải thu hoặc hàng tồn kho ứ đọng thì lại là rủi ro tài chính cao.


