
Chứng khoán nợ là một công cụ tài chính quan trọng, giúp các tổ chức huy động vốn và mang lại nguồn thu nhập ổn định cho người sở hữu. Tuy nhiên, nhiều nhà đầu tư mới vẫn chưa hiểu rõ bản chất dòng tiền và các rủi ro đi kèm của công cụ này. Bài viết này giải thích chứng khoán nợ là gì, phân loại chi tiết và cung cấp bộ tiêu chí giúp bạn đầu tư an toàn.
1. Chứng khoán nợ là gì?
Chứng khoán nợ là loại chứng khoán xác nhận mối quan hệ chủ nợ giữa người mua và tổ chức phát hành. Khi sở hữu công cụ này, nhà đầu tư trở thành chủ nợ và có quyền nhận lại số tiền gốc cùng tiền lãi cam kết từ tổ chức phát hành khi đến hạn.
Bản chất của loại chứng khoán này là một hợp đồng vay nợ có tính thanh khoản cao, cho phép mua bán lại trên thị trường. Tổ chức phát hành có thể là chính phủ, chính quyền địa phương hoặc các doanh nghiệp cần huy động vốn dài hạn. Người sở hữu không có quyền tham gia vào hoạt động quản lý hay biểu quyết các quyết định của đơn vị phát hành.
2. Đặc điểm và cơ chế hoạt động của chứng khoán nợ
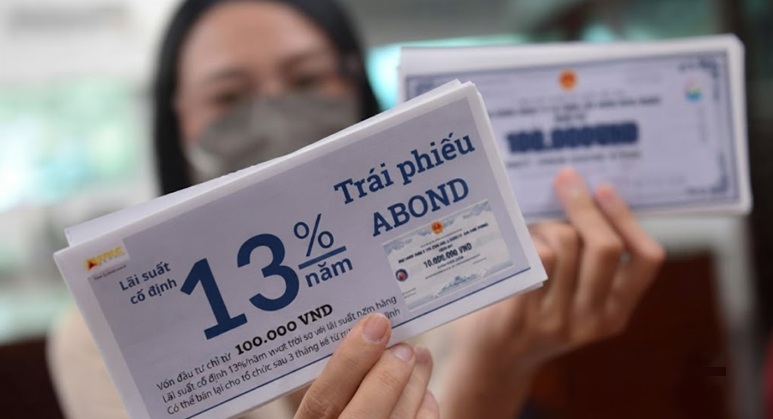
Mỗi công cụ nợ khi phát hành ra thị trường luôn đi kèm ba yếu tố cốt lõi cấu thành bao gồm mệnh giá, thời gian đáo hạn và lãi suất cuống phiếu. Mệnh giá là số tiền gốc được ghi trên chứng khoán và là số tiền tổ chức phát hành phải hoàn trả tại ngày đáo hạn. Lãi suất cuống phiếu xác định mức lãi mà nhà đầu tư được nhận định kỳ, có thể cố định suốt kỳ hạn hoặc thả nổi theo lãi suất tham chiếu của ngân hàng.
Giá trị của công cụ này trên thị trường thứ cấp luôn biến động nghịch đảo với lãi suất thị trường do cơ chế chiết khấu dòng tiền. Công thức định giá cơ bản của một công cụ nợ là tổng giá trị hiện tại của các dòng tiền trong tương lai:
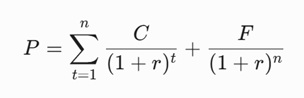
Trong đó:
- P: Giá chứng khoán nợ
- C: Tiền lãi định kỳ
- r: Lợi suất chiết khấu thị trường
- F: Mệnh giá
- n: Số kỳ hạn
Khi lãi suất thị trường (r) tăng lên, giá trị của các dòng tiền nhận được trong tương lai bị chiết khấu mạnh hơn, khiến giá trái phiếu (P) giảm xuống. Ngược lại, nếu lãi suất thị trường giảm, giá của các công cụ nợ hiện hành sẽ tăng lên do mức lãi suất cuống phiếu cũ trở nên hấp dẫn hơn.
3. Ví dụ thực tế về dòng tiền của chứng khoán nợ tại Việt Nam
Để hiểu rõ cơ chế vận hành, chúng ta cùng phân tích một bài toán đầu tư trái phiếu doanh nghiệp giả định tại thị trường Việt Nam. Nhà đầu tư A quyết định mua một trái phiếu do Công ty X phát hành với mệnh giá 100.000.000 VNĐ, kỳ hạn 3 năm, lãi suất cam kết là 8,5%/năm và kỳ hạn trả lãi là mỗi 6 tháng một lần.
Dòng tiền thu nhập thụ động mà nhà đầu tư A nhận được sẽ tuân theo lịch trình cụ thể của tổ chức phát hành. Cứ mỗi 6 tháng, nhà đầu tư A sẽ nhận được số tiền lãi là:
Tiền lãi = 100.000.000 x (8,5%/2) = 4.250.000 VNĐ
Tổng số tiền lãi nhận được trong một năm là 8.500.000 VNĐ. Sau 3 năm nắm giữ với tổng cộng 6 đợt nhận lãi, nhà đầu tư A sẽ nhận về tổng số tiền lãi là 25.500.000 VNĐ. Tại ngày đáo hạn của năm thứ ba, Công ty X có trách nhiệm hoàn trả lại toàn bộ số tiền gốc ban đầu là 100.000.000 VNĐ cho nhà đầu tư A.
4. Phân biệt chứng khoán nợ và chứng khoán vốn
Nhiều nhà đầu tư thường nhầm lẫn giữa hai khái niệm này do chúng đều là phương thức huy động vốn phổ biến của doanh nghiệp trên thị trường tài chính.
| Tiêu chí so sánh | Chứng khoán nợ | Chứng khoán vốn |
| Bản chất mối quan hệ | Là mối quan hệ chủ nợ và con nợ giữa nhà đầu tư với tổ chức phát hành. | Là mối quan hệ giữa cổ đông sở hữu và công ty cổ phần. |
| Quyền lực quản trị | Không có quyền biểu quyết, không được tham gia quản lý doanh nghiệp. | Có quyền biểu quyết, tham gia họp Đại hội đồng cổ đông. |
| Bản chất thu nhập | Thu nhập cố định hoặc theo công thức lãi suất cam kết trước, ít phụ thuộc kết quả kinh doanh. | Thu nhập biến động thông qua cổ tức và chênh lệch giá, phụ thuộc trực tiếp vào lợi nhuận công ty. |
| Quyền ưu tiên thanh lý | Được ưu tiên thanh toán trước khi doanh nghiệp thực hiện giải thể hoặc phá sản. | Chỉ được nhận phần tài sản còn lại sau khi doanh nghiệp đã thanh toán hết các khoản nợ. |
Bên cạnh đó, công cụ này cũng có sự khác biệt rõ rệt với các khoản vay ngân hàng thông thường nhờ vào tính thanh khoản cao. Khoản vay ngân hàng là hợp đồng tín dụng song phương và rất khó chuyển nhượng. Trong khi đó, các công cụ nợ được chuẩn hóa về mệnh giá, kỳ hạn và được niêm yết để mua đi bán lại dễ dàng trên thị trường thứ cấp.
5. Các loại chứng khoán nợ phổ biến hiện nay
Trái phiếu là loại công cụ phổ biến nhất, bao gồm Trái phiếu Chính phủ và trái phiếu doanh nghiệp. Trái phiếu Chính phủ do Bộ Tài chính phát hành nhằm bù đắp bội chi ngân sách, được đánh giá có mức độ an toàn cao nhất thị trường vì hầu như không có rủi ro vỡ nợ. Trái phiếu doanh nghiệp do các công ty phát hành để tài trợ dự án, thường có mức lãi suất cao hơn để bù đắp rủi ro cho nhà đầu tư.
Chứng chỉ tiền gửi là công cụ do các ngân hàng thương mại phát hành nhằm huy động vốn dài hạn từ dân cư và tổ chức. Công cụ này có tính an toàn cao tương đương tiền gửi tiết kiệm nhưng người sở hữu có thể chuyển nhượng linh hoạt khi cần tiền gấp. ngoài ra, thị trường còn có các công cụ ngắn hạn dưới một năm như tín phiếu kho bạc và thương phiếu của các tập đoàn lớn để điều tiết dòng tiền ngắn hạn.
6. Lợi ích và rủi ro khi đầu tư chứng khoán nợ
Đầu tư vào các công cụ nợ mang lại nguồn thu nhập định kỳ ổn định, giúp đa dạng hóa danh mục và giảm thiểu rủi ro chung khi thị trường cổ phiếu biến động mạnh. Trong trường hợp doanh nghiệp gặp sự cố tài chính, nghĩa vụ trả nợ gốc và lãi cho chủ nợ luôn được đặt lên hàng đầu.
Tuy nhiên, rủi ro tín dụng là yếu tố cốt lõi mà nhà đầu tư cần đặc biệt lưu ý trước khi xuống tiền. Bài học từ những giai đoạn thị trường đóng băng trước đây cho thấy nhiều doanh nghiệp mất khả năng thanh toán dòng tiền do dòng vốn bị đứt gãy, dẫn đến việc chậm trả gốc và lãi trái phiếu. Nếu tổ chức phát hành mất khả năng thanh toán, nhà đầu tư phải đối mặt với nguy cơ mất một phần hoặc toàn bộ số vốn ban đầu.
Để bảo vệ nguồn vốn, nhà đầu tư cá nhân nên áp dụng bộ lọc dựa trên xếp hạng tín nhiệm từ các tổ chức độc lập uy tín như FiinRatings hay Saigon Ratings. Các tổ chức này sẽ đánh giá năng lực tài chính và gán nhãn mức độ an toàn từ cao xuống thấp (như AAA, AA, A đến các mức rủi ro hơn). Việc chọn mua các công cụ có định hạng tín nhiệm cao giúp bạn lọc bỏ các loại trái phiếu rác có nguy cơ vỡ nợ cao trên thị trường.
Tóm lại
Hiểu rõ chứng khoán nợ là gì giúp nhà đầu tư xây dựng một danh mục tài sản cân bằng và tạo ra nguồn dòng tiền thụ động ổn định. Để đầu tư hiệu quả, bạn cần đánh giá kỹ lưỡng rủi ro tín dụng của tổ chức phát hành và không nên chạy theo những mức lãi suất cao phi thực tế.
FAQ – Câu hỏi thường gặp về chứng khoán nợ
Khi doanh nghiệp phá sản, người giữ chứng khoán nợ hay chứng khoán vốn được trả tiền trước?
Người nắm giữ chứng khoán nợ luôn được ưu tiên trả tiền trước. Theo quy định pháp luật, khi thanh lý tài sản, doanh nghiệp phải hoàn trả đầy đủ các khoản nợ cho chủ nợ trước, sau đó phần tài sản còn dư (nếu có) mới được chia cho các cổ đông sở hữu chứng khoán vốn.
Người sở hữu chứng khoán nợ có quyền biểu quyết trong công ty không?
Không, bạn không có quyền biểu quyết hay can thiệp vào hoạt động quản trị của công ty. Người sở hữu loại chứng khoán này chỉ đứng ở vị thế là chủ nợ cho doanh nghiệp vay vốn, hoàn toàn khác với cổ đông sở hữu cổ phần.
Lợi nhuận từ chứng khoán nợ đến từ đâu?
Lợi nhuận đến từ hai nguồn chính là tiền lãi cuống phiếu trả định kỳ và lợi nhuận từ chênh lệch giá. Bạn có thể mua chứng khoán với giá thấp trên thị trường thứ cấp khi lãi suất tăng và bán lại với giá cao hơn khi lãi suất thị trường có xu hướng giảm.
Làm sao để mua chứng khoán nợ tại Việt Nam một cách an toàn?
Bạn có thể mở tài khoản tại các công ty chứng khoán lớn để mua trực tiếp trái phiếu doanh nghiệp đã qua sàng lọc hoặc trái phiếu chính phủ. Đối với nhà đầu tư F0 chưa có kinh nghiệm, lựa chọn an toàn nhất là mua chứng chỉ quỹ của các quỹ mở trái phiếu uy tín do các công ty quản lý quỹ chuyên nghiệp điều hành.


