
Thẻ Debit là công cụ thanh toán quen thuộc gắn liền với tài khoản ngân hàng và được sử dụng rộng rãi trong đời sống tài chính hiện đại. Nhờ cơ chế chi tiêu dựa trên số dư sẵn có, loại thẻ này đem lại sự chủ động và an toàn cho người dùng khi giao dịch. Từ thanh toán trực tuyến, rút tiền, chuyển khoản cho đến mua sắm hàng ngày, thẻ Debit giúp mọi thao tác trở nên nhanh chóng và minh bạch. Hiểu đúng cách vận hành của thẻ sẽ giúp bạn tránh nhầm lẫn với thẻ tín dụng và sử dụng tối ưu hơn trong cuộc sống.
1. Thẻ Debit là gì?
Thẻ Debit (thẻ ghi nợ) là loại thẻ ngân hàng dùng để thanh toán, rút tiền mặt, hoặc chuyển khoản dựa trên số tiền thực tế có trong tài khoản thanh toán. Cơ chế hoạt động là “nạp bao nhiêu, tiêu bấy nhiêu”, cho phép chi tiêu trong phạm vi số dư sẵn có, giúp kiểm soát tài chính tốt và không phát sinh nợ. Đây là phương thức thanh toán an toàn vì mọi giao dịch đều trừ thẳng vào số dư thực tế, tránh nguy cơ chi tiêu vượt khả năng.
Việc sử dụng thẻ Debit trở nên phổ biến vì tính minh bạch và dễ quản lý. Khi thanh toán, hệ thống ngân hàng kiểm tra số tiền trong tài khoản rồi thực hiện giao dịch ngay lập tức, giúp người dùng kiểm soát tài chính tốt hơn. Điều này đặc biệt phù hợp với những ai ưu tiên chi tiêu có kế hoạch và muốn tránh rủi ro nợ nần.
So với thẻ tín dụng, thẻ Debit không yêu cầu xét duyệt phức tạp hay điểm tín dụng. Bất kỳ ai có tài khoản ngân hàng đều có thể mở thẻ và sử dụng ngay. Đây chính là lý do thẻ Debit trở thành lựa chọn phổ biến nhất tại Việt Nam trong nhiều năm trở lại đây.
2. Thẻ Debit hoạt động như thế nào?
Thẻ Debit hoạt động dựa trên nguyên tắc có bao nhiêu dùng bấy nhiêu, tức là mỗi giao dịch sẽ trừ tiền trực tiếp từ tài khoản ngân hàng của bạn. Cơ chế này giúp người dùng tránh rủi ro nợ xấu và không phát sinh lãi suất như khi sử dụng thẻ tín dụng.
Khi quẹt thẻ hoặc thanh toán online, hệ thống ngân hàng xác minh số dư và khóa tạm số tiền tương ứng. Sau khi giao dịch hoàn tất, tiền được trừ khỏi tài khoản và bạn có thể kiểm tra ngay trong lịch sử giao dịch. Quy trình này giúp mọi bước đều rõ ràng và dễ theo dõi.
Thẻ Debit còn hỗ trợ nhiều tính năng như chuyển khoản, thanh toán hóa đơn, nạp tiền điện thoại hay rút tiền tại ATM. Nhờ sự linh hoạt, thẻ trở thành công cụ tài chính không thể thiếu trong đời sống hàng ngày, đặc biệt là với những ai ưu tiên quản lý chi tiêu hiệu quả.
3. Các loại thẻ Debit phổ biến hiện nay
Thẻ Debit hiện nay được chia thành thẻ ghi nợ nội địa và thẻ ghi nợ quốc tế, mỗi loại có những ưu điểm riêng. Thẻ nội địa phù hợp cho giao dịch trong nước, chi phí thấp và dễ sử dụng. Đây là lựa chọn tối ưu cho nhu cầu thanh toán cơ bản.
Trong khi đó, thẻ quốc tế cho phép giao dịch toàn cầu thông qua các tổ chức thanh toán như Visa hoặc Mastercard. Bạn có thể thanh toán online trên các trang nước ngoài, đặt vé máy bay, mua sắm xuyên biên giới hoặc rút tiền ở ATM quốc tế. Loại thẻ này mang lại nhiều tiện ích hơn, nhưng phí thường cao hơn đôi chút.
Cả hai đều có tính năng quản lý tài khoản trực tuyến, bảo mật đa lớp và hỗ trợ khóa/mở thẻ nhanh chóng trên ứng dụng ngân hàng. Điều này giúp người dùng dễ dàng lựa chọn loại thẻ phù hợp với nhu cầu tài chính của mình.
4. Ưu điểm của thẻ Debit
Thẻ Debit có ưu điểm lớn nhất là giúp người dùng quản lý chi tiêu hiệu quả. Bạn chỉ có thể sử dụng trong phạm vi tiền thật, nhờ đó tránh được tình trạng “quẹt thẻ quá tay” như thẻ tín dụng. Đây là lý do các gia đình hoặc sinh viên thường ưu tiên thẻ Debit để giữ cân bằng tài chính.
Một điểm mạnh khác là thẻ dễ mở và ít yêu cầu thủ tục. Chỉ cần có tài khoản ngân hàng, bạn có thể đăng ký thẻ ngay và sử dụng trong ngày. Điều này giúp tiết kiệm thời gian và phù hợp cho mọi đối tượng.
Ngoài ra, thẻ Debit hỗ trợ thanh toán nhanh, tích hợp với ví điện tử, QR Code, contactless và các nền tảng thương mại điện tử. Nhờ vậy, trải nghiệm giao dịch trở nên đơn giản, tiện lợi và an toàn hơn bao giờ hết.
5. Nhược điểm của thẻ Debit
Mặc dù có nhiều ưu điểm, thẻ Debit cũng tồn tại một số hạn chế nhất định. Vì phụ thuộc trực tiếp vào số tiền trong tài khoản, bạn có thể gặp gián đoạn giao dịch nếu số dư không đủ. Điều này đôi khi gây bất tiện, đặc biệt khi cần thanh toán gấp.
So với thẻ tín dụng, thẻ Debit không có các ưu đãi mạnh như hoàn tiền, trả góp hay ưu đãi du lịch. Do đó, những người muốn tối ưu hóa lợi ích khi chi tiêu có thể thấy thẻ Debit chưa đủ hấp dẫn.
Một nhược điểm nữa là khả năng bị từ chối khi thanh toán quốc tế hoặc giao dịch online, nếu ngân hàng chưa kích hoạt các dịch vụ hỗ trợ. Người dùng cần kiểm tra cài đặt hoặc liên hệ ngân hàng để đảm bảo thẻ hoạt động đúng.
6. Phân biệt thẻ Debit và thẻ Credit
Thẻ Debit khác thẻ tín dụng ở cơ chế sử dụng tiền: Debit dùng tiền có sẵn trong tài khoản, còn Credit sử dụng tiền ngân hàng cho vay trước rồi bạn trả sau. Đây là điểm khác biệt quan trọng nhất và là cơ sở dẫn đến cách quản lý chi tiêu, rủi ro tài chính và quyền lợi người dùng ở mỗi loại thẻ. Khi hiểu rõ sự khác nhau này, bạn sẽ biết khi nào nên dùng Debit và khi nào nên dùng Credit để tối ưu lợi ích.
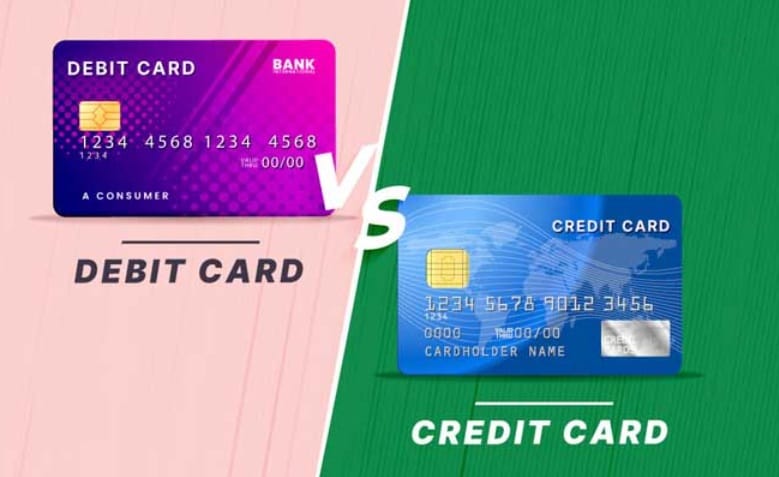
Ở thẻ Debit, mọi giao dịch đều trừ trực tiếp vào số dư tài khoản. Điều đó đồng nghĩa bạn chỉ chi tiêu trong khả năng tài chính của mình, dễ quản lý và không lo phát sinh nợ. Debit phù hợp cho chi tiêu hàng ngày, thanh toán cơ bản, rút tiền ATM hoặc kết nối với ví điện tử. Đặc biệt, người dùng không cần đáp ứng điều kiện phức tạp để mở thẻ, chỉ cần có tài khoản ngân hàng là sử dụng được ngay.
Ngược lại, thẻ Credit hoạt động theo nguyên tắc chi trước – trả sau, tức ngân hàng cấp cho bạn một hạn mức tín dụng để chi tiêu. Bạn cần thanh toán đúng kỳ sao kê để tránh lãi suất cao và phí phạt chậm trả. Mặc dù có rủi ro nợ xấu nếu quản lý kém, thẻ tín dụng lại đi kèm nhiều ưu đãi như hoàn tiền, tích điểm, trả góp và bảo hiểm du lịch. Đây là lý do nhiều người sử dụng Credit để tối ưu hóa quyền lợi trong các giao dịch lớn.
Một điểm khác biệt nữa là tiêu chuẩn xét duyệt. Thẻ Debit không yêu cầu lịch sử tín dụng, trong khi thẻ Credit cần đánh giá thu nhập, CIC và độ uy tín tài chính. Điều này khiến Credit trở thành công cụ mang tính vay mượn và đòi hỏi kỷ luật tài chính cao hơn. Việc chọn Debit hay Credit phụ thuộc vào mục tiêu chi tiêu, thói quen tài chính và nhu cầu ưu đãi của từng người.
Chốt lại
Thẻ Debit là công cụ thanh toán an toàn, minh bạch và phù hợp với mọi nhu cầu chi tiêu hàng ngày. Với cơ chế sử dụng tiền thực, thẻ giúp người dùng kiểm soát tài chính tốt hơn và tránh rủi ro nợ nần không mong muốn. Dù không có quá nhiều ưu đãi như thẻ tín dụng, thẻ Debit vẫn đóng vai trò quan trọng trong hoạt động giao dịch hiện đại nhờ sự tiện lợi và dễ sử dụng. Hy vọng bài viết đã giúp bạn hiểu rõ bản chất của thẻ Debit và lựa chọn phương thức thanh toán phù hợp với mình.
FAQ – Câu hỏi thường gặp
1. Mở thẻ Debit có mất phí không?
Có, tùy ngân hàng nhưng mức phí thường thấp và có thể được miễn.
2. Thẻ Debit có quẹt được online không?
Có, nếu là thẻ quốc tế hoặc đã kích hoạt thanh toán online.
3. Thẻ Debit có rút được tiền tại ATM khác ngân hàng không?
Có, nhưng có thể phát sinh phí rút tiền.
4. Số dư tối thiểu khi dùng thẻ Debit là bao nhiêu?
Mỗi ngân hàng quy định khác nhau, thường từ 50.000–100.000 đồng.
5. Dùng thẻ Debit có bị tính lãi không?
Không, vì bạn dùng tiền của chính mình nên không phát sinh lãi suất.


