
CIC được xem như bản lý lịch tín dụng của mỗi cá nhân, nơi ghi lại toàn bộ quá trình vay và trả nợ trong suốt nhiều năm. Khi hồ sơ CIC minh bạch và sạch, người vay có cơ hội được duyệt hạn mức tốt hơn, lãi suất ưu đãi hơn và thủ tục cũng nhanh chóng hơn. Vì vậy, hiểu rõ cách CIC vận hành sẽ giúp bạn chủ động hơn trong mọi quyết định liên quan đến tín dụng và quản lý tài chính cá nhân.
1. CIC là gì?
CIC (Credit Information Center) là Trung tâm Thông tin Tín dụng Quốc gia Việt Nam, thuộc Ngân hàng Nhà nước, chuyên thu thập, lưu trữ, xử lý và cung cấp thông tin tín dụng cá nhân/doanh nghiệp. CIC đánh giá uy tín người vay, lịch sử trả nợ và nợ xấu (nhóm 1-5), giúp ngân hàng quyết định cho vay. Mọi khoản vay, dư nợ, nợ xấu hay tình trạng thanh toán đều được cập nhật liên tục tại hệ thống này.
Trung tâm Thông tin Tín dụng Quốc gia Việt Nam (CIC) thu thập thông tin từ tất cả ngân hàng, công ty tài chính, tổ chức tín dụng vi mô và một phần từ các cơ quan dân sự. Điều đó có nghĩa là bất kỳ giao dịch vay mượn hay chậm trả nào của bạn đều được ghi lại đầy đủ. Nhờ vậy, ngân hàng có thể đánh giá khả năng trả nợ trước khi cấp tín dụng, từ đó giảm thiểu rủi ro nợ xấu.
Các dữ liệu tại CIC được lưu theo mã định danh cá nhân hoặc mã số doanh nghiệp. Khi một cá nhân đăng ký vay, ngân hàng chỉ cần truy vấn hệ thống để biết tình trạng tín dụng hiện tại. Quá trình này diễn ra nhanh và ảnh hưởng trực tiếp đến việc khoản vay được duyệt hay bị từ chối. Vì vậy, hiểu CIC chính xác là bước quan trọng để quản lý hồ sơ tài chính của bản thân.
2. CIC hoạt động như thế nào?
CIC hoạt động bằng cách thu thập, tổng hợp và phân tích thông tin tín dụng của người vay từ các tổ chức tài chính. Dữ liệu được cập nhật định kỳ và tự động hóa nhằm đảm bảo tính đầy đủ và chính xác. Khi bạn phát sinh khoản vay, ngân hàng bắt buộc phải báo cáo thông tin lên CIC theo quy định.
Quy trình hoạt động bắt đầu từ việc ngân hàng gửi dữ liệu về dư nợ, kỳ hạn trả, tình trạng thanh toán và lịch sử nợ xấu. CIC sẽ sàng lọc, kiểm tra và đưa vào hệ thống dữ liệu tập trung. Hệ thống này hoạt động gần như liên tục, giúp ngân hàng có thể truy vấn và kiểm tra hồ sơ khách hàng bất kỳ lúc nào. Tốc độ xử lý nhanh giúp quá trình thẩm định khoản vay diễn ra hiệu quả.
Khi ngân hàng cần đánh giá hồ sơ vay, họ sẽ truy vấn CIC để xem thông tin cá nhân hoặc doanh nghiệp. Nếu khách hàng có lịch sử trả nợ tốt, hồ sơ dễ được duyệt hơn. Ngược lại, nếu xuất hiện nợ xấu, khả năng từ chối sẽ rất cao. Nhờ cơ chế minh bạch này, thị trường tín dụng hoạt động ổn định hơn và giảm thiểu rủi ro hệ thống.
Ngoài ra, CIC còn phân tích và xây dựng điểm tín dụng dựa trên độ trễ thanh toán, số lượng khoản vay và tần suất truy vấn tín dụng. Điểm tín dụng cao thể hiện uy tín tài chính tốt, còn điểm thấp cảnh báo rủi ro không thanh toán. Đây chính là lý do mỗi cá nhân cần hiểu rõ và quản lý CIC của mình.
3. Điểm tín dụng CIC là gì?
Điểm tín dụng CIC là thang điểm đánh giá mức độ uy tín của người vay dựa trên lịch sử tín dụng đã được ghi nhận. Điểm càng cao thì khả năng được cấp tín dụng càng lớn. Ngân hàng dựa vào điểm này để ước tính rủi ro khi cho vay, từ đó quyết định hạn mức cũng như lãi suất.
Điểm tín dụng CIC thường dao động từ 300 đến 850, chia thành nhiều nhóm rủi ro khác nhau. Người thuộc nhóm điểm cao thường được đánh giá là “rủi ro thấp”, nghĩa là lịch sử trả nợ tốt và ít chậm thanh toán. Điều này giúp họ dễ dàng vay vốn, thậm chí được hưởng mức lãi suất ưu đãi hoặc hạn mức cao hơn. Ngược lại, nhóm điểm thấp sẽ gặp khó khăn khi đăng ký tín dụng.
Điểm tín dụng được tính dựa trên nhiều yếu tố: số lượng khoản vay đang có, thời gian mở thẻ tín dụng, mức độ chi tiêu, tình trạng thanh toán và số lần chậm trả. Bất kỳ hành vi nào liên quan đến tài chính đều có thể ảnh hưởng đến điểm số. Vì vậy, người vay cần theo dõi thường xuyên để đảm bảo điểm tín dụng không bị giảm do lỗi chủ quan.
Việc duy trì điểm tín dụng cao không chỉ giúp vay dễ hơn mà còn thể hiện sự uy tín trong quản lý tài chính cá nhân. Đặc biệt trong bối cảnh tín dụng tiêu dùng phát triển mạnh, việc sở hữu điểm số tốt giúp cải thiện khả năng tiếp cận các dịch vụ tài chính chất lượng.
4. CIC lưu trữ những thông tin gì?
CIC lưu trữ toàn bộ lịch sử tín dụng của khách hàng, bao gồm khoản vay cũ, khoản vay đang còn dư nợ và các giao dịch liên quan đến ngân hàng. Tất cả dữ liệu này được bảo mật và chỉ phục vụ công tác thẩm định tín dụng.
Danh mục dữ liệu bao gồm thông tin cá nhân như họ tên, số CCCD/CMND, ngày sinh và địa chỉ đăng ký. Bên cạnh đó là các thông tin chi tiết về khoản vay: hạn mức, phương thức trả nợ, thời gian thanh toán và số ngày chậm trả. Nếu khách hàng từng phát sinh nợ xấu, CIC cũng lưu lại theo từng nhóm nợ.
CIC còn ghi nhận thông tin về thẻ tín dụng như hạn mức, số dư nợ và lịch sử thanh toán. Điều này giúp phản ánh đầy đủ hành vi tài chính của khách hàng. Khi bạn dùng thẻ tín dụng chi tiêu quá hạn mức, thanh toán chậm hoặc phát sinh phí phạt, điểm tín dụng cũng bị ảnh hưởng.
Ngoài ra, CIC theo dõi số lần ngân hàng truy vấn hồ sơ tín dụng của bạn. Nếu tần suất truy vấn quá cao trong thời gian ngắn, hệ thống có thể đánh giá đó là dấu hiệu rủi ro tín dụng. Vì vậy, bạn chỉ nên đăng ký vay khi thật sự cần, tránh để CIC đánh giá tiêu cực.
5. CIC được chia thành những nhóm nợ nào?
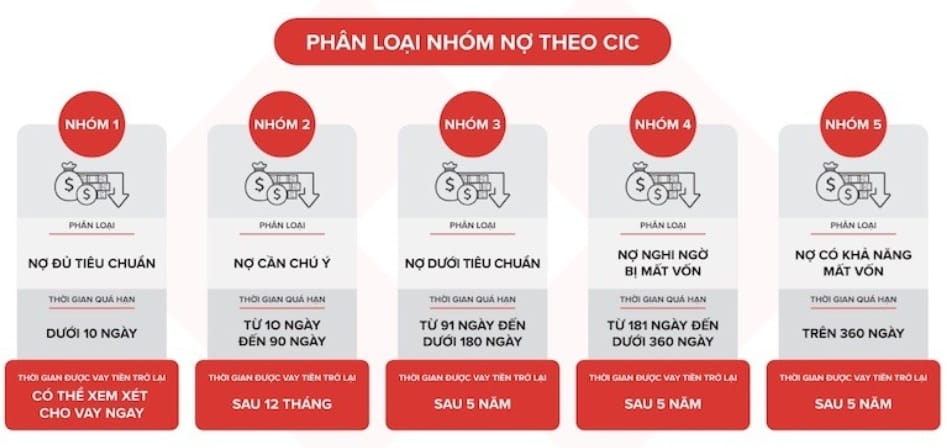
CIC phân loại nợ thành 5 nhóm chính, trong đó nhóm từ 3 đến 5 được xem là nợ xấu. Đây là tiêu chí quan trọng nhất quyết định việc hồ sơ vay vốn có được duyệt hay không.
Nhóm 1 là nhóm nợ đủ tiêu chuẩn, thể hiện khách hàng trả nợ đúng hạn và không bị cảnh báo rủi ro. Nhóm này chiếm tỷ lệ lớn và là điều kiện lý tưởng để tiếp tục vay vốn. Nhóm 2 là nợ cần chú ý, tức là khách hàng đã chậm trả từ 10 đến 90 ngày. Nếu rơi vào nhóm này, điểm tín dụng sẽ giảm đáng kể và ngân hàng sẽ hạn chế cấp tín dụng.
Nhóm 3 đến nhóm 5 là nợ xấu. Nhóm 3 là nợ dưới tiêu chuẩn, thường chậm trả từ 91 đến 180 ngày. Nhóm 4 là nợ nghi ngờ, còn nhóm 5 là nợ có khả năng mất vốn. Một khi đã rơi vào các nhóm này, khả năng vay vốn gần như bằng 0 trong vòng vài năm. Việc xử lý nợ xấu trở thành ưu tiên hàng đầu nếu muốn khôi phục điểm tín dụng.
Các nhóm nợ được CIC cập nhật theo thời gian thực, nghĩa là chỉ cần trả chậm một kỳ cũng có thể ảnh hưởng đến nhóm nợ hiện tại. Do đó, người vay cần theo dõi lịch thanh toán và luôn đảm bảo trả nợ đúng hạn để tránh bị ghi nhận vào hệ thống.
6. Nợ xấu CIC là gì và bao lâu được xóa?
Nợ xấu CIC là tình trạng người vay không trả nợ đúng hạn và bị ghi vào nhóm 3, 4 hoặc 5, dẫn đến hạn chế nghiêm trọng khả năng vay vốn. Đây là “vết đen” trong lịch sử tín dụng nếu không xử lý kịp thời.
Thời gian xóa nợ xấu phụ thuộc vào mức độ nghiêm trọng và lịch sử thanh toán sau khi tất toán. Nếu bạn đã thanh toán hết nợ, nhóm nợ xấu sẽ được lưu lại trong hệ thống từ 12 đến 60 tháng. Trong quá thời gian này, ngân hàng vẫn nhìn thấy lịch sử nợ và có thể từ chối hồ sơ vay mới.
Nhiều người lầm tưởng rằng chỉ cần trả nợ là CIC sẽ xóa nợ ngay lập tức. Tuy nhiên, hệ thống phải lưu lại lịch sử tối thiểu 1 năm nhằm đánh giá mức độ rủi ro dài hạn. Điều này giúp ngân hàng nhận biết những trường hợp có khả năng tái diễn chậm trả trong tương lai.
Do đó, cách tốt nhất để không bị nợ xấu là quản lý lịch thanh toán chặt chẽ, trả nợ đúng hạn và không vay vượt khả năng. Một khi nợ xấu đã hình thành, bạn sẽ mất nhiều năm để khôi phục tình trạng tín dụng ban đầu.
7. Cách kiểm tra CIC cá nhân
Bạn có thể kiểm tra CIC miễn phí thông qua ứng dụng MyCIC hoặc yêu cầu ngân hàng hỗ trợ tra cứu. Đây là cách nhanh nhất để biết mình có nợ xấu hay không.
Ứng dụng MyCIC cho phép đăng ký tài khoản, xác thực danh tính và xem báo cáo tín dụng. Quy trình xác minh khá đơn giản: cung cấp CCCD, chụp ảnh khuôn mặt và đợi hệ thống phê duyệt. Sau vài phút, bạn có thể xem toàn bộ thông tin tín dụng của mình một cách đầy đủ và minh bạch. Phần lớn người dùng chọn cách này vì nhanh và chủ động.
Ngoài ra, bạn có thể yêu cầu ngân hàng tra cứu. Khi đăng ký vay vốn, nhân viên sẽ kiểm tra CIC để phục vụ thẩm định. Nếu bạn muốn xem chi tiết, ngân hàng sẽ cung cấp báo cáo theo yêu cầu. Tuy nhiên, bạn chỉ nên dùng cách này khi thật sự cần hoặc khi đang làm hồ sơ vay mới.
Kiểm tra CIC định kỳ là cách tốt nhất để quản lý tài chính cá nhân, phát hiện sớm sai sót dữ liệu hoặc các khoản vay không phải của mình. Việc chủ động theo dõi giúp bạn bảo vệ điểm tín dụng và tránh rơi vào tình trạng bị nợ xấu ngoài ý muốn.
Tóm lại
CIC đóng vai trò cực kỳ quan trọng trong hoạt động tín dụng tại Việt Nam, ảnh hưởng trực tiếp đến khả năng vay vốn của mỗi cá nhân hay doanh nghiệp. Hiểu rõ CIC là gì, cách hoạt động, cách phân nhóm nợ và cách kiểm tra điểm tín dụng sẽ giúp bạn chủ động hơn trong quản lý tài chính. Một hồ sơ CIC sạch, điểm tín dụng cao luôn là tấm vé vàng giúp bạn tiếp cận các khoản vay chất lượng, lãi suất tốt và hạn mức cao.
FAQ – Câu hỏi thường gặp
CIC là gì?
Là trung tâm lưu trữ lịch sử tín dụng quốc gia, thuộc Ngân hàng Nhà nước Việt Nam.
Kiểm tra CIC có mất phí không?
Không, bạn có thể kiểm tra miễn phí trên ứng dụng MyCIC.
Nợ xấu bao lâu được xóa?
Từ 12 đến 60 tháng sau khi thanh toán đầy đủ.
Có sửa thông tin CIC sai được không?
Có, bạn cần liên hệ ngân hàng cung cấp khoản vay để yêu cầu điều chỉnh.
Nợ nhóm 2 có phải nợ xấu không?
Không, nhưng vẫn ảnh hưởng mạnh đến khả năng vay vốn.


