
Arbitrage là khái niệm thường xuất hiện trong các thảo luận về tài chính hiện đại nhưng không phải ai cũng nắm bắt rõ cơ chế cốt lõi. Việc hiểu đúng bản chất giúp nhà đầu tư nhận diện cơ hội thực tế và tránh những rủi ro tiềm ẩn trên thị trường. Bài viết này sẽ phân tích chi tiết arbitrage là gì cùng các khía cạnh kỹ thuật liên quan.
1. Arbitrage là gì?
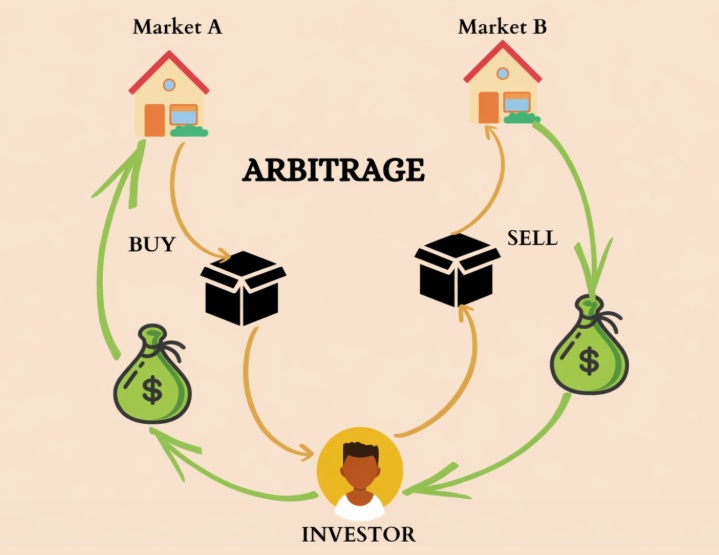
Arbitrage (Kinh doanh chênh lệch giá) là chiến lược mua một tài sản tại thị trường có giá thấp hơn và bán ngay lập tức ở thị trường có giá cao hơn. Mục tiêu là hưởng lợi nhuận từ sự chênh lệch giá này mà không chịu rủi ro thị trường đáng kể.
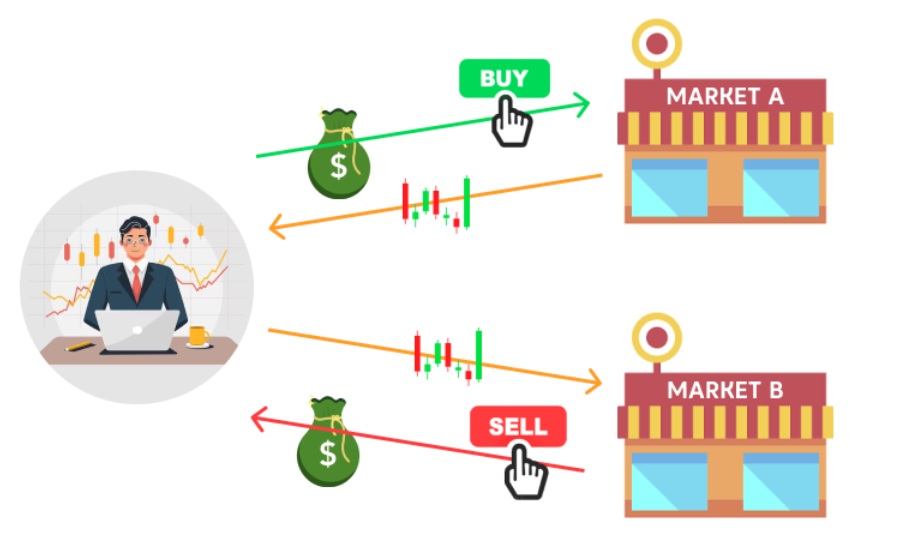
Bản chất của phương pháp này là tận dụng sự thiếu hiệu quả tạm thời của thị trường tài chính toàn cầu. Khi thông tin hoặc thanh khoản giữa các sàn giao dịch không đồng nhất, giá của cùng một loại tài sản có thể khác biệt trong thời gian ngắn.
Dưới đây là bảng tóm tắt nhanh về đặc điểm của hình thức này:
| Đặc điểm | Mô tả |
| Bản chất | Tận dụng sự thiếu hiệu quả của thị trường |
| Mục tiêu | Lợi nhuận phi rủi ro (về mặt lý thuyết) |
| Yếu tố tiên quyết | Tốc độ thực thi (Latency) và vốn lớn |
2. Cơ chế hoạt động: Khi nào thì Arbitrage xuất hiện?
Kinh doanh chênh lệch giá dựa trên nền tảng của “Quy luật một giá” (Law of one price), khẳng định rằng một tài sản giống hệt nhau phải có cùng giá trên tất cả các thị trường. Tuy nhiên, trong thực tế, các thị trường thường không hoàn hảo do độ trễ thông tin và sự khác biệt về thanh khoản giữa các sàn giao dịch hoặc khu vực địa lý.
Khi giá tài sản ở một sàn giao dịch thấp hơn giá ở sàn khác, arbitrage sẽ xuất hiện để cân bằng cung cầu. Các nhà giao dịch thực hiện mua ở nơi giá thấp và bán ở nơi giá cao, hành động này làm tăng áp lực mua tại sàn giá thấp và tăng áp lực bán tại sàn giá cao. Quá trình này giúp đẩy giá cả về trạng thái cân bằng, làm cho thị trường trở nên hiệu quả hơn (thị trường hiệu quả).
Sự chênh lệch giá (spread) sẽ thu hẹp dần khi ngày càng nhiều người tham gia khai thác. Những người thực hiện arbitrage đóng vai trò quan trọng trong việc duy trì tính thanh khoản và sự ổn định của thị trường chung. Tuy nhiên, tại các liquidity pool (bể thanh khoản) lớn, cơ hội này thường bị triệt tiêu gần như ngay lập tức bởi các hệ thống giao dịch tự động.
3. Ví dụ thực tế về Arbitrage
Giả sử bạn đang giao dịch tiền điện tử và phát hiện sự chênh lệch giá Bitcoin (BTC) trên hai sàn giao dịch khác nhau. Sàn A đang niêm yết giá BTC ở mức 60.000 USD, trong khi tại Sàn B, giá niêm yết là 60.150 USD.
Bạn quyết định mua 1 BTC tại Sàn A với giá 60.000 USD và ngay lập tức chuyển sang Sàn B để bán. Tuy nhiên, bạn phải tính toán chi phí bao gồm phí giao dịch (Maker/Taker) và phí nạp/rút giữa hai sàn, giả định tổng phí là 100 USD. Lợi nhuận thực tế sẽ được tính là 60.150 USD (tổng bán) – 60.000 USD (tổng mua) – 100 USD (tổng phí) = 50 USD.
Điểm mấu chốt ở đây là nếu bạn bỏ qua chi phí giao dịch và độ trễ khi thực thi lệnh, bạn rất dễ rơi vào tình trạng thua lỗ. Trong môi trường giao dịch thực tế, nếu phí giao dịch lớn hơn 150 USD hoặc giá tại Sàn B giảm đột ngột trong quá trình chuyển tiền, cơ hội lợi nhuận sẽ biến mất hoàn toàn.
4. Phân biệt Arbitrage, Đầu cơ và Phòng hộ
Nhiều nhà đầu tư mới thường nhầm lẫn giữa kinh doanh chênh lệch giá với các hình thức đầu tư khác do sự tương đồng về mục tiêu lợi nhuận. Việc phân biệt rõ ràng các khái niệm này giúp bạn xác định được chiến lược phù hợp với khẩu vị rủi ro của bản thân.
| Tiêu chí | Arbitrage | Đầu cơ (Speculation) | Phòng hộ (Hedging) |
| Mục tiêu | Ăn chênh lệch giá | Dự đoán xu hướng giá | Giảm thiểu rủi ro |
| Thời gian | Ngay lập tức | Ngắn hạn hoặc dài hạn | Theo thời gian nắm giữ |
| Rủi ro | Thấp (nếu thực thi nhanh) | Cao | Thấp hoặc trung bình |
Tóm lại, nếu Arbitrage tập trung vào việc tận dụng sự sai lệch giá tức thời, thì Đầu cơ đòi hỏi dự báo xu hướng tương lai và Phòng hộ lại nhằm mục đích bảo vệ tài sản hiện có. Nhà đầu tư nên chọn Arbitrage khi có lợi thế về công nghệ và vốn, thay vì coi đây là hình thức đầu cơ thông thường.
5. Các hình thức Arbitrage phổ biến
Spatial Arbitrage (Arbitrage không gian) là hình thức cơ bản nhất, liên quan đến việc tận dụng sự khác biệt giá của cùng một tài sản trên hai sàn giao dịch khác nhau. Đây là hình thức đòi hỏi khả năng quản lý tài sản trên nhiều nền tảng cùng lúc.
Triangular Arbitrage (Arbitrage tam giác) xảy ra trong cùng một sàn giao dịch thông qua ba cặp tiền khác nhau. Ví dụ, bạn có thể thực hiện chuỗi lệnh BTC/USD sang BTC/ETH rồi cuối cùng là ETH/USD để thu về lợi nhuận chênh lệch.
Statistical Arbitrage (Arbitrage thống kê) sử dụng các mô hình định lượng phức tạp và thuật toán HFT (High-frequency trading) để tìm kiếm các cơ hội chênh lệch dựa trên xác suất lịch sử. Đây là hình thức nâng cao, đòi hỏi hạ tầng công nghệ cực kỳ mạnh mẽ để thực thi lệnh trong mili giây.
6. Lợi ích và rủi ro: Tại sao không làm giàu dễ dàng?
Rủi ro thực tế lớn nhất trong kinh doanh chênh lệch giá là sự trượt giá (Slippage), xảy ra khi lệnh khớp không đúng với giá kỳ vọng do thị trường biến động mạnh. Khi đó, mức giá tại thời điểm khớp lệnh có thể thấp hơn giá mua ban đầu, dẫn đến thua lỗ thay vì lợi nhuận.
Execution Risk (Rủi ro thực thi) cũng là một yếu tố sống còn vì thị trường biến động quá nhanh, khiến cơ hội thường biến mất trong mili giây. Nếu hệ thống mạng hoặc API của sàn gặp trục trặc, toàn bộ chiến lược sẽ thất bại. Phí giao dịch cũng là “kẻ thù” âm thầm bào mòn lợi nhuận nếu không được tính toán kỹ lưỡng ngay từ đầu.
Đây là cuộc chơi của công nghệ, thuật toán và vốn lớn, hoàn toàn không dành cho người giao dịch thủ công. Việc cạnh tranh với các Bot giao dịch chuyên nghiệp là điều gần như bất khả thi đối với các cá nhân không có hạ tầng kỹ thuật hỗ trợ.
Chốt lại
Việc hiểu rõ arbitrage là gì giúp nhà đầu tư có cái nhìn khách quan hơn về các cơ hội trên thị trường tài chính thay vì kỳ vọng vào những lợi nhuận dễ dàng. Để thành công, bạn cần kết hợp giữa kiến thức chuyên môn, hạ tầng công nghệ và sự kỷ luật trong tính toán chi phí. Hãy luôn đánh giá kỹ khả năng của bản thân trước khi tham gia vào các chiến lược phức tạp này.
FAQ – Câu hỏi thường gặp về Arbitrage
Arbitrage có thực sự không có rủi ro không?
Về mặt lý thuyết, arbitrage là phi rủi ro vì bạn mua và bán đồng thời. Tuy nhiên, trên thực tế, bạn vẫn đối mặt với rủi ro thực thi lệnh, phí giao dịch cao và sự biến động thị trường.
Tại sao tôi không thể làm giàu bằng Arbitrage dễ dàng?
Đây là cuộc đua về tốc độ và vốn, nơi các hệ thống giao dịch tự động luôn nhanh hơn con người. Hầu hết lợi nhuận từ chênh lệch giá đã được các tổ chức lớn khai thác triệt để.
Làm sao để tính toán lợi nhuận sau phí chính xác?
Công thức tính chính xác là lấy giá bán trừ đi giá mua, sau đó trừ đi tổng chi phí giao dịch ở cả hai đầu. Nếu con số cuối cùng dương, đó mới là lợi nhuận thực tế.
Có công cụ nào hỗ trợ quét Arbitrage không?
Hiện nay có nhiều phần mềm, Bot giao dịch và API cung cấp dịch vụ quét dữ liệu theo thời gian thực. Tuy nhiên, việc sử dụng cần kiến thức về lập trình và quản trị rủi ro cao.


