
Thị trường tài chính luôn tồn tại những khoảng trống giá ngắn hạn do sự bất đối xứng thông tin và tốc độ cập nhật dữ liệu của các sàn giao dịch. Hiểu rõ Triangular Arbitrage là gì giúp các nhà đầu tư nhận diện được cơ chế vận hành của dòng tiền và cách các quỹ lớn khai thác thị trường. Bài viết này sẽ phân tích chi tiết từ lý thuyết toán học đến các biến số thực chiến như chi phí vận hành và trượt giá.
1. Triangular Arbitrage là gì?
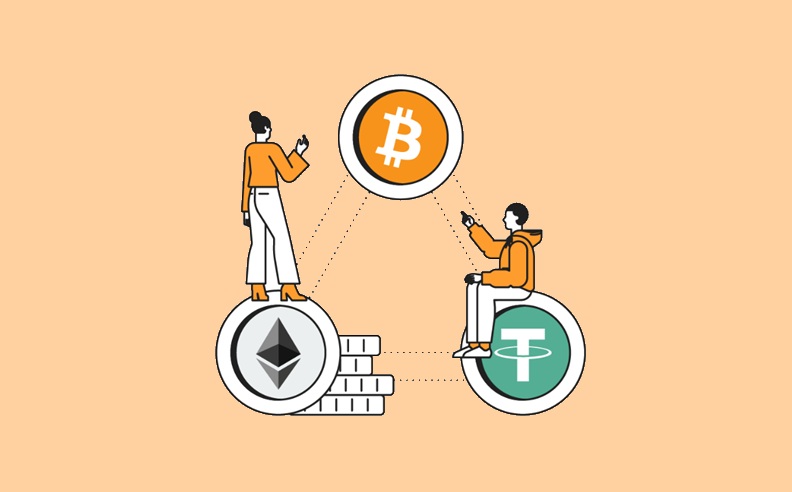
Triangular Arbitrage (kinh doanh chênh lệch giá ba bên) là chiến lược giao dịch tận dụng sự phi lý về tỷ giá giữa ba cặp tài sản khác nhau trên cùng một thị trường để thu về lợi nhuận phi rủi ro. Quy trình này tạo ra một vòng lặp giao dịch khép kín, bắt đầu và kết thúc bằng cùng một loại tài sản.
Hoạt động kinh doanh chênh lệch giá này xảy ra khi tỷ giá chéo thực tế giữa các cặp tiền tệ không đồng nhất với tỷ giá lý thuyết được thiết lập bởi thị trường. Sự lệch pha này thường chỉ xuất hiện trong những khoảng thời gian rất ngắn trước khi lực mua và bán tự động điều chỉnh giá về mức cân bằng. Do đó, việc khai thác đòi hỏi hệ thống tính toán có độ trễ cực thấp.
2. Cơ chế hoạt động của chiến lược chênh lệch giá ba bên
Cơ chế cốt lõi của chiến lược dựa trên sự mất cân bằng của tỷ giá chéo (cross exchange rate) giữa các tài sản. Trong trạng thái thị trường hiệu quả lý thuyết, tỷ giá giữa tài sản A và C phải bằng tỷ giá của A/B nhân với B/C. Tuy nhiên, áp lực mua bán bất ngờ tại một cặp giao dịch có thể phá vỡ sự cân bằng này, tạo ra điều kiện Arbitrage khi:
Tỷ giá thực tế ≠ Tỷ giá chéo lý thuyết
Mô hình này vận hành theo một đồ thị vòng tròn khép kín nối liền ba đỉnh của tam giác tài sản. Nhà giao dịch sẽ thực hiện chuỗi hành động liên hoàn: đổi A → Tài sản B → Tài sản C → Tài sản A. Nếu tích của ba tỷ giá này khác 1, một cơ hội sinh lời ròng xuất hiện ngay lập tức mà không chịu rủi ro định giá của thị trường.
Sự xuất hiện và biến mất của các cơ hội này phụ thuộc hoàn toàn vào cấu trúc Order book (Sổ lệnh) tại sàn giao dịch. Khi có một lệnh lớn quét qua sổ lệnh của một cặp, giá của cặp đó sẽ bị lệch đi trong vài mili-giây. Các hệ thống máy tính phải quét sâu vào thanh khoản sẵn có trong sổ lệnh để đảm bảo khối lượng giao dịch đủ lớn mà không làm mất đi biên độ chênh lệch.
3. Ví dụ thực tế cách tính Triangular Arbitrage trong Crypto
Để hiểu rõ cách hoạt động của Triangular Arbitrage, giả sử một nhà đầu tư có số vốn ban đầu là 10,000 USDT. Tại cùng một thời điểm trên sàn giao dịch, ba cặp tiền có mức giá như sau:
- BTC/USDT = 60,000
- ETH/BTC = 0.051
- ETH/USDT = 3,030
Trong trường hợp chưa tính phí giao dịch và trượt giá, quy trình thực hiện sẽ diễn ra theo ba bước:
- Bước 1: Dùng 10,000 USDT mua BTC với giá 60,000 USDT/BTC. Nhà đầu tư nhận được 0.16667 BTC.
- Bước 2: Dùng 0.16667 BTC mua ETH với tỷ giá 0.051 BTC/ETH. Nhà đầu tư nhận được ≈ 3.26804 ETH.
- Bước 3: Bán 3.26804 ETH lấy USDT với giá 3,030 USDT/ETH. Nhà đầu tư thu được ≈ 9,902.16 USDT
Kết quả cuối cùng chỉ thu về 9,902.16 USDT, thấp hơn vốn ban đầu 97.84 USDT. Điều này cho thấy bộ tỷ giá trên không tạo ra cơ hội Triangular Arbitrage, hoặc cơ hội chỉ tồn tại theo chiều giao dịch ngược lại.
Giả sử thị trường thay đổi và tỷ giá ETH/USDT tăng lên 3,090, trong khi hai tỷ giá còn lại vẫn giữ nguyên. Khi đó, bước cuối sẽ cho kết quả: 3.26804 × 3,090 ≈ 10,098.24 USDT. Nhà đầu tư thu về 10,098.24 USDT, tương đương lợi nhuận gộp 98.24 USDT, tức khoảng 0.98% so với số vốn ban đầu.
Tuy nhiên, đây mới chỉ là lợi nhuận lý thuyết. Trong thực tế, giao dịch còn phải chịu nhiều khoản chi phí như:
- Phí giao dịch: Nếu sàn thu 0.1% cho mỗi lệnh thì ba lần khớp lệnh sẽ tiêu tốn khoảng 0.3% tổng giá trị giao dịch.
- Trượt giá (Slippage): Khi thanh khoản thấp hoặc khối lượng đặt lệnh lớn, mức giá khớp thực tế có thể kém hơn giá niêm yết, làm giảm lợi nhuận.
- Độ trễ khớp lệnh: Chỉ cần một trong ba cặp tiền biến động trong thời gian thực hiện vòng giao dịch, lợi nhuận kỳ vọng có thể giảm đáng kể hoặc chuyển thành thua lỗ.
Ví dụ, với mức phí giao dịch khoảng 0.3%, riêng chi phí này đã tương đương gần 30 USDT đối với khoản vốn 10,000 USDT. Nếu cộng thêm chi phí do trượt giá khoảng 0.05%–0.10%, tổng chi phí có thể vượt 0.35% giá trị giao dịch.
Vì vậy, một cơ hội Triangular Arbitrage chỉ thực sự đáng thực hiện khi biên độ chênh lệch tỷ giá đủ lớn để bù đắp toàn bộ phí giao dịch và trượt giá, đồng thời vẫn còn một phần lợi nhuận sau cùng. Nếu mức chênh lệch chỉ khoảng 0.35% hoặc thấp hơn, lợi nhuận ròng gần như sẽ bị xóa sạch, thậm chí nhà đầu tư có thể chịu lỗ ngay sau khi hoàn tất toàn bộ vòng giao dịch.
4. Phân biệt Triangular Arbitrage với các hình thức Arbitrage khác
Việc nhầm lẫn giữa các hình thức kinh doanh chênh lệch giá khiến nhiều nhà đầu tư đánh giá sai lệch về hạ tầng kỹ thuật và rủi ro cần quản lý. Mỗi phương pháp có không gian vận hành và bản chất toán học riêng biệt.
| Tiêu chí so sánh | Triangular Arbitrage | Spatial Arbitrage (Chênh lệch giá không gian) | Statistical Arbitrage (Chênh lệch giá thống kê) |
| Bản chất | Khai thác sai lệch tỷ giá giữa 3 cặp tiền tệ. | Khai thác sai lệch giá của 1 tài sản giữa 2 sàn khác nhau. | Dựa trên mô hình xác suất và sự tương quan giá của 2 tài sản. |
| Địa điểm giao dịch | Diễn ra trên cùng 1 sàn giao dịch. | Diễn ra trên ít nhất 2 sàn giao dịch khác nhau. | Có thể cùng hoặc khác sàn. |
| Mức độ rủi ro | Phi rủi ro về mặt định giá (chỉ rủi ro thực thi). | Rủi ro nghẽn mạng khi chuyển tài sản giữa các sàn. | Rủi ro cao do dựa trên xác suất (giá có thể không hội tụ). |
| Tốc độ yêu cầu | Cực kỳ cao (Mili-giây). | Trung bình đến cao (Phụ thuộc tốc độ blockchain). | Thấp đến trung bình (Giao dịch theo mô hình dài hạn). |
Nhìn chung, Triangular Arbitrage tối ưu hơn về mặt chi phí nạp rút tài sản do dòng vốn không cần rời khỏi sàn. Trong khi đó, các hình thức khác yêu cầu quản trị rủi ro mạng lưới hoặc chấp nhận rủi ro toán học lớn hơn.
5. Giao dịch chênh lệch 3 bên giữa Bot tự động với Thao tác thủ công
Nhiều nhà giao dịch cá nhân thường có ảo tưởng về việc tự tay tìm kiếm các cặp lệch giá và đặt lệnh thủ công để kiếm lời. Tuy nhiên, việc thao tác bằng tay hoàn toàn bất khả thi trong môi trường tài chính hiện đại khi tốc độ xử lý của con người được tính bằng giây. Theo cơ chế hiệu quả thị trường, các cơ hội lệch giá tam giác thường bị triệt tiêu chỉ sau vài mili-giây kể từ khi xuất hiện.
Bản chất của cuộc chơi này hiện nay thuộc về High-Frequency Trading (Giao dịch tần suất cao – HFT) thông qua các thuật toán tự động. Bot lập trình sẵn có khả năng quét hàng nghìn cặp giao dịch cùng lúc, tính toán ma trận tỷ giá và tự động đẩy lệnh chỉ trong tích tắc. Con người không thể cạnh tranh với máy tính về tần suất giám sát và tốc độ phản ứng với dữ liệu luồng.
Để đạt được hiệu suất tối đa, các tổ chức tài chính lớn hoặc các “cá mập” sử dụng thuật toán quét API liên tục với băng thông ưu tiên. Họ đặt máy chủ đồng địa điểm (co-location) sát bên trung tâm dữ liệu của sàn giao dịch nhằm giảm thiểu tối đa độ trễ truyền tải mạng. Mọi rào cản về mặt vật lý đều được tối ưu hóa để đảm bảo lệnh của họ khớp trước toàn bộ thị trường đại chúng.
6. Lợi ích và rủi ro tiềm ẩn khi kinh doanh chênh lệch giá ba bên
Đối với hệ sinh thái tài chính, hoạt động chênh lệch giá ba bên đóng vai trò quan trọng trong việc cung cấp thanh khoản và duy trì tính ổn định của thị trường. Bằng việc liên tục mua tài sản định giá thấp và bán tài sản định giá cao, các hệ thống này thu hẹp khoảng cách sai lệch giá. Điều này giúp các nhà đầu tư phổ thông có thể giao dịch với tỷ giá công bằng hơn trên mọi cặp tiền.
Tuy nhiên, chiến lược này ẩn chứa những rủi ro kỹ thuật nghiêm trọng mà người vận hành hệ thống phải đối mặt:
- Rủi ro thực thi lệnh một chiều: Lệnh thứ nhất và thứ hai khớp thành công nhưng lệnh thứ ba bị kẹt hoặc trượt giá sâu do thị trường đảo chiều đột ngột, khiến nhà giao dịch rơi vào trạng thái ôm giữ một loại tài sản không mong muốn.
- Rủi ro chi phí ẩn: Chi phí xây dựng hệ thống bot, phí bản quyền dữ liệu thời gian thực và phí duy trì máy chủ tốc độ cao liên tục ăn mòn biên lợi nhuận vốn đã rất mỏng của chiến lược.
Tóm lại
Triangular Arbitrage không chỉ là một khái niệm lý thuyết về sự lệch giá mà còn là cuộc đua công nghệ khốc liệt giữa các hệ thống giao dịch thuật toán. Việc hiểu rõ bản chất cơ chế chênh lệch giá ba bên giúp nhà đầu tư có cái nhìn thực tế, tránh các bẫy chi phí và định hình tư duy đúng đắn về tính hiệu quả của thị trường tài chính hiện đại.
FAQ – Câu hỏi thường gặp về Triangular Arbitrage
Chạy bot Triangular Arbitrage có vi phạm điều khoản hoặc bị sàn cấm không?
Không, các sàn giao dịch hoàn toàn không cấm và thậm chí rất hoan nghênh hoạt động này. Bot Arbitrage tạo ra khối lượng giao dịch khổng lồ và đem lại nguồn thu phí giao dịch lớn cho sàn, đồng thời giúp sàn duy trì tỷ giá ổn định.
Cần tối thiểu bao nhiêu vốn để vận hành chiến lược chênh lệch giá ba bên hiệu quả?
Chiến lược này đòi hỏi nguồn vốn lớn để bù đắp các chi phí cố định liên quan đến hạ tầng máy chủ và thuật toán. Do biên lợi nhuận ròng trên mỗi vòng lặp cực kỳ mỏng, lượng vốn lớn giúp tối ưu hóa lợi nhuận tuyệt đối thu về.
Tại sao tôi tính toán thấy có cơ hội ăn chênh lệch giá ba bên nhưng khi đặt lệnh lại bị lỗ?
Hiện tượng này xảy ra do bạn chưa khấu trừ chi phí giao dịch ở cả ba đầu lệnh và chưa tính toán đến độ trễ lệnh. Trong khoảng thời gian lệnh gửi đến sàn, độ trễ mạng khiến giá thực tế ở sổ lệnh bị thay đổi dẫn đến trượt giá tiêu cực.


