
Chi phí biên là khái niệm giữ vai trò đặc biệt quan trọng trong kinh tế học và quản trị doanh nghiệp, bởi nó cho thấy mức chi phí phát sinh thêm khi sản xuất thêm một đơn vị sản phẩm. Đây là cơ sở giúp doanh nghiệp quyết định tăng sản lượng, giữ nguyên hay thu hẹp hoạt động, tùy thuộc điều kiện thị trường tại mỗi thời điểm. Khi nắm rõ chi phí biên vận động như thế nào, người quản lý sẽ hiểu sâu hơn cách tối ưu hóa lợi nhuận và hạn chế rủi ro trong quá trình sản xuất. Nhờ đó, các quyết định kinh doanh trở nên chính xác và hiệu quả hơn.
1. Chi phí biên là gì?
Chi phí biên (Marginal Cost – MC) là chi phí tăng thêm khi doanh nghiệp sản xuất thêm một đơn vị sản phẩm hoặc dịch vụ. Đây là chỉ số phản ánh sự thay đổi trong tổng chi phí khi sản lượng được điều chỉnh tăng hoặc giảm, thường được sử dụng để xem xét hiệu quả mở rộng quy mô.
Ở góc độ kinh tế học, chi phí biên cho biết doanh nghiệp phải bỏ thêm bao nhiêu tiền để tạo ra sản phẩm cuối cùng tiếp theo. Con số này không cố định, mà thay đổi theo từng giai đoạn sản xuất. Khi mới tăng sản lượng, chi phí biên có thể giảm do tận dụng được nguồn lực sẵn có. Nhưng khi vượt quá năng lực tối ưu, chi phí biên sẽ tăng cao vì máy móc, nhân lực hay nguyên vật liệu bị quá tải.
Với doanh nghiệp, theo dõi chi phí biên giúp xác định điểm mà sản xuất trở nên kém hiệu quả. Nếu chi phí biên lớn hơn doanh thu bán ra, việc mở rộng sản lượng sẽ làm giảm lợi nhuận. Ngược lại, nếu chi phí biên thấp hơn doanh thu, tăng sản lượng có thể mang lại lợi ích kinh tế lớn hơn.
2. Công thức tính chi phí biên (MC)
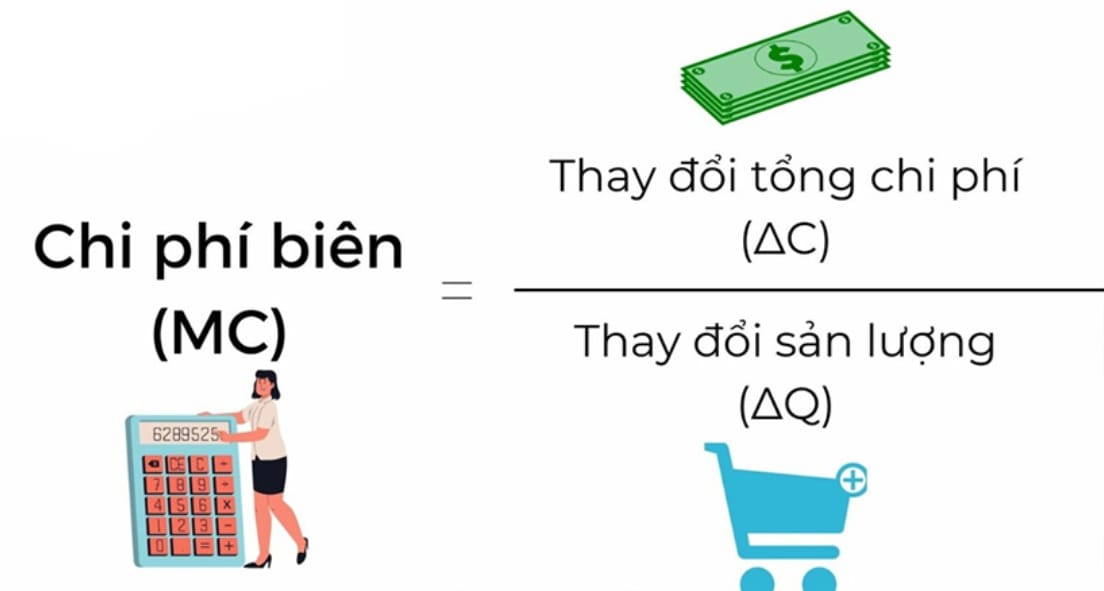
Công thức chi phí biên được tính bằng mức thay đổi của tổng chi phí chia cho mức thay đổi của sản lượng:
MC = ΔTC/ ΔQ
Trong thực tế, công thức này mô tả chi phí phát sinh khi sản xuất thêm một đơn vị sản phẩm. Nếu tổng chi phí tăng 100.000 đồng khi sản lượng tăng từ 100 lên 101 sản phẩm, chi phí biên chính là 100.000 đồng. Nhìn đơn giản nhưng công thức này giúp doanh nghiệp đánh giá rất nhiều vấn đề liên quan đến hiệu suất và tối ưu chi phí.
Điều quan trọng là doanh nghiệp không chỉ tính một lần mà cần theo dõi biến động chi phí biên theo chu kỳ sản xuất. Mỗi ngành có cấu trúc chi phí khác nhau, vì vậy chi phí biên có thể biến động mạnh hoặc ổn định tùy đặc tính sản xuất. Các ngành thâm dụng lao động thường có chi phí biên biến động lớn hơn so với ngành thâm dụng máy móc.
3. Vai trò của chi phí biên
Chi phí biên đóng vai trò là thước đo quan trọng giúp doanh nghiệp quyết định sản lượng tối ưu nhằm đạt lợi nhuận cao nhất. Khi chi phí biên thấp hơn doanh thu biên, doanh nghiệp nên mở rộng sản xuất, còn khi chi phí biên vượt doanh thu biên, việc cắt giảm sản lượng là cần thiết.
Ở góc độ năng lực sản xuất, chi phí biên giúp doanh nghiệp nhận diện điểm giới hạn mà dây chuyền bắt đầu hoạt động kém hiệu quả. Tại giai đoạn này, dù sản lượng tăng, chi phí mỗi đơn vị lại tăng nhanh hơn, khiến lợi nhuận suy giảm. Hiểu rõ điều này giúp doanh nghiệp tránh mở rộng quá mức gây lãng phí nguồn lực.
Về định giá sản phẩm, chi phí biên là cơ sở giúp doanh nghiệp đưa ra mức giá phù hợp với thị trường. Khi chi phí biên thay đổi, doanh nghiệp có thể đánh giá lại chính sách giá, chiết khấu hoặc chiến lược mở rộng phân khúc. Điều này đặc biệt quan trọng trong bối cảnh chi phí nguyên liệu biến động mạnh.
4. Chi phí biên và sản lượng tối ưu
Sản lượng tối ưu đạt được khi chi phí biên bằng doanh thu biên. Tại điểm này, doanh nghiệp tối đa hóa lợi nhuận và không bị lãng phí chi phí sản xuất. Nếu tiếp tục tăng sản lượng sau ngưỡng này, chi phí biên cao hơn doanh thu biên sẽ khiến lợi nhuận giảm.
Trong kinh tế vi mô, mối quan hệ giữa chi phí biên và sản lượng được mô tả bằng đường MC – một đường cong thường giảm ở giai đoạn đầu và tăng dần ở giai đoạn sau. Doanh nghiệp có thể dựa vào mô hình này để xác định giai đoạn sản xuất đang hiệu quả hay không. Đây cũng là cơ sở quan trọng trong phân tích điểm hòa vốn.
Nhìn rộng hơn, hiểu được sản lượng tối ưu giúp doanh nghiệp cân đối nguồn lực, giảm các khoản chi phí biến đổi và cố định. Hơn nữa, lựa chọn sản lượng đúng thời điểm còn giúp doanh nghiệp nắm bắt cơ hội thị trường và nâng cao năng lực cạnh tranh.
5. Chi phí biên và hiệu quả kinh tế theo quy mô
Hiệu quả kinh tế theo quy mô xảy ra khi tăng sản lượng giúp chi phí biên giảm. Điều này thường xuất hiện trong các ngành có khả năng tự động hóa cao, nơi máy móc vận hành hiệu quả khi công suất được tận dụng tối đa.
Khi doanh nghiệp mở rộng sản xuất và chi phí biên giảm, tổng chi phí trung bình cũng giảm theo. Đây là tín hiệu cho thấy doanh nghiệp đang vận hành hiệu quả, có khả năng thu lợi trong dài hạn. Các doanh nghiệp sản xuất hàng loạt như dược phẩm, thực phẩm hay điện tử thường tận dụng tốt lợi thế này.
Tuy nhiên, khi vượt quá khả năng tối ưu, hiệu quả kinh tế theo quy mô sẽ biến mất. Lúc này, chi phí biên tăng trở lại do áp lực nguyên liệu, nhân sự hoặc giới hạn công nghệ. Doanh nghiệp cần liên tục đánh giá mối quan hệ giữa chi phí biên và quy mô để tránh rủi ro mở rộng quá mức.
6. Ứng dụng của chi phí biên
Chi phí biên được ứng dụng rộng rãi trong lập kế hoạch sản xuất, định giá và tối ưu lợi nhuận. Nó cho phép doanh nghiệp tính toán mức sản lượng có thể mở rộng mà không làm tăng chi phí quá mức.
Trong định giá sản phẩm, nhiều doanh nghiệp áp dụng giá theo chi phí biên (Marginal Cost Pricing) để cạnh tranh tại các thị trường có độ co giãn cao. Chiến lược này giúp doanh nghiệp giữ giá thấp, thu hút khách hàng nhưng vẫn đảm bảo hiệu quả nhờ sản lượng lớn. Đây là phương pháp được các doanh nghiệp hàng tiêu dùng nhanh áp dụng phổ biến.
Ở góc độ đầu tư, chi phí biên hỗ trợ nhà quản lý xác định ưu tiên mở rộng dây chuyền, mua thêm thiết bị hay điều chỉnh nhân sự. Khi đánh giá các dự án mới, chi phí biên giúp so sánh hiệu suất giữa các phương án để lựa chọn phương án đem lại lợi ích tối đa.
Tóm lại
Chi phí biên là công cụ quan trọng giúp doanh nghiệp cân đối sản lượng, tối ưu nguồn lực và tối đa lợi nhuận trong mọi giai đoạn sản xuất. Hiểu đúng và vận dụng chính xác chi phí biên sẽ giúp doanh nghiệp tránh mở rộng quá mức, đồng thời nắm bắt cơ hội đạt được hiệu quả kinh tế theo quy mô. Trong bối cảnh cạnh tranh ngày càng gay gắt, doanh nghiệp càng hiểu sâu về chi phí biên thì khả năng quản trị chi phí và định giá càng linh hoạt và hiệu quả. Hy vọng bài viết này giúp bạn hiểu rõ hơn về bản chất và tầm quan trọng của chi phí biên trong hoạt động kinh doanh.
FAQ – Câu hỏi thường gặp
1. Chi phí biên là gì?
Là chi phí phát sinh thêm khi sản xuất thêm một đơn vị sản phẩm.
2. Khi nào nên tăng sản lượng theo chi phí biên?
Khi chi phí biên thấp hơn doanh thu biên.
3. Chi phí biên có cố định không?
Không. Nó thay đổi tùy giai đoạn và quy mô sản xuất.
4. Chi phí biên liên quan gì đến định giá?
Nó giúp xác định mức giá tối ưu và chiến lược cạnh tranh.
5. Chi phí biên có giúp tối đa lợi nhuận không?
Có. Đây là chỉ số quan trọng trong quyết định sản lượng tối ưu.


