
Tối ưu hóa chi phí vận hành luôn là bài toán sống còn đối với mọi nhà quản lý doanh nghiệp. Việc hiểu rõ chi phí trung bình là gì giúp người điều hành đưa ra các chiến lược định giá sản phẩm và mở rộng quy mô một cách chính xác. Bài viết này sẽ phân tích chi tiết công thức tính, ví dụ thực tế và cách ứng dụng chỉ số này để tối đa hóa lợi nhuận.
1. Chi phí trung bình là gì?
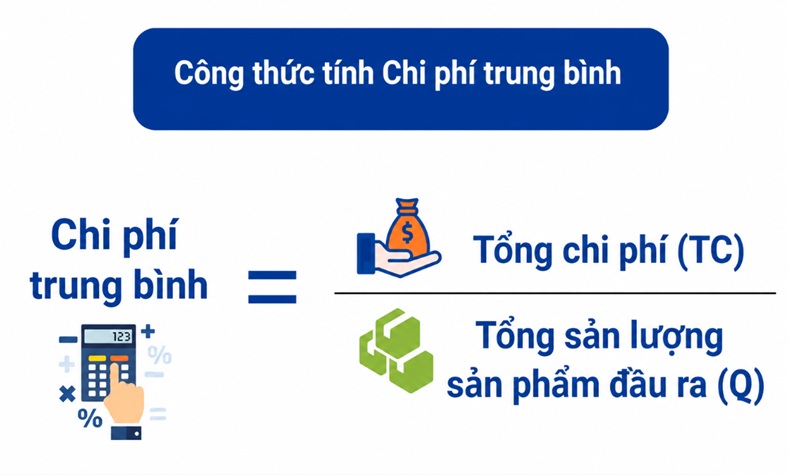
Chi phí trung bình (Average Cost – AC) là toàn bộ chi phí sản xuất tính trên mỗi đơn vị sản lượng đầu ra. Chỉ số này phản ánh số tiền trung bình doanh nghiệp phải chi ra để tạo ra một sản phẩm hoàn chỉnh.
Doanh nghiệp thường dựa vào chỉ số này để đánh giá hiệu quả sản xuất trong một khoảng thời gian nhất định. Khi sản lượng thay đổi, mức chi phí này cũng biến động theo và ảnh hưởng trực tiếp đến biên lợi nhuận của sản phẩm.
Công thức tính tổng quát được xác định cụ thể như sau:
AC = TC / Q
Trong đó, các đại lượng được quy định bao gồm:
- TC: Tổng chi phí sản xuất của doanh nghiệp.
- Q: Tổng sản lượng sản phẩm đầu ra hoàn thành.
2. Công thức tính và các thành phần của chi phí trung bình
Để phân tích rõ hơn cấu trúc chi phí, chi phí trung bình có thể được tách thành hai bộ phận chính là chi phí cố định trung bình và chi phí biến đổi trung bình.
Trước hết, tổng chi phí của doanh nghiệp được xác định bởi công thức:
TC = FC + VC
Trong đó:
- FC: Tổng chi phí cố định
- VC: Tổng chi phí biến đổi
Từ đó, chi phí trung bình được chia thành các thành phần sau:
2.1. Chi phí cố định trung bình (AFC)
Chi phí cố định trung bình là phần chi phí cố định được phân bổ cho mỗi đơn vị sản lượng, được tính theo công thức:
AFC = FC / Q
Chỉ tiêu này thường giảm dần khi sản lượng tăng, vì cùng một khoản chi phí cố định sẽ được phân bổ cho nhiều sản phẩm hơn.
2.2. Chi phí biến đổi trung bình (AVC)
Chi phí biến đổi trung bình là phần chi phí biến đổi tính trên mỗi đơn vị sản lượng, được xác định theo công thức:
AVC = VC / Q
Trong ngắn hạn, đường AVC thường có dạng chữ U do tác động của quy luật năng suất cận biên giảm dần.
2.3. Mối quan hệ giữa AC, AFC và AVC
Vì tổng chi phí bằng tổng chi phí cố định cộng với tổng chi phí biến đổi, nên chi phí trung bình được xác định như sau:
AC = TC / Q = (FC + VC) / Q = (FC / Q) + (VC / Q)
Hay:
AC = AFC + AVC
Như vậy, chi phí trung bình bằng tổng của chi phí cố định trung bình và chi phí biến đổi trung bình.
3. Ví dụ thực tế về chi phí trung bình và Hiệu ứng quy mô
Xét ví dụ thực tế tại một xưởng may quy mô vừa tại Việt Nam chuyên sản xuất mặt hàng áo thun trong năm 2026. Xưởng có chi phí cố định cố định như tiền thuê mặt bằng và máy móc là 50 triệu đồng mỗi tháng. Chi phí biến đổi cho mỗi chiếc áo bao gồm vải và công thợ là 50.000 đồng.
Tại mốc sản lượng sản xuất đầu tiên là 1.000 chiếc áo, tổng chi phí của xưởng đạt mức 100 triệu đồng. Áp dụng công thức cơ bản, chi phí trung bình cho mỗi chiếc áo thun lúc này tương đương 100.000 đồng.
Tại mốc sản lượng thứ hai khi xưởng tăng công suất lên 5.000 chiếc áo, tổng chi phí tăng lên thành 300 triệu đồng. Lúc này, chi phí tính trên mỗi đơn vị sản phẩm giảm mạnh xuống chỉ còn 60.000 đồng.
Bài toán trên chứng minh rõ nét hiệu ứng quy mô trong hoạt động sản xuất kinh doanh thực tế. Việc gia tăng số lượng sản phẩm đầu ra giúp pha loãng chi phí cố định ban đầu, từ đó tối ưu hóa giá thành sản phẩm một cách rõ rệt.
4. Phân biệt chi phí trung bình với chi phí biên và giá vốn bình quân
Nhiều nhà quản lý và kế toán thường nhầm lẫn giữa ba khái niệm quản trị chi phí cốt lõi này. Việc phân biệt chính xác giúp doanh nghiệp đưa ra quyết định sản xuất kinh doanh và hạch toán kho đúng đắn.
| Tiêu chí | Chi phí trung bình (AC) | Chi phí biên (MC) | Giá vốn bình quân gia quyền |
| Định nghĩa | Chi phí tính trên một đơn vị sản phẩm đầu ra. | Chi phí phát sinh khi sản xuất thêm một sản phẩm. | Giá trị trung bình của hàng tồn kho sau mỗi kỳ. |
| Mục đích | Đánh giá hiệu quả kinh tế tổng thể hiện tại. | Quyết định có nên tiếp tục mở rộng sản lượng. | Tính toán giá trị hàng xuất kho và lợi nhuận gộp. |
| Ứng dụng | Định giá bán sản phẩm dài hạn. | Tối ưu hóa quy mô sản xuất ngắn hạn. | Hạch toán kế toán và báo cáo tài chính định kỳ. |
Mối quan hệ giữa AC và chi phí biên được thể hiện rõ nét qua đồ thị kinh tế học hình chữ U. Khi chi phí biên nhỏ hơn chi phí trung bình (MC < AC), đường AC sẽ có xu hướng giảm dần. Ngược lại, khi MC > AC, đường AC bắt đầu tăng và đường MC luôn cắt đường AC tại điểm chi phí trung bình tối thiểu.
5. Vai trò của chi phí trung bình trong định giá và tối ưu lợi nhuận
Chỉ số này đóng vai trò quyết định giúp bộ phận tài chính xác định giá sàn cho mỗi sản phẩm. Bán hàng dưới mức chi phí này đồng nghĩa với việc doanh nghiệp đang chịu lỗ trên từng đơn vị sản lượng.
Dự vào dữ liệu này, nhà quản trị dễ dàng tìm ra điểm hòa vốn để thiết lập mục tiêu doanh số tối thiểu. Khi kết hợp với các chỉ số doanh thu, doanh nghiệp sẽ xác định được điểm sản lượng tối ưu giúp đạt mức lợi nhuận cực đại.
Một sai lầm kinh điển của nhiều chủ doanh nghiệp là đánh đồng việc giảm chi phí trung bình với giảm tổng chi phí. Việc cố gắng tăng sản lượng để hạ giá thành đơn vị dễ dẫn đến bẫy thừa hàng tồn kho và ứ đọng vốn.
Chốt lại
Hiểu và kiểm soát tốt chi phí trung bình giúp doanh nghiệp xây dựng chiến lược kinh doanh bền vững và gia tăng lợi thế cạnh tranh. Việc tối ưu hóa chỉ số này đòi hỏi sự kết hợp nhịp nhàng giữa quản trị sản xuất và dự báo thị trường chuẩn xác. Hãy thường xuyên rà soát cấu trúc chi phí để đưa ra những điều chỉnh vận hành kịp thời nhất.
FAQ – Câu hỏi thường gặp về chi phí trung bình
Tại sao đường chi phí trung bình ngắn hạn thường có hình chữ U?
Đường này có hình chữ U do tác động của quy luật năng suất cận biên giảm dần. Ở giai đoạn đầu, chi phí giảm do chi phí cố định được phân bổ rộng; sau đó tăng lên do hiệu suất máy móc và nhân công quá tải.
Khi nào thì chi phí trung bình đạt mức tối thiểu?
Mức chi phí này đạt giá trị tối thiểu tại điểm giao nhau với đường chi phí biên. Tại điểm này, việc sản xuất thêm một đơn vị sản phẩm không làm thay đổi giá thành trung bình của các sản phẩm trước đó.
Chi phí trung bình dài hạn (LRAC) và ngắn hạn (SRAC) khác nhau như thế nào?
Trong ngắn hạn, doanh nghiệp có các cấu phần chi phí cố định không thể thay đổi ngay lập tức. Trong dài hạn, mọi yếu tố sản xuất đều biến đổi, cho phép doanh nghiệp linh hoạt thay đổi hoàn toàn quy mô nhà xưởng và công nghệ.
Doanh nghiệp làm thế nào để chủ động hạ thấp chi phí trung bình trên một sản phẩm?
Doanh nghiệp có thể cải tiến công nghệ sản xuất nhằm giảm hao hụt nguyên vật liệu và tăng năng suất lao động. Ngoài ra, việc đàm phán mua nguyên liệu số lượng lớn để nhận chiết khấu cũng giúp tối ưu chi phí biến đổi hiệu quả.


