
Nghiệp vụ thị trường mở là công cụ cốt lõi giúp điều tiết dòng tiền và ổn định kinh tế vĩ mô nhưng thường bị hiểu sai cơ chế vận hành. Việc nắm rõ phương thức giao dịch này giúp người dân và các nhà quản lý dự báo chính xác xu hướng lãi suất cũng như các biến động tài chính lớn. Bài viết dưới đây phân tích chi tiết định nghĩa, quy trình bơm hút tiền của Ngân hàng Nhà nước và tầm ảnh hưởng sâu rộng của công cụ này.
1. Nghiệp vụ thị trường mở là gì?
Nghiệp vụ thị trường mở (Open Market Operations – OMO) là hoạt động Ngân hàng Trung ương thực hiện mua hoặc bán các giấy tờ có giá với các tổ chức tín dụng trên thị trường tiền tệ. Mục đích cốt lõi của OMO là điều tiết khối lượng tiền cung ứng, quản lý thanh khoản hệ thống và ổn định lãi suất.
Bản chất của thị trường mở là không gian giao dịch tài chính gián tiếp giữa Ngân hàng Nhà nước và các ngân hàng thương mại. Trong mối quan hệ này, Ngân hàng Nhà nước đóng vai trò là người điều phối tối cao, chủ động định lượng dòng tiền cần can thiệp. Các ngân hàng thương mại tham gia với tư cách là đối tác thương lượng, hoán đổi các tài sản thanh khoản cao lấy tiền mặt hoặc ngược lại nhằm tối ưu hóa nguồn vốn ngắn hạn.
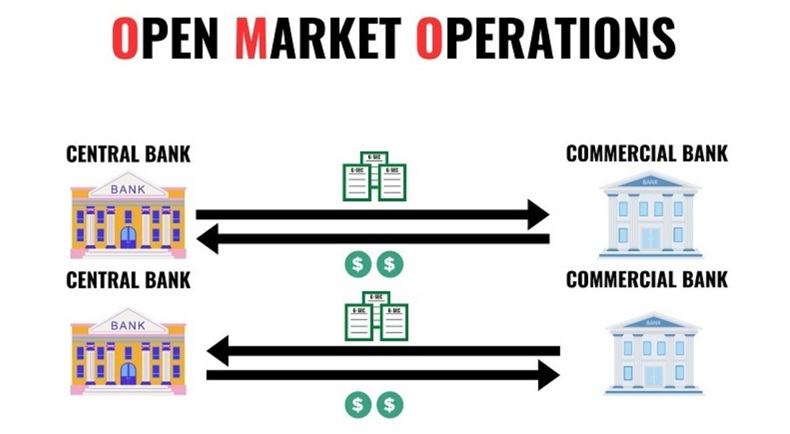
2. Cơ chế vận hành của nghiệp vụ OMO: Cách dòng tiền được “Bơm” và “Hút”
2.1. Cơ chế Bơm tiền (Chính sách tiền tệ mở rộng)
Ngân hàng Nhà nước áp dụng cơ chế bơm tiền vào nền kinh tế khi hệ thống tài chính rơi vào trạng thái khan hiếm thanh khoản ngân hàng hoặc khi nền kinh tế có dấu hiệu suy thoái sâu. Việc gia tăng cung tiền giúp hạ nhiệt áp lực vốn, kích thích tăng trưởng tín dụng và hỗ trợ quá trình phục hồi sản xuất kinh doanh của các doanh nghiệp.
Cơ chế dịch chuyển bắt đầu bằng việc Ngân hàng Nhà nước chủ động mua vào các giấy tờ có giá ngắn hạn từ các ngân hàng thương mại. Sau khi hoàn tất giao dịch, một lượng tiền mặt lớn lập tức được đẩy vào hệ thống tài chính, giúp mở rộng cung tiền ra nền kinh tế. Nguồn vốn dồi dào này làm giảm lãi suất liên ngân hàng, tạo điều kiện thuận lợi để các nhà đài giảm lãi suất cho vay thương mại.
2.2. Cơ chế Hút tiền (Chính sách tiền tệ thu hẹp)
Cơ chế hút tiền được kích hoạt khi nền kinh tế đối mặt với áp lực lạm phát leo thang hoặc tỷ giá hối đoái có những biến động căng thẳng. Khi lượng tiền đồng dư thừa quá lớn trong hệ thống liên ngân hàng, hành động can thiệp này là bắt buộc nhằm ổn định giá trị đồng nội tệ.
Trong kịch bản này, Ngân hàng Nhà nước thực hiện bán các giấy tờ có giá hoặc chủ động phát hành tín phiếu để thu tiền mặt về. Các ngân hàng thương mại phải dùng nguồn vốn lưu động của mình để mua các công cụ tài chính này, khiến lượng tiền mặt lưu thông bị sụt giảm đáng kể. Dòng tiền bị cô lập giúp kiềm chế đà tăng của tổng cầu và trực tiếp hạ nhiệt sức ép đầu cơ ngoại tệ.
3. Các loại hợp đồng giao dịch chính trong nghiệp vụ thị trường mở
3.1. Giao dịch mua bán có kỳ hạn
Hợp đồng mua lại (Repo) là giao dịch trong đó Ngân hàng Nhà nước mua tài sản từ ngân hàng thương mại, đi kèm cam kết đối tác sẽ mua lại chính tài sản đó sau một thời hạn ngắn. Đây là công cụ bơm tiền tạm thời hiệu quả, giúp hỗ trợ nguồn vốn tức thì cho hệ thống mà không làm thay đổi vĩnh viễn cấu trúc cung tiền dài hạn.
Hợp đồng mua lại đảo ngược (Reverse Repo) là nghiệp vụ Ngân hàng Nhà nước bán tài sản cho các tổ chức tín dụng và cam kết sẽ mua lại chúng trong tương lai. Công cụ hút tiền tạm thời này cho phép cơ quan quản lý điều tiết lượng vốn dư thừa trong ngắn hạn, đồng thời có thể đảo ngược trạng thái linh hoạt khi thị trường ổn định trở lại.
3.2. Giao dịch mua bán hẳn
Giao dịch mua bán hẳn là phương thức chuyển giao quyền sở hữu vĩnh viễn các giấy tờ có giá giữa Ngân hàng Nhà nước và các thành viên thị trường mà không kèm theo cam kết hoàn trả. Khi mua đứt, tiền được đưa hẳn vào lưu thông; khi bán đoạn, tiền sẽ bị rút hoàn toàn khỏi hệ thống tài chính vĩ mô.
Phương thức này rất ít khi được sử dụng tại Việt Nam do tính chất can thiệp mạnh bạo và khó đảo ngược trạng thái nhanh chóng trong những tình huống khẩn cấp. Cơ quan quản lý thường ưu tiên các giao dịch có kỳ hạn ngắn để có thể điều chỉnh linh hoạt khối lượng dòng tiền theo từng tuần, từng ngày.
4. Ví dụ thực tế về tác động điều hành OMO tại thị trường Việt Nam
Để kiểm soát tình trạng căng thẳng tỷ giá USD/VND, Ngân hàng Nhà nước có thể chủ động can thiệp bằng cách phát hành lượng lớn tín phiếu kho bạc nhằm giảm bớt sự thặng dư tiền đồng trên thị trường.
Giả định Ngân hàng Nhà nước phát hành $100.000$ tỷ đồng tín phiếu kỳ hạn 28 ngày với mức lãi suất 4,0%/năm cho các tổ chức tài chính. Lúc này, các ngân hàng thương mại sẽ dùng tiền mặt dư thừa để mua tín phiếu, khiến lượng tiền mặt lưu thông bị nhốt tại Ngân hàng Nhà nước. Hệ quả là lãi suất liên ngân hàng tăng mạnh từ 2,0% lên 4,5%, làm giảm đáng kể áp lực đầu cơ tỷ giá USD do chi phí nắm giữ tiền đồng đã cao hơn.
Các đợt can thiệp quy mô lớn này luôn tạo ra tác động có độ trễ nhất định từ thị trường tiền tệ sang các kênh đầu tư tài sản rủi ro như chứng khoán hay vàng. Khi dòng tiền liên ngân hàng bị thắt chặt, dòng vốn rẻ dịch chuyển vào thị trường chứng khoán sẽ thu hẹp dần, thúc đẩy các nhà đầu tư cá nhân cơ cấu lại danh mục sang trạng thái phòng thủ.
5. Phân biệt Nghiệp vụ thị trường mở và Dự trữ bắt buộc
Nhiều nhà đầu tư thường nhầm lẫn giữa nghiệp vụ thị trường mở và công cụ dự trữ bắt buộc do cả hai đều có khả năng can thiệp vào quy mô dòng vốn của hệ thống ngân hàng. Tuy nhiên, hai công cụ này có sự khác biệt rõ rệt về bản chất pháp lý và phương thức vận hành vĩ mô.
| Tiêu chí phân biệt | Nghiệp vụ thị trường mở (OMO) | Dự trữ bắt buộc |
| Tính chủ động | Rất cao, Ngân hàng Nhà nước chủ động điều tiết quy mô và thời điểm hàng ngày. | Thấp, mang tính hành chính cố định và thay đổi dựa theo tỷ lệ phần trăm bắt buộc. |
| Tần suất áp dụng | Diễn ra liên tục, linh hoạt theo ngày hoặc theo tuần tùy điều kiện thị trường. | Hiếm khi điều chỉnh, mang tính dài hạn và ổn định cơ cấu. |
| Tốc độ tác động | Tức thì lên thanh khoản và lãi suất liên ngân hàng ngay sau khi khớp lệnh. | Có độ trễ rất lớn, ảnh hưởng diện rộng đến toàn bộ hệ thống tín dụng. |
| Cơ chế dịch chuyển quyền | Dựa trên mua hoặc bán tài sản có kỳ hạn hoặc mua đứt bán đoạn. | Phong tỏa một tỷ lệ tiền gửi bắt buộc cố định tại Ngân hàng Nhà nước. |
Sự tách biệt này cho thấy Ngân hàng Nhà nước luôn ưu tiên sử dụng OMO như một công cụ thị trường linh hoạt, tránh gây ra các cú sốc thanh khoản đột ngột như việc thay đổi tỷ lệ dự trữ bắt buộc.
6. Tại sao nghiệp vụ OMO ảnh hưởng trực tiếp đến túi tiền nhà đầu tư?
Sự thay đổi trạng thái của nghiệp vụ thị trường mở tạo ra một tác động chuỗi sâu sắc đến mặt bằng lãi suất dân cư và chi phí vốn của toàn xã hội. Khi Ngân hàng Nhà nước liên tục hút tiền làm tăng lãi suất liên ngân hàng, các ngân hàng thương mại buộc phải tăng lãi suất huy động để giữ chân dòng vốn, kéo theo lãi suất cho vay cá nhân tăng cao.
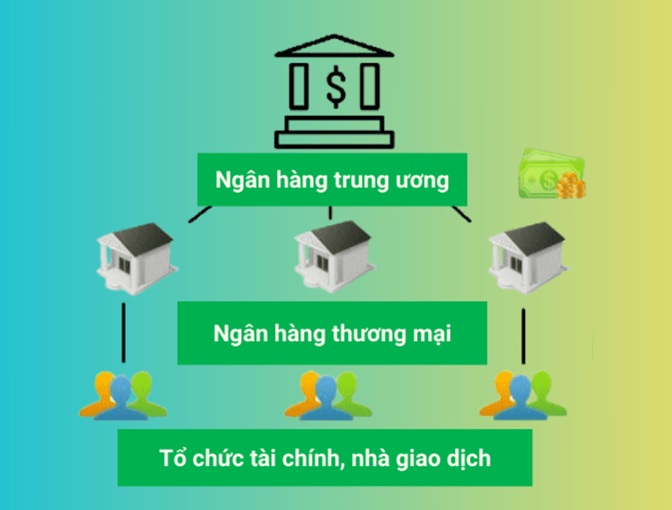
Biến động thanh khoản này tác động trực tiếp đến thị trường chứng khoán và các loại tài sản đầu cơ khác theo hai chiều hướng rõ rệt:
- Khi Ngân hàng Nhà nước liên tục bơm tiền qua kênh OMO, thanh khoản hệ thống dồi dào sẽ tạo ra dòng tiền rẻ, thúc đẩy dòng vốn nhàn rỗi đổ mạnh vào chứng khoán và bất động sản khiến giá tài sản tăng trưởng.
- Khi Ngân hàng Nhà nước liên tục hút tiền về, dòng tiền đầu cơ trên thị trường lập tức bị co hẹp, áp lực margin đè nặng lên các tài khoản giao dịch, buộc thị trường tài sản phải chuyển sang trạng thái phòng thủ hoặc điều chỉnh giảm điểm.
Chốt lại
Nghiệp vụ thị trường mở là công cụ điều tiết vĩ mô linh hoạt và hiệu quả nhất của Ngân hàng Nhà nước nhằm kiểm soát cung tiền và bảo vệ tỷ giá. Hiểu rõ dòng chảy kinh tế này giúp các nhà đầu tư chủ động quản trị rủi ro danh mục trước những thay đổi mang tính bước ngoặt của chính sách tiền tệ.
FAQ – Câu hỏi thường gặp về nghiệp vụ thị trường mở
Các loại giấy tờ có giá nào được phép giao dịch OMO tại Việt Nam?
Các loại giấy tờ có giá được phép giao dịch bao gồm tín phiếu Ngân hàng Nhà nước, trái phiếu Chính phủ, trái phiếu được Chính phủ bảo lãnh và trái phiếu chính quyền địa phương.
Tại sao Trái phiếu Chính phủ lại được ưu tiên lựa chọn hàng đầu trong OMO?
Trái phiếu Chính phủ được ưu tiên lựa chọn hàng đầu vì có tính thanh khoản tuyệt đối, độ rủi ro bằng không và quy mô phát hành lớn, đảm bảo tính công bằng và an toàn cho toàn hệ thống.
Quy trình đấu thầu OMO diễn ra theo phương thức nào?
Quy trình đấu thầu OMO diễn ra theo hai phương thức chính là đấu thầu khối lượng và đấu thầu lãi suất, tùy thuộc vào mục tiêu điều hành của Ngân hàng Nhà nước trong từng giai đoạn.
Trúng thầu OMO có ý nghĩa gì đối với một ngân hàng thương mại?
Trúng thầu OMO giúp ngân hàng thương mại giải tỏa ngay lập tức cơn khát thanh khoản ngắn hạn, duy trì tỷ lệ an toàn vốn và tránh mất cân đối thu chi hàng ngày.


