
Thương phiếu đóng vai trò là mạch máu trong hệ thống tín dụng thương mại, giúp các doanh nghiệp luân chuyển vốn hiệu quả mà không phụ thuộc hoàn toàn vào vốn vay ngân hàng. Việc hiểu rõ thương phiếu là gì sẽ giúp nhà đầu tư và doanh nghiệp tối ưu hóa dòng tiền và đa dạng hóa danh mục tài sản ngắn hạn một cách thông minh.
1. Thương phiếu là gì?
Thương phiếu (Commercial Paper) là một loại chứng chỉ có giá ghi nhận lệnh yêu cầu thanh toán hoặc cam kết thanh toán vô điều kiện một số tiền xác định trong một thời gian cụ thể. Đây là công cụ nợ ngắn hạn không có tài sản đảm bảo, do các doanh nghiệp có uy tín tín dụng cao phát hành nhằm huy động vốn lưu động từ thị trường.
Khái niệm này bao gồm các loại giấy tờ có giá phát sinh trong quá trình mua bán hàng hóa ứng trước hoặc trả chậm giữa các chủ thể kinh doanh. Về bản chất, thương phiếu là một loại tài sản tài chính có tính thanh khoản cao, cho phép người sở hữu có thể chuyển đổi thành tiền mặt trước hạn thông qua các nghiệp vụ chiết khấu.
Tại thị trường Việt Nam, việc phát hành và lưu thông thương phiếu được điều chỉnh chặt chẽ bởi Luật Các công cụ chuyển nhượng. Đây không chỉ là công cụ vay nợ mà còn là phương tiện thanh toán linh hoạt, giúp giảm bớt sự phụ thuộc vào tiền mặt trong các giao dịch thương mại quy mô lớn.
2. Đặc điểm và cơ chế hoạt động của thương phiếu
Thương phiếu mang tính pháp lý cao khi đóng vai trò là vật chứng minh quyền đòi nợ xác định giữa các bên. Khi một thương phiếu được lập đúng quy định, người thụ hưởng có quyền yêu cầu thanh toán mà không cần phải chứng minh lại các giao dịch dân sự gốc đã dẫn đến việc hình thành khoản nợ đó.
Đặc tính quan trọng nhất của công cụ này là tính vô điều kiện, nghĩa là việc thanh toán số tiền ghi trên mệnh giá không phụ thuộc vào bất kỳ lý do hay tranh chấp nào phát sinh từ hợp đồng mua bán ban đầu. Ngoài ra, thương phiếu có tính lưu thông mạnh mẽ nhờ khả năng chuyển nhượng bằng phương thức ký hậu hoặc trao tay, cho phép chủ nợ cầm cố hoặc chiết khấu tại ngân hàng để lấy vốn tức thì.
Thời hạn của thương phiếu thường rất linh hoạt nhưng quy chuẩn chung là dưới 1 năm để đảm bảo tính chất của một công cụ nợ ngắn hạn. Thông thường, các doanh nghiệp tại Việt Nam thường phát hành thương phiếu với kỳ hạn phổ biến từ 90 ngày đến 180 ngày nhằm khớp với chu kỳ sản xuất kinh doanh và luân chuyển hàng hóa.
3. Phân loại thương phiếu: Hối phiếu và Lệnh phiếu
Theo quy định pháp luật hiện hành, thương phiếu được chia thành hai loại hình cơ bản dựa trên chủ thể ký phát và mục đích sử dụng. Sự khác biệt chủ yếu nằm ở quy trình luân chuyển dòng tiền và vai trò của các bên tham gia trong giao dịch.
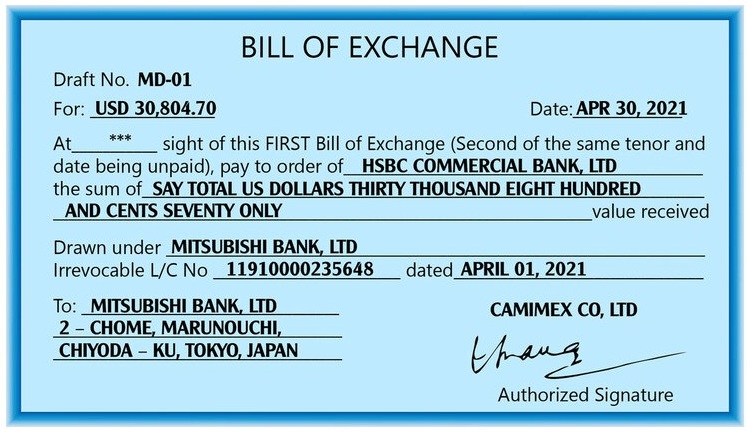
- Hối phiếu (Bill of Exchange): Đây là chứng chỉ có giá do người bán (người ký phát) lập, yêu cầu người mua (người bị ký phát) thanh toán không điều kiện một số tiền xác định cho người thụ hưởng. Hối phiếu thường gắn liền với các hoạt động xuất nhập khẩu và thanh toán quốc tế.
- Lệnh phiếu (Promissory Note): Trái ngược với hối phiếu, lệnh phiếu do người nợ (người mua) lập ra để cam kết trả một số tiền nhất định cho người thụ hưởng (người bán) vào một ngày cụ thể. Đây thực chất là một lời hứa trả nợ bằng văn bản có giá trị pháp lý.
4. Phân biệt thương phiếu với Trái phiếu và Tín phiếu
Mặc dù đều là các công cụ nợ trên thị trường tài chính, thương phiếu, trái phiếu và tín phiếu có những khác biệt cốt lõi về kỳ hạn, chủ thể phát hành và mức độ rủi ro. Việc phân biệt rõ các công cụ này giúp nhà đầu tư phân bổ nguồn vốn phù hợp với mục tiêu lợi nhuận.
| Tiêu chí | Thương phiếu | Trái phiếu | Tín phiếu (Kho bạc) |
| Chủ thể phát hành | Doanh nghiệp uy tín | Doanh nghiệp hoặc Chính phủ | Chính phủ hoặc Ngân hàng Nhà nước |
| Kỳ hạn | Ngắn hạn (thường < 1 năm) | Dài hạn (thường > 1 năm) | Rất ngắn hạn (dưới 1 năm) |
| Tài sản đảm bảo | Thường là không đảm bảo | Thường có tài sản hoặc bảo lãnh | Uy tín tuyệt đối của Chính phủ |
| Mục đích | Tài trợ vốn lưu động | Đầu tư dự án dài hạn | Điều tiết chính sách tiền tệ |
| Mức độ rủi ro | Trung bình (tùy vào DN) | Trung bình đến Cao | Thấp nhất thị trường |
Như vậy, nếu bạn ưu tiên sự an toàn tối đa, tín phiếu là lựa chọn tốt nhất. Trong khi đó, thương phiếu phù hợp cho mục tiêu tối ưu dòng tiền ngắn hạn với mức lãi suất hấp dẫn hơn.
5. Ví dụ thực tế và cách tính lãi chiết khấu thương phiếu
Giả sử Doanh nghiệp A bán một lô linh kiện điện tử cho Doanh nghiệp B và nhận về một thương phiếu có mệnh giá 1.000.000.000 VNĐ (1 tỷ đồng), kỳ hạn 90 ngày. Sau 30 ngày nắm giữ, do cần vốn gấp để nhập nguyên liệu mới, Doanh nghiệp A mang thương phiếu này đến Ngân hàng để chiết khấu với mức lãi suất 8%/năm.
Để xác định số tiền thực tế nhận được, chúng ta cần tính toán phần lãi chiết khấu mà ngân hàng sẽ giữ lại dựa trên thời gian còn lại của thương phiếu (60 ngày). Công thức tính toán như sau:
Số tiền thực nhận = Mệnh giá – [ Mệnh giá x Lãi suất chiết khấu x ( Số ngày chiết khấu / 365)]
Áp dụng vào ví dụ:
Lãi chiết khấu = 1.000.000.000 x 8% x (60/365) = 13.150.685 VNĐ
Số tiền Doanh nghiệp A thực nhận = 1.000.000.000 – 13.150.685 = 986.849.315 VNĐ
Qua ví dụ này, có thể thấy doanh nghiệp đã có được nguồn vốn lưu động ngay lập tức mà không cần chờ đến khi đáo hạn. Ngân hàng đóng vai trò là đơn vị cung cấp thanh khoản và thu về lợi nhuận từ phần chênh lệch lãi suất chiết khấu.
6. Lợi ích và rủi ro khi đầu tư/sử dụng thương phiếu
Đối với doanh nghiệp phát hành, thương phiếu là công cụ huy động vốn linh hoạt với chi phí thường thấp hơn so với việc vay tín dụng truyền thống. Thủ tục phát hành cũng đơn giản và nhanh chóng hơn, đồng thời không yêu cầu doanh nghiệp phải thế chấp tài sản cố định như nhà xưởng hay đất đai.
Đối với các nhà đầu tư cá nhân và tổ chức, thương phiếu mang lại lợi suất thường cao hơn so với gửi tiết kiệm ngân hàng cùng kỳ hạn. Tính thanh khoản của công cụ này cũng khá tốt khi nhà đầu tư có thể bán lại trên thị trường thứ cấp hoặc mang đi chiết khấu tại các tổ chức tài chính khi có nhu cầu tiền mặt đột xuất.
Tuy nhiên, rủi ro lớn nhất chính là rủi ro tín dụng, phát sinh khi doanh nghiệp phát hành mất khả năng thanh toán vào ngày đáo hạn. Do đây là công cụ không có tài sản đảm bảo, nhà đầu tư cần đánh giá kỹ lưỡng xếp hạng tín nhiệm và sức khỏe tài chính của doanh nghiệp trước khi quyết định rót vốn.
Tóm lại
Thương phiếu là một công cụ tài chính thiết yếu giúp kết nối nhu cầu vốn ngắn hạn của doanh nghiệp và mong muốn tối ưu lợi nhuận của nhà đầu tư. Việc hiểu rõ cơ chế hoạt động và cách phân biệt các loại thương phiếu sẽ giúp bạn tham gia vào thị trường tài chính một cách an toàn và hiệu quả hơn.
FAQ – Câu hỏi thường gặp về thương phiếu
Thương phiếu có phải là trái phiếu không?
Không, thương phiếu và trái phiếu là hai công cụ khác nhau. Thương phiếu là công cụ nợ ngắn hạn (dưới 1 năm) dùng cho vốn lưu động, trong khi trái phiếu là công cụ nợ dài hạn (thường từ 1-10 năm) dùng cho đầu tư phát triển.
Ai được phép phát hành thương phiếu tại Việt Nam?
Theo quy định, các doanh nghiệp là pháp nhân được thành lập và hoạt động hợp pháp tại Việt Nam đều có quyền phát hành thương phiếu. Tuy nhiên, trên thực tế, chỉ những doanh nghiệp có xếp hạng tín nhiệm cao và báo cáo tài chính minh bạch mới có thể phát hành thành công.
Thương phiếu có được chuyển nhượng bằng cách trao tay không?
Thương phiếu có thể được chuyển nhượng, nhưng phải tuân thủ quy định về ký hậu hoặc chuyển giao theo Luật Các công cụ chuyển nhượng. Việc trao tay đơn thuần chỉ áp dụng với các loại thương phiếu vô danh (không ghi tên người thụ hưởng).
Rủi ro lớn nhất khi mua thương phiếu doanh nghiệp là gì?
Rủi ro lớn nhất là rủi ro mất khả năng thanh toán (default risk). Nếu doanh nghiệp phát hành gặp khủng hoảng tài chính hoặc phá sản, người nắm giữ thương phiếu có thể không thu hồi được gốc và lãi do công cụ này thường không có tài sản đảm bảo.


